白条取现是网贷吗?看完别再混淆了
白条取现的本质是消费金融场景下的即时资金流转,其底层逻辑与传统网贷存在本质差异。当用户通过花呗或借呗提现时,系统会从绑定的银行卡或信用卡账户划转资金,这种操作本质上属于消费分期的提前结清行为。与网贷平台通过互联网借贷协议直接放款不同,白条取现的交易链条涉及支付机构、银行清算系统和风控模型的多重验证,资金流转路径更趋近于信用卡取现而非借贷关系。这种设计使得用户在操作时可能产生误解,认为自己在进行借贷,但实际上触发的是消费金融产品的资金调拨机制。
资金成本的计算方式是区分白条取现与网贷的关键维度。网贷平台通常采用等额本息或先息后本的计息模式,利息计算周期与借款期限高度绑定。而白条取现的费用结构则呈现碎片化特征,其手续费率会根据提现时间、账户信用等级和市场流动性动态调整。例如,工作日10点前提现可能触发0.05%的即时费率,而周末提现则可能升级为0.1%的阶梯费率。这种差异化的计费体系,本质上反映了消费金融产品与传统借贷在资金池管理上的技术分野。
风险传导机制的差异塑造了两种产品的使用边界。网贷平台的风控模型往往依赖于用户征信数据、负债率和还款能力的综合评估,一旦违约可能面临法律追偿。而白条取现的风控体系更侧重于消费行为的实时监控,系统会通过用户交易频次、消费场景和资金流向进行动态评分。这种差异导致白条取现的违约处置更多依赖于支付机构的账户冻结机制,而非传统意义上的司法追偿。但值得注意的是,频繁提现可能引发账户风险评级下调,进而影响后续的信用额度和费率优惠。
在金融监管框架下,白条取现与网贷的合规边界正在逐步明晰。2023年央行对消费金融公司的监管指引明确要求,禁止将消费金融产品异化为现金借贷工具,同时强化对支付机构资金沉淀的监管。这导致部分平台开始限制白条取现的提现额度和频率,而网贷平台则加速向合规化、透明化转型。这种监管导向的调整,本质上是在重构消费金融与传统借贷的市场分工,促使两者在风险控制和资金成本层面形成差异化竞争。
相关文章
鹿优选额度提取靠谱吗?
近年来,随着互联网金融的迅猛发展,各种信用消费平台如雨后春笋般涌现。其中,“鹿优选”作为一个金融产品,逐渐吸引了众多用户的关注。然而,关于其额度套现手段的可靠性问题,引起了广泛的讨论。本文将从几个方面...
荔花糖:巧制传统名点秘诀
“羊小咩便荔卡怎么套出”这个问题,看似简单,实则蕴含着复杂的工艺和对传统技艺的理解。它不仅仅是关于制作一种特殊的糖果,更是关于对原材料的精挑细选、对制糖流程的精确控制、以及对最终产品形态的极致追求。便...
金融风控视角下的额度套现漏洞分析
任何涉及“额度套现”的操作,从专业的金融风控和网络安全角度审视,其核心讨论点从未是流程本身,而是金融系统在数据验证、资金流向监控以及生态链信任机制上的多重薄弱环节。这种模式的诱惑性,根植于对传统银行监...
解锁购物额度:玩法解析
提升对任何消费金融工具的认知,核心绝非是简单地进行“消费”,而是要精准理解其背后的“资源分配逻辑”。任何所谓的“购物额度套出”,本质上都是对系统设定阈值、激励机制和消费周期节点进行逆向工程学的解构。我...
潮流鞋的“炒鞋”经济:一场资本游戏
在当前消费文化语境下,将潮流鞋类视为一种可供变现的金融资产,其本质已远远脱离了单纯的穿着需求。所谓“得物买鞋套现”的行为模式,并非简单的买卖交易,而更像是一种基于品牌声量和稀缺性锚定效应的二级市场资本...
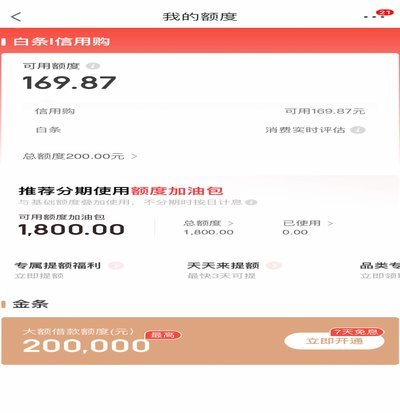
白条加油额度套现方法解析
关于“白条加油额度如何套出来 取现金”的探讨,首先需要明确的是,这一行为本质上是对蚂蚁金服旗下花呗产品规则的过度解读。从用户的角度出发,我们需要认识到合法合规使用金融服务的重要性。 在实际操作中,一...