聪明用“拿去花额度”技巧解锁隐藏福利
许多人对“拿去花额度”这个概念存在误解,认为它仅仅是一种银行卡消费的标签,甚至带有一种负面含义。实际上,理解其本质,并合理利用,可以优化个人财务规划,甚至在特定情况下获得额外收益。 “拿去花额度”指的是银行根据你的信用记录和消费行为,授予的超出账户可用余额的消费能力。这并非免费的资金,而是银行允许你在一定时间内透支消费,之后再还款。关键在于意识到这是一种信用工具,需要像对待贷款一样谨慎使用,避免过度依赖,否则陷入财务困境。 仅仅将其视为“免费钱”会迅速积累利息成本,长期下来会形成巨大的财务负担,最终可能影响个人信用评级。
正确理解“拿去花额度”的价值,是将其视为一种灵活的资金缓冲工具。例如,突然需要购买急需的医疗设备或应对突发的工作机会,而账户余额不足时,合理利用额度能够在关键时刻提供帮助,避免错过良机或陷入窘境。当然,前提是拥有稳定的还款能力。 另一个利用场景在于,一些信用卡平台会根据消费金额,给予积分、返现或里程奖励。如果你有计划内的较大支出,例如购买家电、预订旅行机票,可以将部分消费集中到“拿去花额度”进行支付,从而获得额外的福利,相当于享受了打折或返现的效果,提升了消费体验。
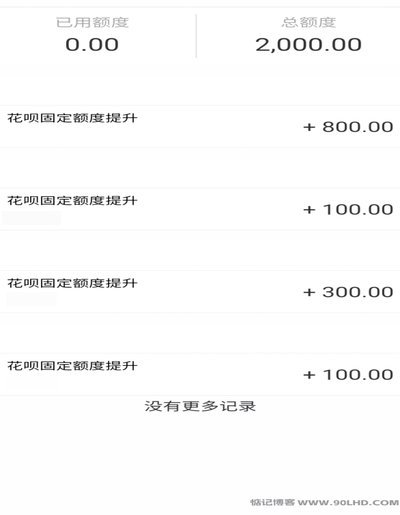
然而,要确保“拿去花额度”的使用真正发挥积极作用,关键在于制定清晰的还款计划并严格执行。最理想的情况是每月全额还款,避免产生利息,最大限度地降低财务成本。如果无法全额还款,也应该尽量偿还本金部分,减少利息累积。 此外,避免频繁地使用和还款“拿去花额度”,这可能会对信用评分产生负面影响。频繁的短期透支还款,会被银行解读为财务状况不稳定,从而降低信用评级。 因此,需要注意“拿去花额度”的使用频率,并尽量保持账户资金的相对稳定性,维护良好的信用记录。
值得深入探讨的是,“拿去花额度”与个人信用评分之间的微妙关系。积极、负责任地使用“拿去花额度”,例如按时还款、控制使用比例,能够向银行传递出你具备良好的还款意愿和财务管理能力,从而提升信用评分。 相反,逾期还款或过度透支,则会对信用评分造成严重打击,后续申请贷款、信用卡等金融服务都可能受到影响。 需要特别留意的是,信用卡公司通常会监控你的使用率,即已用额度占总额度的比例。使用率过高(通常超过30%),会被视为财务风险信号,可能导致信用评分降低,甚至影响提额申请。
最后, 强调“拿去花额度”的使用应该建立在对自身财务状况的清晰评估之上。 评估自己的收入、支出和还款能力,避免超出负担范围的消费。 对于那些缺乏自制力,容易冲动消费的人来说,建议降低“拿去花额度”的设置,或者选择关闭该功能,防止过度消费带来的财务风险。 定期审查自己的信用卡账单和消费记录,追踪“拿去花额度”的使用情况,及时调整消费习惯,是维护财务健康的重要一环。 “拿去花额度”绝非免费的福利,而是金融机构提供的信用工具,只有充分了解其运作机制,并负责任地使用,才能将其转化为提升个人财务管理水平的利器。
相关文章
白条额度取出来
白条额度的“取出来”,并非简单的提现行为,而是用户对信用消费能力的一种动态管理,以及平台风险控制策略的体现。很多人误以为白条额度可以直接提现使用,这反映了对信用支付工具本质的理解偏差。白条的核心在于为...
得物提现:你的钱从哪来?
得物app的提现机制是一个颇具争议的话题,其核心在于用户获取收益的途径,以及涉及的资金来源并非简单地基于“好物推荐”直接盈利。要理解得物提现的逻辑,首先需要明确,得物模式并非传统电商的“销售分成”,而...
先用后付套现:暗语背后的金融博弈
先用后付套现店铺的暗语体系建立在信用额度与资金流的错位操作上。这类暗语往往以"白条拆单"或"账期置换"为底层逻辑,通过拆分订单金额、延长账期周期等方式,将原本用于消费的信用额度转化为可提现的现金流。暗...
白条加油包怎么用最实用
白条可用额度加油包的使用逻辑本质上是信用额度的动态分配机制。平台通过算法模型评估用户历史消费行为、还款记录及账户活跃度,将原本冻结的备用额度转化为可直接使用的临时额度。这种设计既缓解了用户短期资金周转...
白条借款额度管理与还款指南
白条作为消费金融场景下的信用工具,其借款逻辑本质上是基于用户信用画像的动态授信。平台通过整合用户消费数据、还款记录、身份验证等多维信息,构建信用评分模型。当用户发起借款申请时,系统会实时评估风险权重,...
分付如何安全转至个人微信
在复杂的现代金融支付生态中,将源自特定平台或业务结算流程的资金流转到个人微信账户,绝非简单的“转账”动作,它涉及到多重系统层面的验证、资金归属的确认,以及底层银行账户与即时通讯支付网络的对接机制。首先...