携程拿去花陷阱多多
携程拿去花的"恶心"始于其对用户心理的精准收割。当消费者在平台搜索酒店时,系统会根据历史数据和算法模型,将"拿去花"服务作为优先选项推送给特定用户群体。这种算法歧视本质上是一种精准的消费陷阱,通过将服务包装成"优惠"而非"溢价",制造出价格虚低的假象。实际操作中,用户往往在确认订单后才发现,所谓"拿去花"的折扣需要支付额外的手续费,这种隐藏成本的设置让整个交易过程充满欺骗性。
服务流程中的信息不对称更显畸形。平台在展示"拿去花"服务时,刻意弱化其本质是预付式消费的特性,将服务描述模糊化为"优惠券"或"积分抵扣"。这种模糊化处理导致用户在不知情状态下完成支付,最终发现所谓的"优惠"实为变相涨价。更令人不适的是,当用户试图维权时,客服系统会通过机械化的应答规避责任,将问题推诿至第三方支付渠道,形成完整的责任黑洞。
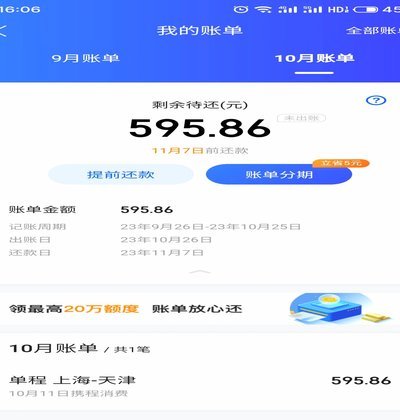
用户体验的崩塌体现在细节层面的恶意设计。从订单页面的字体颜色到按钮的交互逻辑,每个环节都在诱导用户做出非理性决策。当用户发现被误导后,平台提供的解决方案往往充满套路,如强制绑定会员体系、设置二次收费门槛等。这种将用户困在服务闭环中的设计,本质上是对消费者选择权的粗暴剥夺。
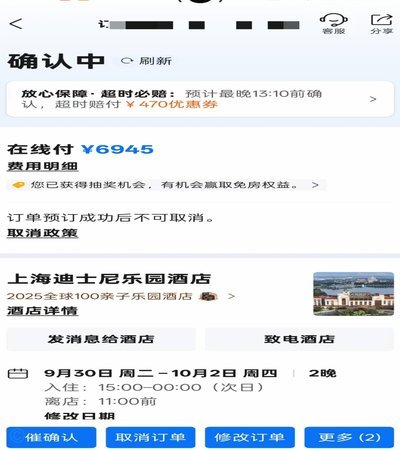
行业生态的异化让问题持续发酵。携程通过"拿去花"服务构建的灰色利益链,正在侵蚀整个在线旅游市场的信任基础。当平台将用户视为可被收割的流量池而非服务对象时,所谓的"用户体验优化"就变成了精准的剥削工具。这种畸形的商业逻辑不仅损害个体消费者权益,更在系统层面动摇着平台经济的可持续发展根基。
相关文章
微信分期套现风险有多大?
微信分期的套现行为,本质上是一种对信用借贷规则的钻空,但其背后反映出的,是用户对资金流动性需求与平台风控之间矛盾的现实困境。所谓“套现”,并非指套取平台本金,而是通过拆分账期、滚动消费等手段,变相将信...
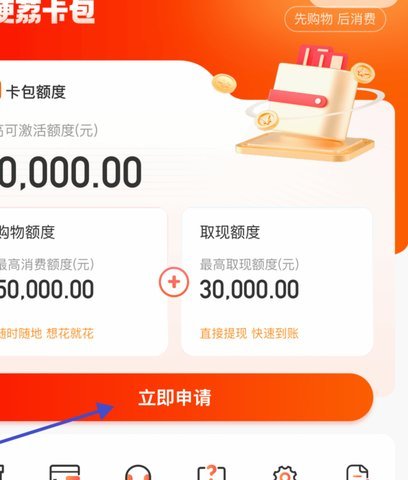
如何安全取出资金?
便荔卡包作为一种金融产品,其核心功能是提供便捷的消费支付和资金管理服务。对于用户来说,最关心的问题之一就是“便荔卡包可以提现吗”。答案是肯定的,但需要通过特定渠道才能实现。 首先,便荔卡包通常与银...
羊小咩如何提高信用额度
随着网络金融的蓬勃发展,“羊小咩”这类在线贷款平台正逐渐成为人们解决短期资金需求的重要渠道。然而,对于大多数用户而言,初次接触这类平台时面临的最大挑战便是如何提高信用额度以获得更大的借款空间。本文将从...
得物分期:真的能“套现”吗?
得物的分期服务本质是信用消费的延伸,其底层逻辑依赖于用户信用评估与资金流转的闭环。平台通过绑定第三方支付机构,将商品价值拆解为多期付款,同时建立动态风控模型监控资金流向。这种设计初衷是优化消费体验,但...
得物余额提现:只能打支付宝吗?
随着移动支付的普及,电商平台与用户之间的资金流转日益频繁。最近有部分消费者关心一个问题:“得物余额只能提现到支付宝吗?”这涉及到用户对自身账户资金使用权益的关注和保障问题。实际上,这个问题的答案并不简...
花卡妙用与风险指南
在当代消费社会中,"花卡"作为一种新兴的支付工具,正悄然改变着人们的消费方式和财务观念。这种能够延后付款的信用消费模式,看似为消费者提供了便利,实则暗含着复杂的心理机制和经济策略。本文将深入探讨花卡的...