如何合理利用白条避免陷阱
近年来,随着互联网金融的快速发展,“白条”这类消费信贷产品逐渐走进了大众的生活。它以便捷的申请流程和灵活的还款方式赢得了年轻消费者的青睐。然而,在享受其带来的便利的同时,如何合理地使用“白条”,避免落入高利贷陷阱,成为了许多人关心的话题。
首先,明确自己的需求是合理利用“白条”的关键。许多人在消费时往往没有清晰的目的性和规划性,只是单纯追求即时满足感,从而忽略了财务健康的重要性。因此,在决定是否采用“白条”服务前,必须先思考这笔借款的真实用途和必要性。如果只是为了购买一些非必需品或是冲动购物,那么使用“白条”很可能会导致后续的还款压力增大。
其次,“白条”的透支额度并非越高越好,应当根据个人收入水平来合理设定上限。对于那些信用评分较高、消费记录良好的用户而言,平台通常会提供较高的借款额度。但是高额度并不意味着就应该被全部利用,它更像是一个备选方案,在急需资金周转时作为临时应急之用。
再次,及时还款是维护良好信用记录的关键步骤。“白条”虽然提供了分期付款的选项,但逾期产生的利息费用往往非常高昂,并且会影响到个人征信系统中的信用分数。因此用户应当严格遵守还款计划,避免造成不必要的经济损失和个人信誉损失。

最后,保持良好的消费习惯和财务规划对于长期使用“白条”至关重要。建立一个合理的预算体系、制定详细的收支记录可以帮助我们更好地掌握自身的经济状况,从而做出更加明智的消费决策,使“白条”成为生活中的得力助手而非负担。
相关文章
携程拿去花秒付:现金即刻到账
近年来,随着在线旅游市场的迅速发展,各大平台纷纷推出便捷的支付工具以满足用户需求。携程旗下的“拿去花”便是一个典型的代表,它不仅能够提供贷款服务,还为用户提供了一种灵活的资金解决方案——秒付功能,允许...
分付24小时取现:收益是怎么来的?
“分付24小时取现”这一模式,从金融产品的角度分析,其“有利息”的本质并非传统意义上的利率,而是一种基于时间价值的收益构建。这种模式的核心在于,通过将贷款或投资分散成多个小额支付,并承诺在24小时内实...
享花卡如何提现有讲究
享花卡作为新型消费金融工具,其提现功能的实现依赖于产品设计的底层逻辑。从技术架构看,这类卡片通常与银行清算系统存在数据耦合,但提现操作并非简单的资金划转。以主流模式为例,用户需通过绑定的支付账户完成资...
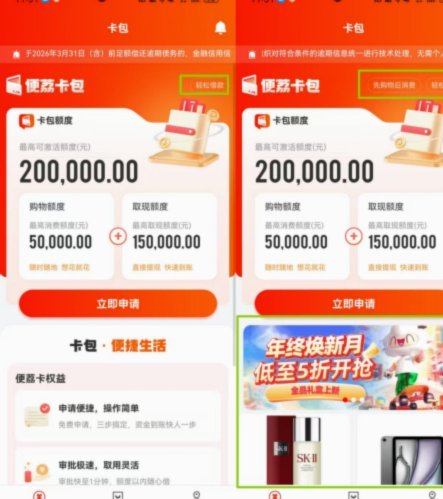
便荔卡包:卡包管理的数字化升级方案
便荔卡包平台以分布式账本技术为核心架构,通过将实体卡包信息转化为链上数据资产,实现了传统卡包管理的数字化重构。其底层采用多层加密算法与零知识证明技术,确保用户隐私数据在传输与存储环节的不可篡改性。平台...
便荔卡包提现方法贴吧
便荔卡包作为一种流行的虚拟支付工具,近年来受到了广大用户的青睐。它不仅提供便捷的在线支付功能,还为用户提供了丰富的积分和优惠活动。然而,在使用过程中,很多用户会遇到一个问题——如何将账户中的余额提现至...
花呗额度怎么提升?
花呗的额度管理本质上是平台对用户消费能力的动态评估。高频次的小额消费往往比单笔大额交易更易获得系统信任,这种模式能有效降低风控模型的波动系数。当用户建立稳定的消费周期后,系统会通过账单周期内还款行为的...