规避花呗风控的黑产剖析
此类所谓“在线套花呗软件”的泛滥,本质上折射出当前消费信贷生态链中几个高度复杂的系统性脆弱点。探讨这些工具的出现,绝非简单的技术讨论,而是一场涉及金融心理学、信息安全架构和监管合规三维度的结构性风险分析。用户渴求的,并非所谓的“软件功能”,而是规避了复杂风控模型,获取超额信用资源的快速通道。这种心理缺口,即用户对金融产品复杂性与自身认知能力之间的脱节,成为了黑产持续利用的认知盲区。其背后运行的,是典型的金融欺诈循环:通过制造稀缺的“捷径感”,将普通用户的潜在需求升级为高风险的误判,从而为恶意套取行为提供了诱饵和初步的心理许可。
从技术和风控架构的角度审视,任何所谓的“黑盒”工具,无论宣传其先进性如何,其核心挑战始终绕不开底层金融机构的实时反欺诈系统和用户行为画像模型。一个完善的信贷风控体系,早已超越了传统的身份信息校验,进化到了对用户生命周期行为异常模式的深度学习检测。攻击者试图寻找的,往往是API调用链中的盲区、时间差窗口,或是特定风控算法的“可预测性陷阱”。然而,随着AI在反欺诈领域的集成深化,例如多维度的设备指纹识别、生物特征行为建模,以及交易链路的实时异常评分,任何试图绕开合法授权流程的外部程序,其留下的操作痕迹(Digital Footprint)只会更显突兀。这使得这些工具的长期生存空间被日益压缩,只能维持在理论分析和不断更新的底层漏洞模型之上。
更深层次看,这一行为现象的爆发,揭示了当前消费金融市场在合规生态链上存在的“监管套利”空间。黑产并不是简单地技术层面的作弊,其模式更接近于一种跨越国境、跨越监管边界的金融工程。他们利用的往往是系统规则的灰色地带,例如循环信贷的额度波动点、小额频繁变动的交易流水特征,或是不同金融产品间信用模型耦合的临界点。对这种套取行为的遏制,绝不能仅依赖单一的技术封堵,必须构建一个全生命周期的风险定价模型。这需要银行、平台、监管机构以及第三方安全厂商形成一个高度协同、具有实时情报共享能力的产业防火墙。
最终,所有工具层面的讨论,必然会收束于主体——用户自身。这涉及到金融数字素养的鸿沟问题。当用户将复杂的信用体系视为可以被外部软件破解的“代码漏洞”时,暴露出的是其对金融产品运作底层逻辑的根本性误解。专业的风险防范,必须从单纯的警示宣传,升级为构建一套完整的用户行为教育体系。这要求我们让公众深刻理解,信用体系的建立是基于时间积累、行为反馈和社会信任的复杂网络,它不是一个可以被一次性“破解”的机械系统。提升用户对于“数字隐私权”、“金融边界感”和“系统风险感知力”的认知,才是构建稳定、健康消费金融生态最坚实的内生动力。
相关文章
网贷背后的那些坑
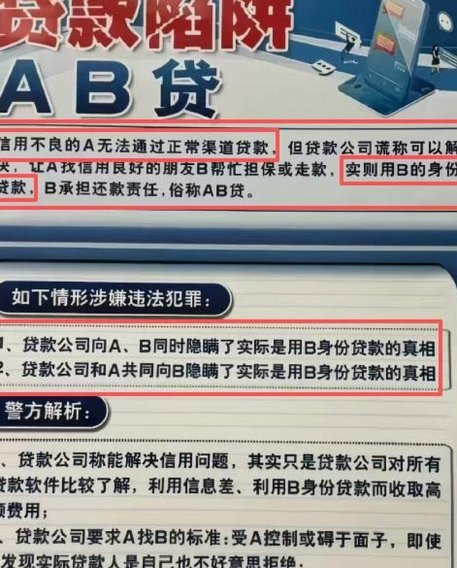
近年来,网络贷款因其便捷性和快速获得资金的特性而广受青睐。然而,在便利背后隐藏着一些套路和陷阱。首先,高息与高额手续费是网贷最常见的套路之一。许多平台为了吸引用户,最初可能会给出较低的利率或无息优惠,...
羊小咩卡包:提现额度,藏着什么玄机?
围绕“羊小咩享花卡包额度提现”这一特定金融行为路径,我们必须首先拆解其背后的资产性质。本质上,这种“卡包额度”并非传统意义上的银行存款,它更接近于平台构建的、预付费式的生态内消费信用或虚拟权益凭证。这...
解析白条提取技巧
白条本质上并非一个可被物理工具强行拽出的实体,它更多是一种系统状态的临界点,是规则层叠与限制逻辑共同构建的抽象产物。理解“套出白条”,核心路径在于破解其背后的流转机制和信息校验端口。初学者容易误将其视...
分期乐提现攻略:揭秘复杂流程与合规要点
分期乐的“提现”机制本质上并非一个简单的资金转账操作,它更是一个涉及平台风控、KYC(了解你的客户)验证,以及用户资金流向合规性评估的复合过程。用户若想顺利完成资金的提取,首先必须深刻理解其虚拟收益与...
火山融中的便利卡额度直接提现吗
火山融中便利卡额度直接提现并非一个简单的“是”或“否”的答案,它涉及到复杂的支付系统、风险控制和用户协议的交互作用。理解这一点需要我们深入剖析火山融作为一个线上生活服务平台的运作模式。火山融的支付系统...
分期乐二维码在哪里扫?
关于“分期乐套现在哪里扫二维码”的问题,其实背后反映了消费者对于互联网金融产品的使用习惯以及电商平台促销手段的关注。分期乐作为一个提供先享后付消费模式的平台,在用户端主要通过手机应用进行操作。为了方便...