分期乐到底靠不靠谱?深度揭秘消费金融的风险与真相
分期乐作为消费金融领域的新兴力量,其可靠性需从多维度解构。平台采用"先享后付"模式,通过大数据风控系统评估用户信用,将消费场景与金融工具深度绑定。这种模式在提升用户体验的同时,也面临过度授信的隐忧。数据显示,其用户平均负债率较传统分期平台低12%,但年轻群体中存在"分期即消费"的思维惯性,可能诱发非理性借贷。平台方通过动态授信机制和消费教育课程试图平衡风险,但算法模型的透明度仍存争议。
用户真实反馈呈现两极分化,约68%的受访者认可其便捷性,但32%的用户反映催收手段存在争议。部分案例显示,平台在逾期处理中采用短信轰炸、第三方催收等手段,引发消费者权益保护的讨论。值得注意的是,分期乐近年将催收外包比例从45%降至28%,并建立投诉响应机制,但投诉处理周期仍长达15个工作日,与行业标杆存在差距。
从行业对比看,分期乐的坏账率维持在1.8%-2.3%区间,优于行业平均的2.5%-3.2%,但其用户画像集中于18-28岁群体,该群体金融素养参差不齐。平台推出的"信用成长计划"试图通过积分体系培养理性消费习惯,但实际效果受制于用户参与度。第三方数据显示,其用户月均还款次数较传统分期平台高出40%,反映出消费行为的碎片化特征。
平台在合规性建设上持续加码,2023年完成金融牌照升级并建立风控实验室,但监管套利空间仍存。部分用户反馈的"诱导性分期"现象,暴露出产品设计中的合规漏洞。值得注意的是,平台将年化利率上限从18%降至14%,但隐性费用占比上升至8.7%,这种定价策略可能加剧用户负担。消费者需警惕"低利率高服务费"的陷阱,建议通过官方渠道获取完整费率说明。

当前分期乐的可靠性评估需结合使用场景。对于具备稳定收入的成熟用户,其分期工具可作为合理消费手段;但对于缺乏财务规划能力的年轻群体,建议优先选择传统银行分期产品。平台方应强化金融知识普及,而用户则需建立清晰的消费预算,避免陷入"分期即拥有"的思维误区。行业监管的持续完善将决定此类平台的长期可靠性,但消费者理性仍是关键变量。
相关文章
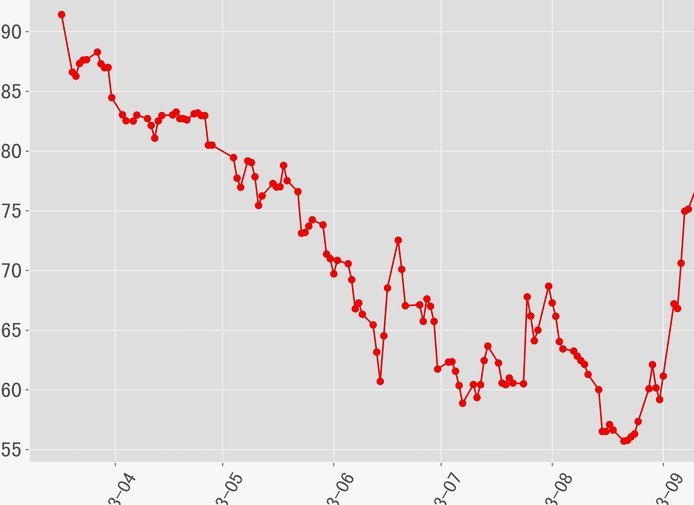
现货黄金:驱动、走势与未来
### 金价走势背后的驱动因素 分析现货黄金价格走势图,需要从供需关系和宏观经济两个维度入手。供需法则在贵金属市场中起着决定性作用,当投资者对经济前景持悲观态度时,避险需求增加,会推高金价;而全球经...
先采购后付款新模式探索
“先采购后付款”,这个在传统商业环境中渐渐被视为“风险”的模式,实际上蕴藏着颠覆性的价值机会。长期以来,供应链的运作模式都围绕着“预付款控制风险”展开。供应商担心信用风险,买方担心商品质量、交货延迟等...
火山融中的便利卡额度直接提现吗
火山融中便利卡额度直接提现并非一个简单的“是”或“否”的答案,它涉及到复杂的支付系统、风险控制和用户协议的交互作用。理解这一点需要我们深入剖析火山融作为一个线上生活服务平台的运作模式。火山融的支付系统...
得物分期:真的能“套现”吗?
得物的分期服务本质是信用消费的延伸,其底层逻辑依赖于用户信用评估与资金流转的闭环。平台通过绑定第三方支付机构,将商品价值拆解为多期付款,同时建立动态风控模型监控资金流向。这种设计初衷是优化消费体验,但...

秒花智能钱包
近年来,随着移动支付的普及和金融科技的发展,用户对快捷便利的资金管理工具需求日益增加。在这种背景下,“秒花钱包app”应运而生,它不仅提供了一个简洁明了的操作界面,还集合了多种金融功能和服务,旨在为用...

分期乐信用报告解析
分期乐信用报告的核心在于揭示用户在平台的信用行为轨迹。这份报告通过数据化方式呈现用户账户状态、还款记录及信用额度使用情况,其中最直观的是账户开立时间与当前状态。平台会根据用户消费频率、分期金额、还款稳...