多元化与高效的双重保障
网贷平台的盈利模式并非单一,而是一个多渠道、多层次的综合体系,其核心在于风险管理和效率驱动。最初,许多平台依靠高息放贷来快速扩张,但这种模式在规模扩大后,面临着极高的运营成本和巨额的坏账风险,最终导致了崩盘。如今,成熟的网贷平台已经放弃了单纯的“高息”模式,转而构建一个包含“收益分成”、“投资管理费”、“服务费”等多重收入来源的生态系统。其中,收益分成仍然是核心。平台通过接入第三方金融产品,如保险、理财产品等,获取产品销售的佣金。这种方式降低了自身的风险,因为收益来源多样化,与金融产品销售方的利益绑定,形成协同效应。更重要的是,平台可以根据借款人的需求,推荐合适的金融产品,提升用户体验和粘性,从而实现可持续发展。

除了收益分成,投资管理费也为平台带来了可观的收入来源。随着对金融知识的普及,越来越多的借款人

值得关注的是,服务费也逐渐成为网贷平台的重要收入来源。平台通过提供在线咨询、信用评估、还款提醒、借款申请指导等一站式服务,收取服务费。这种模式降低了用户的获客成本,同时提升了平台的服务质量和用户体验。尤其是在政策监管趋严的背景下,平台需要提供更全面的金融服务,包括合规性的风控支持,帮助用户规避金融风险。同时,平台可以利用大数据技术,进行精准营销,向用户推荐更符合其需求的金融产品和服务的。实现风险控制和客户服务的双赢,是平台可持续发展的关键。
更深层次的盈利模式则体现在数据交易和风险控制服务上。网贷平台拥有庞大的用户数据,包括借款人的信用记录、消费习惯、社交关系等,这些数据对于金融机构、风控公司、营销公司等具有极高的价值。平台可以通过数据分析,挖掘用户行为模式,进行精准营销,甚至可以出售匿名化后的用户数据,获取收益。同时,平台还可以提供风险控制服务,利用自身的风控技术和经验,帮助其他金融机构提升风控水平,收取技术服务费或咨询费。 这种模式,不仅提高了平台的运营效率,也增强了平台的抗风险能力,使其能够在监管环境中持续发展。总之,未来的网贷平台将更加注重生态构建和差异化竞争,实现盈利模式的多样化和可持续发展。
相关文章
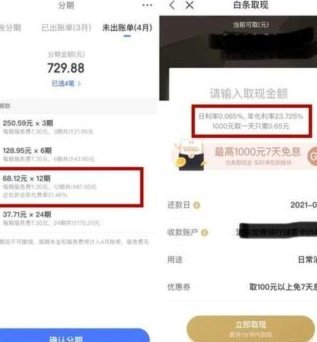
白条取现背后的隐形利息
“白条取现有利息吗?”这是一个看似简单的问题,却蕴藏着许多微妙的商业逻辑。乍看之下,白条本是商家为顾客提供的一种信用服务,并没有明示利息收入。然而,实际上,白条背后的运作机制和商家经营策略都包含着对利...
2020京东白条提现操作指南
2020年,京东白条作为一种互联网金融工具,为用户提供了便捷的消费信贷服务。然而,对于许多用户来说,了解如何提现仍然是一个挑战。本文将详细介绍2020年的京东白条提现流程与注意事项。 首先,要确保你...
美团月付取现没了?深层原因与支付生态的变革解析
美团月付取现功能的消失折射出平台生态的深层变革。这一调整并非简单的技术故障,而是多重因素交织的结果。从金融监管视角观察,支付业务的合规边界正在收窄,现金提取作为资金流动的关键节点,必然受到更严格的审查...
美团月付提现:便捷还是风险?
美团月付提现到微信,看似简单的操作背后,隐藏着一系列需要细致考量的因素。从用户体验的角度来看,美团的这一策略无疑降低了用户体验的门槛,尤其对于那些习惯小额消费、频繁使用美团App的用户而言,无需复杂的...
美团月付取现功能详解及使用注意事项
随着金融科技的迅猛发展,越来越多的生活服务类应用逐渐融入了金融功能,成为用户日常消费的重要工具。美团月付便是这一趋势中的一个典型代表。作为一款集成了支付和信贷功能的服务,美团月付为消费者提供了一种全新...

便荔卡15000额度怎么灵活运用
便荔卡,如今已不仅仅是积分消费的附属品,其背后的信用额度对于许多人来说是重要的财务缓冲和消费能力体现。面对15000元的便荔卡额度,将其灵活运用,甚至转移到更具收益或更能满足需求的渠道,成为不少用户的...