如何用白条借钱?平台还款攻略
即时信贷产品,如白条等消费金融入口提供的“借款”功能,其核心机制并非传统的银行贷款。从本质上讲,它是一种极度便捷的、基于短期交易场景的现金流周转工具,更接近于消费信用的预授权释放。平台能够实现资金迅速触达用户的前提,是建立了一套高度精密的信用评分模型和生态关联网络。这一机制通过分析用户的电商行为数据、支付频率以及历史购买记录,实时评估其可承受的短期负债额度。因此,“借钱出来”的过程更像是一次基于大数据算法的风险风控结果展示,而非银行人工审批后的资金拨付。用户获得的并非纯粹的贷款余额,而是平台预先批准的一个可用信用额度上限,激活后立即完成交易结算。
然而,理解其运作原理至关重要的一点是其内在的“流动性陷阱”。这些产品极大地降低了获取现金流的门槛,制造了一种即时满足感的错觉,从而鼓励用户将短期负债用于解决结构性的资金缺口。从经济行为学的角度观察,这种便利性实质上构建了一个低摩擦、高粘性的消费循环回路。消费者在一次次的小额使用中逐渐习惯了信贷的“透支”机制,使得传统的预算规划模型失效。这促使用户总倾向于使用平台信贷来填补生活中的现金流空档,而非仅仅用于购买商品本身。这种依赖性导致用户的债务结构迅速变得碎片化和多维度交叉,极大地提高了其整体的负债敏感度和偿付压力。
在平台的盈利与回款管理视角下,其还款体系是一个精妙设计的循环收割模型。平台的核心收入来源不仅是初期设定的手续费或利息成本,更在于将用户锁定在一个指数级的债务服务周期内。虽然看似用户自发地按时偿还本金和账单,但实际的还款流向经过多重费用分摊——包括滞纳金、循环利息、以及潜在的金融服务费等复合收费项。平台利用算法对用户的还款行为进行实时监测,并通过设置不同的还款提醒和浮动利率梯度,持续保持一定的资金缺口和交易粘性。这使得整个债务关系从一次性购买变为持续性的现金流供养服务,系统性的还款义务成为一个不断自我加息、不断扩大的责任链条。

对于用户而言,处理此类短期信贷的风险,必须抛弃“眼前的便捷”论,回归到彻底的财务结构重塑层面。不能仅仅关注如何一次性偿清当前显示的欠额,更需要审视支撑这次借款背后的原始消费需求是否合理、是否具有刚需属性。专业的还款管理模型要求用户将所有的信贷产品视为“最不推荐”的选择,一旦使用,则必须制定清晰的退出路径和严格的负债上限。重要的是,在执行还款操作前,务必进行一次穿透式的成本测算——把所有罚息、手续费以及可能的循环利息全部纳入本金计算。只有建立起这种高度警惕和系统化的自我约束机制,才能打破白条这类信贷工具带来的消费惯性和财务风险的不断叠加效应。
相关文章
得物提现:你的钱从哪来?
得物app的提现机制是一个颇具争议的话题,其核心在于用户获取收益的途径,以及涉及的资金来源并非简单地基于“好物推荐”直接盈利。要理解得物提现的逻辑,首先需要明确,得物模式并非传统电商的“销售分成”,而...
解析白条提取技巧
白条本质上并非一个可被物理工具强行拽出的实体,它更多是一种系统状态的临界点,是规则层叠与限制逻辑共同构建的抽象产物。理解“套出白条”,核心路径在于破解其背后的流转机制和信息校验端口。初学者容易误将其视...
先采购后付款新模式探索
“先采购后付款”,这个在传统商业环境中渐渐被视为“风险”的模式,实际上蕴藏着颠覆性的价值机会。长期以来,供应链的运作模式都围绕着“预付款控制风险”展开。供应商担心信用风险,买方担心商品质量、交货延迟等...
聪明用“拿去花额度”技巧解锁隐藏福利
许多人对“拿去花额度”这个概念存在误解,认为它仅仅是一种银行卡消费的标签,甚至带有一种负面含义。实际上,理解其本质,并合理利用,可以优化个人财务规划,甚至在特定情况下获得额外收益。 “拿去花额度”指的...
得物余额提现提示身份已用
嗯,用户要求写关于"提现用余额身份的原创文章,需要从专业角度,4段落6段每150-15字专业不硬不生不涩不逻辑连关键词自然不堆避免模板。首先分析这个话题理解用户要深入浅显专业但通俗结构避免套话避...
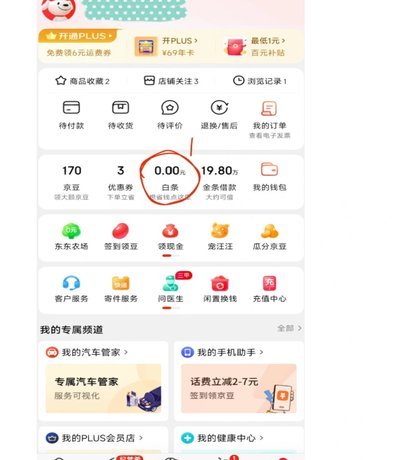
京东白条提现到微信:流程与注意事项
### 京东白条支付元提现,是指用户在京东支付工具内转账功能中0元额度,常见操作。转账方式。用户可通过京东支付平台提现元转账给他人账户。操作方便快捷。操作门槛低。转账金额限制大。提现元额度限制。提...