羊小咩便荔卡取现背后的秘密
羊小咩便荔卡的取现逻辑暗含金融工具的底层设计逻辑,其核心在于将虚拟资产转化为实体货币的流动性转换。从技术实现层面看,该产品可能通过嵌入第三方支付接口实现资金划转,但需注意其与传统信用卡取现的本质差异——便荔卡的取现路径可能涉及多层资金池调度,需在合规框架内完成资金闭环。这种设计既满足用户即时用现需求,又通过分层风控机制降低金融机构的流动性风险。
在操作层面,用户需警惕取现过程中的隐性成本结构。部分便荔卡产品可能采用阶梯费率模式,初期取现手续费较低,但随着取现频次增加或金额扩大,费率会呈非线性增长。这种设计本质上是通过价格杠杆调节用户行为,引导资金在特定场景内沉淀。同时,部分产品可能设置取现额度动态调整机制,根据用户信用评分实时修改可提现限额,这种算法模型往往结合了大数据风控与行为经济学原理。

从监管视角观察,此类产品的取现功能可能触及支付清算领域的合规边界。金融机构需在反洗钱(AML)框架下,对取现行为进行交易监控与可疑交易报告。值得注意的是,部分便荔卡产品可能通过技术手段模糊资金流向,例如将取现行为包装为消费支付,这种操作可能引发监管机构对资金挪用风险的担忧。合规性建设需要在技术创新与监管要求间找到平衡点。
用户在使用过程中应特别关注资金安全边际。便荔卡的取现功能可能涉及多级账户体系,资金在不同层级间的流转可能产生延迟或损耗。部分产品可能设置取现通道的实时到账规则,但需注意节假日或系统维护期间的异常处理机制。此外,用户应警惕部分产品在取现环节设置的隐性条件,如连续使用次数限制、时段性费率调整等,这些设计往往与用户行为预测模型密切相关。

当前市场环境下,便荔卡取现功能的演变折射出金融科技产品的创新方向。部分机构正尝试通过区块链技术实现取现过程的可追溯性,或利用智能合约设定动态取现规则。这种技术迭代不仅影响用户体验,更可能重塑金融基础设施的底层架构。未来随着监管沙盒的推进,此类产品的合规边界将更加清晰,但技术创新与风险控制的博弈仍将持续。
相关文章
携程花还款渠道解析 平台可靠性探讨
携程花是携程推出的一种消费信贷产品,用户购买旅行产品时可选择“花”进行分期付款,后期需按约定还款。关于“携程拿去花哪里还款”的疑问,主要源于用户对还款渠道的困惑和对平台还款透明度的担忧。通常情况下,用...
羊小咩回收平台何处寻?信任与价值评估更重要
当一个用户提出“羊小咩回收平台是哪个”这样的问题时,这不仅仅是一个信息检索的行为,它实际上透露出对一个特定、细分市场交易安全性和权威性的深层探寻。任何直接给出单一答案的表述,都无法触及二级市场交易机制...

便荔卡15000额度怎么灵活运用
便荔卡,如今已不仅仅是积分消费的附属品,其背后的信用额度对于许多人来说是重要的财务缓冲和消费能力体现。面对15000元的便荔卡额度,将其灵活运用,甚至转移到更具收益或更能满足需求的渠道,成为不少用户的...

秒花智能钱包
近年来,随着移动支付的普及和金融科技的发展,用户对快捷便利的资金管理工具需求日益增加。在这种背景下,“秒花钱包app”应运而生,它不仅提供了一个简洁明了的操作界面,还集合了多种金融功能和服务,旨在为用...
美团月付取现遇阻?原因解析及解决方案
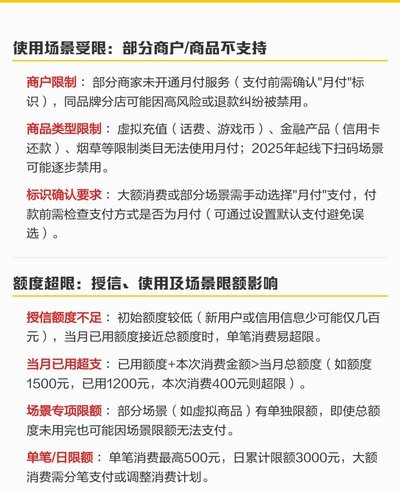
最近,有用户反映美团月付的取现功能存在无法正常使用的情况。针对这一现象,我们需要从多个角度进行深入分析。 首先,从技术角度来看,这可能是由于系统维护或升级导致的暂时性问题。通常,金融支付平台在更新系...

携程拿去花提现商家怎么操作
携程拿去花,作为一种新兴的消费返利平台,凭借其与携程的深度合作,迅速吸引了大量用户。然而,不少用户在使用过程中遇到“提现商家”的问题,疑惑“携程拿去花提现商家怎么提现”,这其实反映了平台本身运营机制的...