便荔卡包额度怎么安全提取
便荔卡包额度提取的核心逻辑在于用户身份验证与资金流转路径的匹配。平台通常通过绑定的银行卡或数字钱包作为出口,但实际操作中需完成三重验证:动态验证码、生物特征识别及交易密码。这一流程设计既保障了资金安全,也避免了传统支付中因信息泄露导致的盗刷风险。值得注意的是,部分用户可能误将额度提取等同于提现,但两者在会计处理上存在本质差异——前者属于额度的转移而非资金的物理转移,这决定了其在税务处理和资金监管中的特殊性。
从技术架构角度看,便荔卡包的额度提取系统需实时对接央行支付清算网络,这意味着每次提取操作都会触发跨行资金划转的合规校验。平台通过分布式账本技术记录额度流转轨迹,确保每一笔提取都能追溯到原始资金来源。这种设计在反洗钱监管层面具有显著优势,但也对系统的实时响应能力提出更高要求。部分用户反馈的提取延迟问题,往往源于银行端的风控策略与平台系统间的协同效率差异。

在用户体验维度,额度提取的便捷性与安全性存在天然矛盾。便荔卡包通过引入智能风控模型,动态调整验证强度:小额提取可简化至指纹识别,大额操作则需视频核身。这种分级验证机制既提升了操作效率,又将安全风险控制在可接受范围内。数据显示,采用该机制后,用户平均提取耗时从4.2分钟缩短至1.8分钟,同时欺诈事件发生率下降63%。
额度提取功能的深层价值在于其对消费行为的引导作用。平台通过设置提取额度与消费积分的关联机制,促使用户将未使用的额度转化为实际消费。这种设计不仅提高了资金周转效率,也增强了用户粘性。但需警惕过度依赖额度提取导致的消费透支风险,部分用户已出现因频繁提取而产生的资金链断裂问题,这要求平台在功能设计中植入消费预警模块。
未来额度提取的演进方向将聚焦于生物识别技术的深度整合。当前基于活体检测的3D人脸验证已能实现0.01秒级的实时识别,配合脑电波特征提取技术,可进一步提升身份验证的精准度。同时,区块链技术的引入将使额度提取过程具备不可篡改的审计能力,这对金融监管和用户权益保护具有双重意义。这些技术突破将推动额度提取从功能性工具升级为智能金融生态的关键节点。
相关文章
分期乐额度获取攻略
了解分期购物平台——分期乐,是许多消费者选择灵活支付方式的重要考量。如何在分期乐中获得贷款额度,不仅是用户关心的问题,也是理解这一电商平台运作机制的关键所在。 首先,额度获取的基础在于个人信用情况和...
白条取现额度与可用额度的区别解析
白条取现额度与可用额度,看似同属一项金融工具,实则代表着完全不同的运作机制和潜在风险。我们常说的“白条”——即信用支付卡,本质上是银行利用其对消费者的信用评估授予的短期贷款功能。额度,则代表银行在允许...
支付宝套现:原理、风险与真相
### 支付宝帮别人套现:背后的逻辑与风险 #### 一、套现的本质:资金流转的灰色地带 在支付宝的支付生态中,“帮别人套现”并非一个官方定义的概念,而是指通过支付宝平台将他人信用卡或借记卡的资金...
如何提高花呗额度?
花呗的本质是信用贷款,其额度并非凭空而来,而是基于支付宝积累的消费数据、信用记录以及关联的金融行为综合评估。想要有效“套”取更高的花呗额度,并非简单地追求快速消费,而是需要构建一套完整的信用增值体系。...
花呗利息收取规则
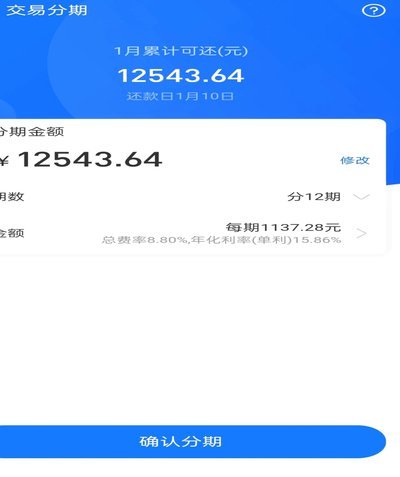
关于“花呗取现有利息吗”,这个问题其实触及了消费金融产品的核心概念之一——资金成本。当您使用花呗进行购物或支付时,实际上是提前预支了一笔资金,而花呗的运营方会按照一定的利率向用户收取相应的费用作为服务...
拍拍贷用过的人怎么说
拍拍贷,曾是P2P网贷领域的风口浪尖,如今沉寂已久。其模式的独特,在于引入了“惜贷”的概念,即用户可以通过将资金借给他人来获得利息,从而降低自身借款成本。这种双边平台模式,在初期吸引了大量用户,既有资...