便荔卡取现:机遇与挑战
便荔卡取现,近年来随着移动支付技术的迅猛发展而变得愈加便捷。作为一种新型金融工具,它不仅简化了消费者的日常消费体验,也为商家提供了多样化的资金管理方式。然而,在享受便利的同时,我们也需关注其背后的风险与挑战。
首先,从消费者的角度来看,便荔卡取现可以看作是即时现金提取服务的延伸,极大地满足了用户的紧急需求或特殊情况下快速获得现金的愿望。例如,对于频繁出差或旅行的人群来说,这种功能尤其有用。不过,值得注意的是,尽管便捷性显著提升,但高额的服务费用和利息也是不可忽视的成本。因此,在使用这项功能前,消费者应当仔细评估其必要性和相关成本。
其次,从商家的角度看,便荔卡取现为他们提供了灵活的资金周转解决方案。通过允许客户直接将资金提取至银行卡或第三方支付平台账户中,商家可以在不影响客户消费体验的前提下优化库存管理、提高现金流效率。然而,这同时也意味着增加了一项需要妥善管理和监控的服务,在确保安全性和合规性的同时,还需要合理设置费率以平衡成本与收益。
最后,便荔卡取现作为一种新兴的金融服务形式,其背后还涉及复杂的金融监管问题。一方面,它促进了金融市场的活跃度和创新力;另一方面,也对传统金融机构构成了挑战,促使后者不得不审视自身服务模式是否能够适应新时代的需求变化。因此,在推广此类服务时,金融机构必须严格遵守相关法律法规,并确保用户隐私得到有效保护。
综上所述,便荔卡取现无疑为现代金融服务带来了诸多机遇与变革,但同时也伴随着一系列复杂的问题需要共同面对和解决。
相关文章
分期乐套款:消费场景的金融重构
深度绑定消费场景的“分期乐套款”,本质上不是一次单纯的物料交易,而是一场结构化的消费心理重塑实验。它巧妙地将多个看似独立的商品或服务,通过“一套组合”的叙事包装,瞬间抬升了消费者的情感投射价值。从行为...
分付24小时取现:收益是怎么来的?
“分付24小时取现”这一模式,从金融产品的角度分析,其“有利息”的本质并非传统意义上的利率,而是一种基于时间价值的收益构建。这种模式的核心在于,通过将贷款或投资分散成多个小额支付,并承诺在24小时内实...
金融风控视角下的额度套现漏洞分析
任何涉及“额度套现”的操作,从专业的金融风控和网络安全角度审视,其核心讨论点从未是流程本身,而是金融系统在数据验证、资金流向监控以及生态链信任机制上的多重薄弱环节。这种模式的诱惑性,根植于对传统银行监...
拼多多商家遭秒退:如何应对套现难题?
拼多多平台以其低价商品和热闹的氛围吸引了众多商家,但也滋生了一些灰色交易。拼多多套现是指商家通过虚假宣传或恶意操作,将用户订单转换为利润,最终导致平台损失。诚信商家遭遇秒退事件,无疑是一件令人头疼的事...
分期乐套购:风险与真相
最近,关于“分期乐套购物额度真的假的”这一话题在网络上引发了广泛讨论。所谓的“套购”,即用户利用某些平台规则或漏洞,在短时间内快速刷取大量消费额度,以实现低成本甚至免费获取商品的目的。从表面来看,这种...
分期乐有额度却借不出来?这里有解决指南
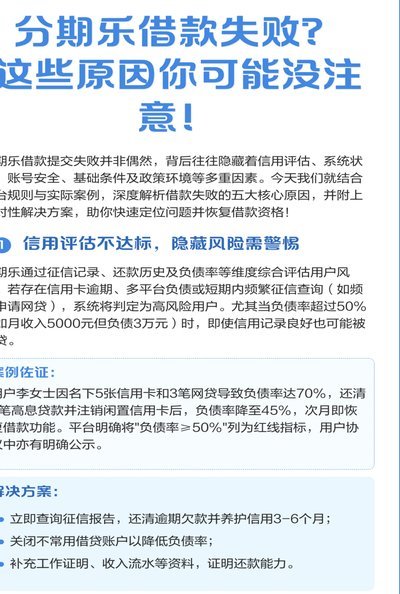
面对“分期乐有额度借不出来”的问题,很多用户可能会感到困扰和焦虑。首先需要明确的是,这往往不是平台的疏忽或恶意设置障碍,而可能是由于一些客观条件限制所致。通常情况下,分期乐会根据用户的信用评估、还款能...