携程信用支付重构旅游消费
携程近年来在金融产品创新上的动作,折射出在线旅游平台对用户消费行为的深度重构。"拿去花"这类信用支付工具的推出,本质上是将旅游消费场景与金融杠杆结合的尝试。通过大数据分析用户出行频率、消费能力等维度,携程试图构建一套动态授信模型,这种模式既规避了传统分期产品对用户资质的严苛要求,又通过场景化风控降低了违约风险。值得注意的是,这种嵌入式金融方案正在重塑旅游消费的决策链条,用户不再单纯比较价格,而是将信用额度视为出行成本的重要变量。

从产品设计逻辑看,携程的金融创新呈现出显著的场景适配特征。其信用评估体系不仅依赖常规的征信数据,更深度挖掘用户在平台内的行为轨迹——高频次预订、长停留时间、高客单价等指标被赋予不同权重。这种基于行为数据的信用画像,使风控模型具备更强的场景穿透力。同时,产品设计中嵌入的"先享后付"机制,实质上是将旅游消费转化为可拆解的短期负债,这种财务安排既满足了用户即时出行的迫切需求,又为平台沉淀了持续的金融数据资产。
这种创新模式对行业竞争格局产生深远影响。传统旅游平台在金融工具研发上长期处于弱势,携程的突破打破了这种平衡。通过将金融产品深度嵌入预订流程,平台得以在用户生命周期中获取更多触点,这种黏性增强直接转化为更高的客户留存率。更关键的是,信用支付工具的普及正在改变旅游消费的市场结构,原本依赖价格战的行业竞争,逐渐转向信用额度、支付便利性等新维度的角逐。
然而这种模式也暗含潜在风险。过度依赖行为数据的信用评估可能放大算法偏见,导致部分用户被系统性排除在金融服务之外。此外,旅游消费的波动性特征与信用产品的长期性存在天然矛盾,当经济环境变化导致用户还款能力下降时,平台可能面临集中违约风险。这些挑战要求携程在产品迭代中持续优化风险定价模型,同时探索与持牌金融机构的深度合作,构建更稳健的金融生态。
从更宏观的视角观察,携程的金融创新正在推动在线旅游行业向"平台即金融基础设施"的形态演进。这种转型不仅需要技术能力的支撑,更考验平台对用户需求的精准把握。随着信用支付工具的普及,旅游消费的金融属性将日益凸显,这既为行业带来新的增长极,也要求从业者在创新与风险之间找到更精细的平衡点。未来,这种场景化金融方案可能成为在线旅游平台的核心竞争力之一。
相关文章

鹿优选会员费退费全攻略
退回鹿优选会员费用的核心挑战,绝非简单的流程操作问题,而是一套涉及平台服务协议、交易周期以及消费记录交叉验证的复杂机制。消费者首先需要理解的,是几乎所有在线会员服务都采用预付费、即时履约的模式,会员费...
携程拿去花秒付:现金即刻到账
近年来,随着在线旅游市场的迅速发展,各大平台纷纷推出便捷的支付工具以满足用户需求。携程旗下的“拿去花”便是一个典型的代表,它不仅能够提供贷款服务,还为用户提供了一种灵活的资金解决方案——秒付功能,允许...
荔花糖:巧制传统名点秘诀
“羊小咩便荔卡怎么套出”这个问题,看似简单,实则蕴含着复杂的工艺和对传统技艺的理解。它不仅仅是关于制作一种特殊的糖果,更是关于对原材料的精挑细选、对制糖流程的精确控制、以及对最终产品形态的极致追求。便...
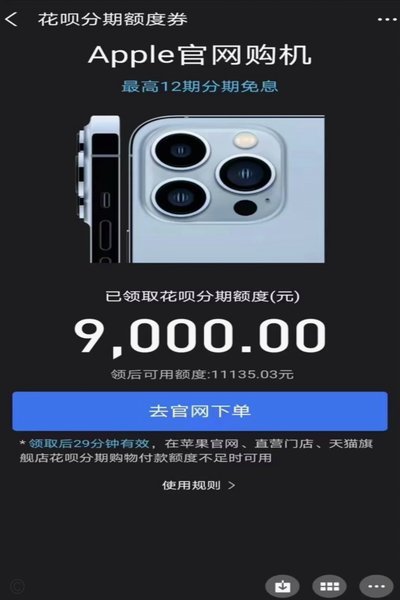
羊小咩临时额度怎么刷出来
在金融信用体系日益发达的今天,临时额度作为一种灵活的资金调剂手段,已成为许多借贷平台的重要功能。羊小咩作为市场中的借贷服务产品,其临时额度机制的设计初衷并非为了鼓励过度消费,而是为用户提供在特定场景下...
得物秒杀背后的秘密:如何构建一个信任电商生态圈?
得物秒杀的价值并非仅仅在于“秒杀”这个词本身,而在于它构建了一个高度精细化的、基于社区信任的时尚电商生态系统。要理解“得物秒杀在哪里”,首先要认识到它所处的市场环境:中国潮流消费市场。过去,消费者在寻...
分期乐套购:风险与真相
最近,关于“分期乐套购物额度真的假的”这一话题在网络上引发了广泛讨论。所谓的“套购”,即用户利用某些平台规则或漏洞,在短时间内快速刷取大量消费额度,以实现低成本甚至免费获取商品的目的。从表面来看,这种...