网贷陷阱全揭秘:骗子套路和风险自查指南
网贷骗局的套路往往以"便捷"为诱饵,实则通过多重设计收割用户。虚假平台常以高收益、低门槛吸引用户,其资质多通过伪造营业执照、虚构合作方等方式包装。这类平台通常设置复杂流程,诱导用户多次提交敏感信息,随后以"审核未通过""系统故障"等理由要求缴纳保证金或手续费。部分平台甚至通过伪造银行流水、虚假征信报告等手段,制造"已放款"假象,待用户陷入资金困境时才显露骗局本质。
诱导性借贷套路则通过算法推送精准锁定目标群体。部分平台以"信用修复""快速提额"为名,诱导用户签订远超实际需求的贷款协议。实际利率往往通过砍头息、服务费、逾期罚息等名目层层叠加,最终形成远高于行业标准的综合年化利率。更有甚者利用用户信息不对称,将"日利率0.05%"的表述转化为年化利率约18%,却在合同中模糊关键条款,导致用户在还款时陷入被动。
隐私泄露与信息滥用是网贷骗局的隐蔽手段。部分平台通过过度收集用户通讯录、社交关系等非必要信息,构建精准的用户画像。这些数据被用于二次贩卖给第三方,甚至成为电信诈骗的工具。更有平台利用用户授权漏洞,将借贷数据打包出售,导致用户遭遇精准诈骗电话、短信轰炸。部分案例中,用户个人信息被用于伪造身份证明,进而引发更严重的法律风险。
催收陷阱往往在还款期满后显现。部分平台通过"暴力催收"制造恐慌,以威胁、恐吓等手段逼迫用户转账。更有甚者伪造征信记录,声称用户存在逾期行为,诱导其缴纳"解冻费""征信修复费"。这类骗局常利用用户对征信系统的认知盲区,通过伪造的官方文件、虚假的催收记录制造紧迫感。部分用户在压力下转账后,既无法追回款项,又因征信受损陷入双重困境。
技术诈骗手段正随着金融科技发展不断升级。部分平台通过钓鱼网站、恶意软件窃取用户登录信息,或利用漏洞篡改借贷数据。更有不法分子通过伪造APP界面,诱导用户输入支付密码。这类骗局往往借助社交平台传播,以"内部渠道""限时优惠"等话术降低用户警惕性。技术手段的隐蔽性使得用户难以察觉,一旦中招往往面临资金损失与信息泄露的双重打击。
相关文章
金融风控视角下的额度套现漏洞分析
任何涉及“额度套现”的操作,从专业的金融风控和网络安全角度审视,其核心讨论点从未是流程本身,而是金融系统在数据验证、资金流向监控以及生态链信任机制上的多重薄弱环节。这种模式的诱惑性,根植于对传统银行监...
得物提现多久到账?看这里就懂了
在探讨得物提现的时间问题之前,我们需要了解得物的提现规则和流程。得物APP作为国内知名的二手交易平台,其提现功能为用户提供了便捷的资金流转途径。通常情况下,得物用户可以通过提现将平台内的现金余额转换为...
花呗套付款可靠吗?如何安全取消
花呗套付款本质上属于对支付工具的违规操作,其可靠性需从风险与合规性双重维度审视。平台设计花呗的核心逻辑是信用消费,而非资金流转通道,任何试图通过虚构交易、拆分支付或关联账户等方式实现资金转移的行为,均...
分期乐套购:风险与真相
最近,关于“分期乐套购物额度真的假的”这一话题在网络上引发了广泛讨论。所谓的“套购”,即用户利用某些平台规则或漏洞,在短时间内快速刷取大量消费额度,以实现低成本甚至免费获取商品的目的。从表面来看,这种...
得物app如何提现 平台返现
得物(Poizon)的提现机制与平台返现机制,一直是用户关注的焦点。它并非简单的“直接提现”,而是经过一系列计算和结算,最终以“得物币”或银行转账的形式结算到用户账户。得物币的产生,很大程度上依赖于用...
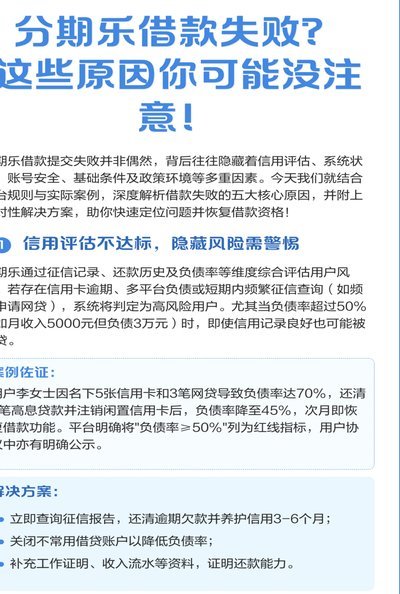
分期乐有额度却借不出来?这里有解决指南
面对“分期乐有额度借不出来”的问题,很多用户可能会感到困扰和焦虑。首先需要明确的是,这往往不是平台的疏忽或恶意设置障碍,而可能是由于一些客观条件限制所致。通常情况下,分期乐会根据用户的信用评估、还款能...