白条提现:玩法与风险
白条作为信用支付工具的底层逻辑,本质上是平台通过用户信用数据构建的虚拟资金池。用户在使用白条时,实际是将未来还款承诺转化为即时消费能力,这种信用拆解机制使得资金流动呈现非线性特征。平台通过大数据风控模型实时评估用户负债率、消费频次等指标,动态调整可提现额度。值得注意的是,部分平台将白条提现功能与消费场景深度绑定,例如要求提现资金必须用于指定商户或服务,这种设计既规避了监管风险,又强化了用户黏性。

从操作路径看,白条提现通常涉及三重验证环节:身份核验、资金用途说明、还款能力评估。部分平台引入生物识别技术,将指纹或面部信息与历史消费行为交叉验证,提升反欺诈精度。但这种技术依赖也带来隐性风险——当用户尝试将白条资金转入第三方账户时,系统可能基于资金流向异常判定为违规操作,触发临时额度冻结。这种风控策略虽能降低套现风险,却可能误伤正常使用场景,暴露出信用支付工具在合规性与用户体验间的平衡难题。
深入观察用户行为模式会发现,白条提现需求往往与个人财务周期高度相关。年轻群体更倾向于将白条作为应急资金池,通过分期还款缓解短期现金流压力;而中年用户则更关注提现成本,对利率差异敏感度显著高于其他群体。这种分层需求促使平台推出差异化产品,例如针对高频消费者设计的"免息提现日",或面向优质用户开放的"信用额度转换"服务。但过度依赖白条提现可能导致消费主义陷阱,用户容易将信用额度误读为可支配收入,形成债务螺旋。

监管框架的演进正在重塑白条提现的规则边界。2023年《网络小额贷款管理暂行办法》明确要求,所有信用支付工具的提现功能必须接入央行征信系统。这一政策倒逼平台重构风控体系,将用户提现行为纳入宏观审慎监管框架。部分平台开始试点"提现额度与征信评分联动"机制,用户信用评分越高,可提现额度上限提升幅度越大。这种制度设计既符合监管要求,又为优质用户提供了正向激励,但可能加剧信用评分的马太效应。
技术革新正为白条提现开辟新维度。区块链技术的引入使资金流向可追溯,智能合约可自动执行提现条件,大幅降低操作风险。而AI驱动的动态定价模型,能根据市场利率波动实时调整提现手续费,实现资金成本的精准匹配。这些技术突破正在重塑信用支付生态,但同时也带来新的挑战——如何在技术创新与用户隐私保护间找到平衡点,将成为行业发展的关键命题。
相关文章
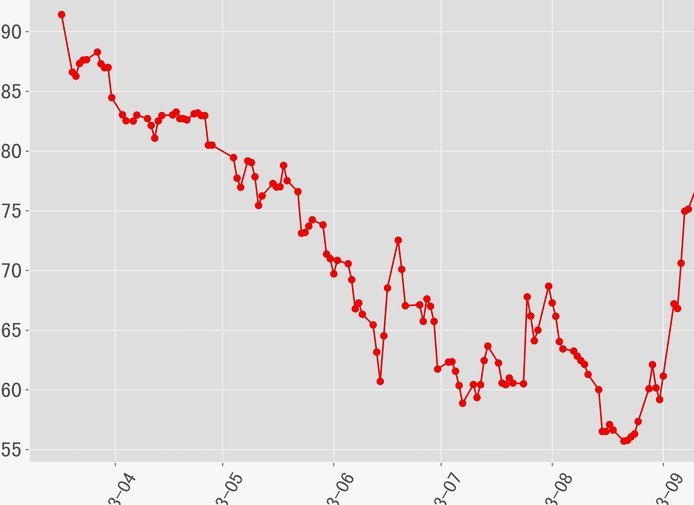
现货黄金:驱动、走势与未来
### 金价走势背后的驱动因素 分析现货黄金价格走势图,需要从供需关系和宏观经济两个维度入手。供需法则在贵金属市场中起着决定性作用,当投资者对经济前景持悲观态度时,避险需求增加,会推高金价;而全球经...
得物提现:你的钱从哪来?
得物app的提现机制是一个颇具争议的话题,其核心在于用户获取收益的途径,以及涉及的资金来源并非简单地基于“好物推荐”直接盈利。要理解得物提现的逻辑,首先需要明确,得物模式并非传统电商的“销售分成”,而...
羊小咩享花卡购物额度使用全解析
近年来,许多电商平台纷纷推出类似“享花卡”这样的金融服务产品,旨在为用户提供便捷的购物体验和灵活的资金支持。以羊小咩为例,“享花卡”的购物额度套现问题,实际上涉及到金融产品的本质与用户权益保护两个关键...
先用后付套现:暗语背后的金融博弈
先用后付套现店铺的暗语体系建立在信用额度与资金流的错位操作上。这类暗语往往以"白条拆单"或"账期置换"为底层逻辑,通过拆分订单金额、延长账期周期等方式,将原本用于消费的信用额度转化为可提现的现金流。暗...
分期乐二维码在哪里扫?
关于“分期乐套现在哪里扫二维码”的问题,其实背后反映了消费者对于互联网金融产品的使用习惯以及电商平台促销手段的关注。分期乐作为一个提供先享后付消费模式的平台,在用户端主要通过手机应用进行操作。为了方便...
京东白条提现到微信:流程与注意事项
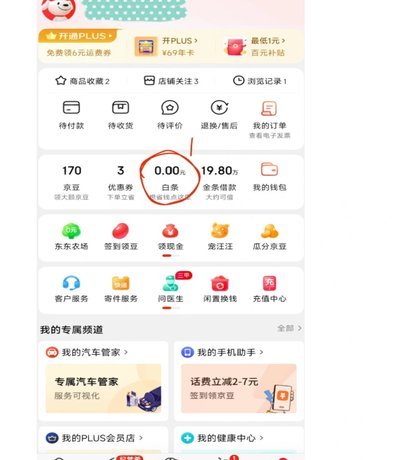
### 京东白条支付元提现,是指用户在京东支付工具内转账功能中0元额度,常见操作。转账方式。用户可通过京东支付平台提现元转账给他人账户。操作方便快捷。操作门槛低。转账金额限制大。提现元额度限制。提...