羊小咩提前还款策略:利率波动下的财务规划
羊小咩的提前还款,并非简单的“扣款”,而是一个需要审慎评估和策略布局的过程。要理解这一行为,首先需要认识到羊小咩产品通常采用浮点利率模式,这意味着利率会根据市场情况波动。因此,从利率角度切入,才是分析提前还款逻辑的关键所在。羊小咩的利率基准通常与某个基准利率(如LPR)挂钩,当基准利率上升时,羊小咩的利率也会相应上浮。如果预见到未来基准利率将继续上升,且你的财务状况允许,那么提前还款可以有效避免后期高昂的利息支出,实现“锁定”利益最大化。然而,这种策略并非适用于所有情况,必须结合自身需求和风险承受能力来衡量。单纯基于利率预测进行操作,缺乏充分的分析,可能反而导致不必要的损失。
其次,需要仔细考量提前还款对月供的影响。羊小咩的按月计息方式意味着,即使你提前还款,短期内仍会产生利息费用。因此,提前还款的首要目标不是直接减少本金,而是通过降低剩余本金来间接降低未来支付的利息总额。具体来说,你可以利用利率下降时机进行更大规模的提前还款,以最大化节省利息的效果。反之,在利率处于上升趋势时,小额多次还款可能并不能有效抵消利息增加的影响。此外,羊小咩通常对提前还款有一定限制,例如需要提前一段时间告知,且可能存在手续费。因此,务必仔细阅读产品协议,了解具体的提前还款规则和潜在费用,避免因不了解而产生额外的损失。
更深层次的思考在于,羊小咩的提前还款应该被视为一种战略性的财务调整,而非简单的“急功近利”行为。在进行前置还款决策时,需要结合个人的收入水平、未来支出计划以及投资组合构成等因素综合评估。例如,如果你的收入预期将大幅增长,而未来的支出压力相对较小,那么提前还款可以为之后的投资或消费提供更大的空间;反之,如果你的财务状况不稳定,或者有潜在的风险敞口,则可能需要保持一定的流动性以应对突发情况。因此,理性分析自身需求和风险,制定长期财务规划,才能够真正实现提前还款的目的。
最后,羊小咩对提前还款的审批也并非完全无条件。即使你符合上述财务条件,仍有可能因信用状况、还款记录等因素被拒绝。因此,在考虑提前还款之前,需要确保你的个人信用良好,并按时足额还款,维护良好的还款记录。同时,可以主动与银行或金融机构沟通,了解他们对提前还款的政策和要求,争取获得更好的审批条件。总而言之,羊小咩的提前还款并非一个一蹴而就的过程,而是需要通过持续的分析、评估和调整来实现财务目标的最佳策略。
相关文章
京东券省钱技巧:正确使用方法
### 换**京东券的智慧用法,省钱第一步:解锁你的购物新姿势** 京东券是每个用户必备技能,它能帮你省钱别错过。领对券多领券多用省小技巧掌握用对**券类型区分别急用错券红包和满减新人券不同。新人...
享花卡如何提现有讲究
享花卡作为新型消费金融工具,其提现功能的实现依赖于产品设计的底层逻辑。从技术架构看,这类卡片通常与银行清算系统存在数据耦合,但提现操作并非简单的资金划转。以主流模式为例,用户需通过绑定的支付账户完成资...
解锁购物额度:玩法解析
提升对任何消费金融工具的认知,核心绝非是简单地进行“消费”,而是要精准理解其背后的“资源分配逻辑”。任何所谓的“购物额度套出”,本质上都是对系统设定阈值、激励机制和消费周期节点进行逆向工程学的解构。我...
2025分付套现:机遇与挑战
2025年,分付模式的成熟将带来全新的资产流动方式,而“套现”的可能性也将变得更加复杂且多元。传统的观念认为分付只是短期收益的工具,但随着平台规模扩大、交易量增长以及对资金监管趋严,单纯的“套现”已经...
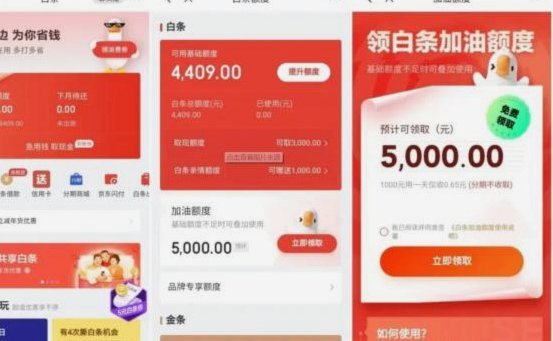
白条如何合理利用与管理
白条作为信用支付工具的核心价值,在消费场景中呈现多维应用逻辑。高频小额消费场景下,白条的账期优势能有效缓解现金流压力,但需警惕冲动消费陷阱。当月度消费额度达到白条额度的60%时,建议通过分期工具将账期...
如何有效提升分付的额度?
要获取“分付”的额度,首先需要理解它背后的工作原理。分付是一种信用卡分期付款服务,通常与银行或金融机构合作提供给用户。其额度的确定涉及多个因素,包括但不限于用户的信用评分、收入水平以及消费习惯等。因此...