鹿优选购物额度提现中介:利与弊之辨
近年来,随着电商和金融行业的深度融合,“鹿优选购物额度提现中介”这一现象逐渐引起广泛关注。这类服务的出现,背后反映了消费者对便捷消费体验与灵活资金管理的需求日益增长。具体而言,这种中介服务允许用户在特定条件下将电商平台提供的购物额度提前变现,从而实现即时的资金流动。
然而,在享受便利的同时,也需警惕其中可能存在的风险。首先,需要明确的是,并非所有的购物额度都可以被直接提现,这取决于商家与平台的政策和规则。其次,此类服务往往伴随着较高的手续费或利息成本,这对用户来说是一笔额外负担。此外,过度依赖此类中介服务可能导致用户的财务状况恶化,甚至陷入债务陷阱。
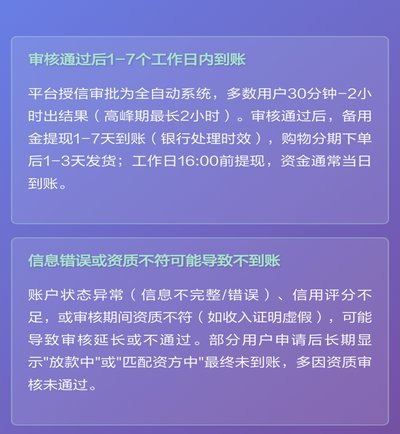
针对上述问题,消费者在选择此类服务时应保持审慎态度,优先考虑正规渠道,并仔细阅读条款细则以避免不必要的损失。同时,电商平台和金融机构也需加强对这类行为的监管力度,确保消费者的权益得到充分保障,促进行业健康有序发展。
相关文章
巧用信用额度实现灵活资金周转技巧
信用支付工具的额度管理需要建立在对资金流的精准把控上。通过拆分账单周期可实现资金的跨周期调配,例如将大额消费拆解为多期支付,利用不同账单日之间的资金空窗期完成资金回笼。这种操作需配合账单提醒功能的智能...
白条取现额度与可用额度的区别解析
白条取现额度与可用额度,看似同属一项金融工具,实则代表着完全不同的运作机制和潜在风险。我们常说的“白条”——即信用支付卡,本质上是银行利用其对消费者的信用评估授予的短期贷款功能。额度,则代表银行在允许...
花呗套付款可靠吗?如何安全取消
花呗套付款本质上属于对支付工具的违规操作,其可靠性需从风险与合规性双重维度审视。平台设计花呗的核心逻辑是信用消费,而非资金流转通道,任何试图通过虚构交易、拆分支付或关联账户等方式实现资金转移的行为,均...

携程“拿去花”的秘密揭秘:它远比一个平台复杂
从机制层面上理解“携程金融拿去花”,这并非指向某一个单一的物理交易平台,而是一个高度整合的、基于场景嵌入的金融服务生态圈。它本质上是携程强大的用户流量和高频出行场景,与外部信用评级、资金划拨、以及支付...

携程旅行的拿去花怎么使用
携程旅行推出的“拿去花”服务,为用户提供了更加灵活多样的支付选择。它不仅简化了预订流程,还提供了一系列便利的金融服务和优惠活动,让用户能够轻松管理旅行预算。比如,在规划行程时,“拿去花”允许你先下单后...