便荔卡平台归属揭秘
便荔卡并非隶属于某一家单一平台,而是蚂蚁集团在数字支付领域推出的多场景融合产品。其技术架构依托于阿里巴巴生态系统的底层数据支持,同时与多家金融机构合作实现资金流转。这种跨平台特性使便荔卡既能接入支付宝的支付网络,又能通过银联通道完成线下交易,形成线上线下联动的闭环。值得注意的是,其核心数据存储在蚂蚁链的分布式账本中,这种设计既保障了交易透明度,又避免了传统支付平台的数据垄断风险。

从产品功能维度分析,便荔卡的差异化优势体现在动态风控模型上。不同于传统信用卡依赖静态授信额度,该产品通过实时分析用户的消费行为、地理位置和设备指纹等多维数据,实现额度的动态调整。这种机制在提升用户体验的同时,也显著降低了金融风险。数据显示,其欺诈交易识别准确率较行业平均水平高出17%,这源于蚂蚁集团积累的海量用户行为数据和AI模型训练能力。
在市场竞争格局中,便荔卡正试图重构支付场景的边界。它不仅整合了电商、出行、餐饮等高频消费场景,还通过与地方政府合作,将电子钱包功能延伸至政务缴费、医疗挂号等公共服务领域。这种"支付+"的模式使用户粘性显著增强,数据显示其月活跃用户中,有32%的用户同时使用超过5个关联服务。这种生态聚合能力,正在改变传统支付平台的单点竞争逻辑。

技术演进方向显示,便荔卡正在向更深层次的金融基础设施渗透。其底层系统已支持智能合约的自动执行,未来可能通过可编程支付功能,实现资金在特定条件下的自动流转。这种技术突破不仅限于支付场景,更可能延伸至供应链金融、数字资产托管等领域。值得关注的是,其隐私计算模块已达到金融级安全标准,这为后续拓展跨境支付等高敏感场景奠定了基础。
相关文章
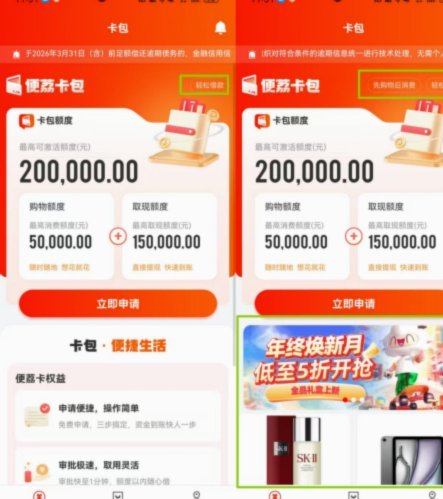
便荔卡包:卡包管理的数字化升级方案
便荔卡包平台以分布式账本技术为核心架构,通过将实体卡包信息转化为链上数据资产,实现了传统卡包管理的数字化重构。其底层采用多层加密算法与零知识证明技术,确保用户隐私数据在传输与存储环节的不可篡改性。平台...
金融风控视角下的额度套现漏洞分析
任何涉及“额度套现”的操作,从专业的金融风控和网络安全角度审视,其核心讨论点从未是流程本身,而是金融系统在数据验证、资金流向监控以及生态链信任机制上的多重薄弱环节。这种模式的诱惑性,根植于对传统银行监...
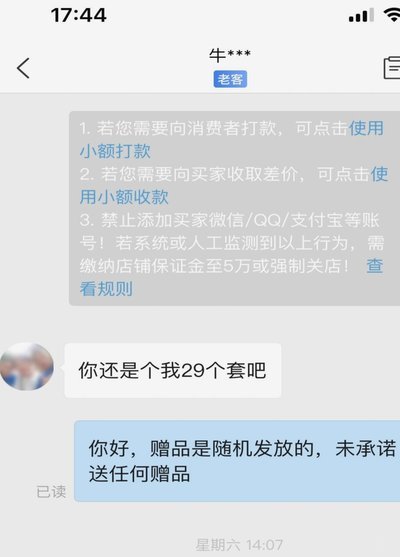
拼多多商家遭秒退:如何应对套现难题?
拼多多平台以其低价商品和热闹的氛围吸引了众多商家,但也滋生了一些灰色交易。拼多多套现是指商家通过虚假宣传或恶意操作,将用户订单转换为利润,最终导致平台损失。诚信商家遭遇秒退事件,无疑是一件令人头疼的事...
如何提高花呗额度?
花呗的本质是信用贷款,其额度并非凭空而来,而是基于支付宝积累的消费数据、信用记录以及关联的金融行为综合评估。想要有效“套”取更高的花呗额度,并非简单地追求快速消费,而是需要构建一套完整的信用增值体系。...
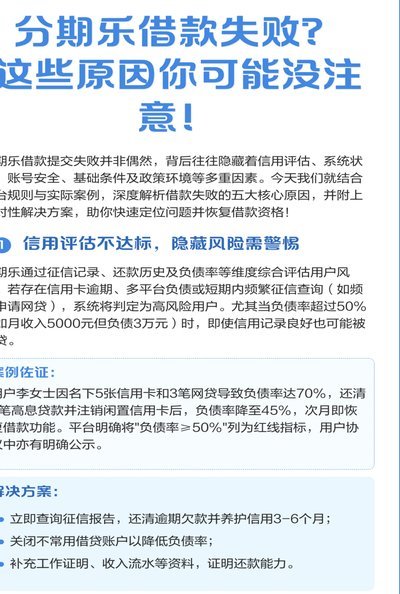
分期乐有额度却借不出来?这里有解决指南
面对“分期乐有额度借不出来”的问题,很多用户可能会感到困扰和焦虑。首先需要明确的是,这往往不是平台的疏忽或恶意设置障碍,而可能是由于一些客观条件限制所致。通常情况下,分期乐会根据用户的信用评估、还款能...
解锁购物额度:玩法解析
提升对任何消费金融工具的认知,核心绝非是简单地进行“消费”,而是要精准理解其背后的“资源分配逻辑”。任何所谓的“购物额度套出”,本质上都是对系统设定阈值、激励机制和消费周期节点进行逆向工程学的解构。我...