花呗套现,背后的陷阱你清楚吗?
花呗套现,说白了就是利用蚂蚁花呗提供的信用额度,来获取等同于现金的使用价值。这事儿表面上看着像是薅羊毛,实际上背后藏着不少门道,而且风险不小。先不谈具体操作,单从动机上讲,不少人可能是因为手头一时紧,或者想提前消费,又或者被某些“低息”、“无息”套现的花言巧语忽悠了。但说到底,花呗的本质还是信用消费,不是银行贷款,更不是正规的现金借贷渠道。所以,一旦动了套现的念头,就得掂量清楚,这事儿背后的风险,可不是小数目。
花呗套现的操作,说复杂也复杂,说简单也简单。简单的是,你只要找到能提供套现服务的机构或个人,把你的花呗额度“卖”给他们,他们会把现金打到你账户上,你再按约定还款。复杂的是,这个过程涉及的资金风险、法律风险、信用风险,简直多到数不清。而且,这种操作本身就是游走在灰色地带,一旦被花呗风控系统盯上,轻则冻结额度,重则可能拉入征信黑名单,后果相当严重。
从资金流的角度看,花呗套现无非就是把虚拟的信用额度,转化成现实的现金。但这过程中,资金的流向、还款的周期、手续费的计算,每一步都暗藏玄机。有些机构为了赚取差价,可能会在手续费上做手脚,看似低息,实则高利。还有一些套现者为了追求套现额度最大化,可能会拆分交易、滚动操作,这不仅容易触发风控,更可能把自己套得牢不可破。
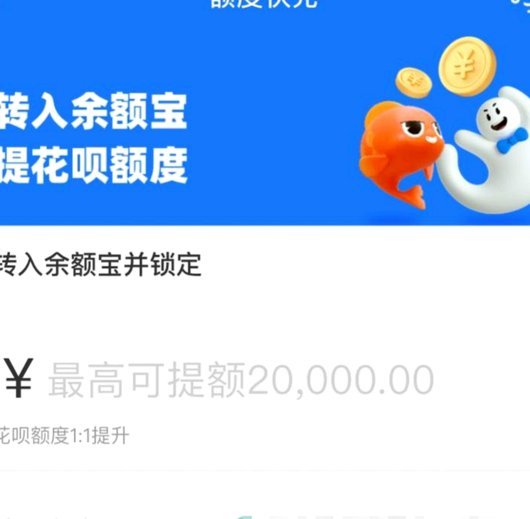
风险控制,是花呗套现过程中最不可忽视的一环。没有哪个平台会鼓励用户套现,花呗也是一样。一旦你的消费行为被系统判定为套现,风控系统就会立即介入,冻结你的花呗额度,限制你的消费行为。更严重的是,套现行为如果被认定为恶意透支,甚至可能涉及违法,比如构成信用卡诈骗罪。所以,套现的风险,不仅仅是资金上的,更是法律上的。
最后说说合规使用花呗。与其冒着巨大风险去套现,不如好好利用花呗提供的信用消费功能。花呗本质上是一种消费信贷,用于支付日常消费,比如购物、吃饭、旅游等,这才是它的设计初衷。合理使用,按时还款,不仅能积累良好的信用记录,还能享受蚂蚁花呗提供的各种优惠和权益。所以,别被套现的诱惑冲昏头脑,合规使用才是长久之计。
相关文章
得物余额为何只能提现?深度解析背后的三大运营逻辑
得物作为国内知名的二手交易平台,其余额管理机制为何只能提现而不支持其他形式的转移,这背后既有业务战略考虑,也有技术实现的考量。首先,从平台的定位来看,得物强调交易的公平性和安全性。限制余额的直接转移可...
分期乐提现攻略:揭秘复杂流程与合规要点
分期乐的“提现”机制本质上并非一个简单的资金转账操作,它更是一个涉及平台风控、KYC(了解你的客户)验证,以及用户资金流向合规性评估的复合过程。用户若想顺利完成资金的提取,首先必须深刻理解其虚拟收益与...
便荔卡套现:第三方操作的复杂性与风险警示
“便荔卡套现”这一现象,在金融圈子里已经形成一种独特的市场运作模式,其复杂性也往往被忽视。简单粗暴的“最简单方法”的定义本身就存在谬误。真正简单的方法,往往伴随着高风险和潜在的法律问题。我们将探讨在保...
得物分期:真的能“套现”吗?
得物的分期服务本质是信用消费的延伸,其底层逻辑依赖于用户信用评估与资金流转的闭环。平台通过绑定第三方支付机构,将商品价值拆解为多期付款,同时建立动态风控模型监控资金流向。这种设计初衷是优化消费体验,但...
得物购物:潮流正品与智能体验
得物购物平台,以“好东西,值得被收藏”为品牌理念,在国内时尚消费领域占据了一席之地。它不仅是一个电商平台,更是一个潮流文化的聚集地。从商品分类上看,得物涵盖了服饰、鞋帽、箱包、配饰等各类潮流商品,并且...
羊小咩回收平台何处寻?信任与价值评估更重要
当一个用户提出“羊小咩回收平台是哪个”这样的问题时,这不仅仅是一个信息检索的行为,它实际上透露出对一个特定、细分市场交易安全性和权威性的深层探寻。任何直接给出单一答案的表述,都无法触及二级市场交易机制...