得物额度取现:合法途径与风险警示
近年来,得物额度的取现问题逐渐引起了用户的广泛关注。作为一种创新的金融模式,它为用户提供了更多资金使用的灵活性,但也伴随着一定的风险与挑战。对于许多消费者而言,如何合法合规地将得物额度转换成现金成为了亟需解答的问题。
首先,我们需要明确的是,并不存在官方或权威渠道可以直接进行得物额度取现。这意味着市面上所谓的“套现”平台往往存在较大的安全隐患和法律风险。因此,在尝试任何途径前,请务必保持警惕,选择正规、安全的金融服务渠道来管理和使用个人资金,避免落入诈骗陷阱中。
其次,探索替代方案对于解决这一问题同样重要。一些金融科技公司提供了一定程度上的解决方案,比如通过与得物合作推出积分兑换商品或服务的形式间接实现部分资金回笼。此外,也可以考虑利用信用卡等传统金融工具进行消费,以此获得相应的返现或其他优惠活动,从而在一定程度上缓解现金压力。
最后,在面对额度取现阶段时,用户应当审慎评估自身财务状况及需求,并采取合理合法的手段来应对。同时也要增强风险意识,避免盲目跟风或轻信不实信息而导致经济损失和个人信息安全受到威胁。
综上所述,虽然得物额度直接套现目前还缺乏官方支持和认可途径,但通过了解相关政策法规、谨慎选择金融产品和服务以及提高自我防范能力等措施,依然可以有效管理和利用好手中的资源。
相关文章
白条取现额度与可用额度的区别解析
白条取现额度与可用额度,看似同属一项金融工具,实则代表着完全不同的运作机制和潜在风险。我们常说的“白条”——即信用支付卡,本质上是银行利用其对消费者的信用评估授予的短期贷款功能。额度,则代表银行在允许...
分期乐过度借贷风险探析
近年来,随着移动互联网技术的迅猛发展和消费金融行业的逐渐成熟,“分期乐购物额度套出来”这一现象日益受到广泛关注。这种行为本质上是一种过度借贷行为,它不仅可能对消费者的经济状况造成负面影响,也可能引发信...
拼多多商家遭秒退:如何应对套现难题?
拼多多平台以其低价商品和热闹的氛围吸引了众多商家,但也滋生了一些灰色交易。拼多多套现是指商家通过虚假宣传或恶意操作,将用户订单转换为利润,最终导致平台损失。诚信商家遭遇秒退事件,无疑是一件令人头疼的事...
白条取现功能恢复,多久能回来?
很多人在白条取现功能消失后,习惯性地寻找一个明确的“天数”作为标准,试图通过等待来解决问题。然而,支付宝的风险控制系统并非依靠简单的倒计时机制运行,不存在所谓的“禁令期结束后自动重启”。功能的消失本质...
如何提高花呗额度?
花呗的本质是信用贷款,其额度并非凭空而来,而是基于支付宝积累的消费数据、信用记录以及关联的金融行为综合评估。想要有效“套”取更高的花呗额度,并非简单地追求快速消费,而是需要构建一套完整的信用增值体系。...
花呗利息收取规则
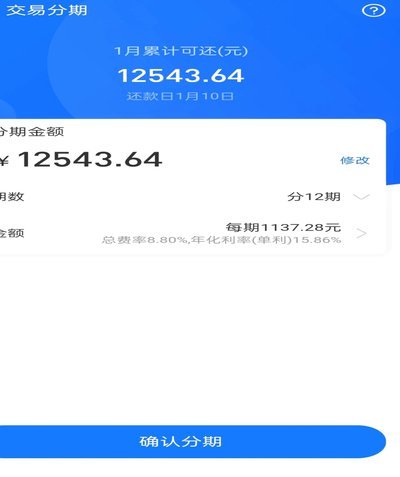
关于“花呗取现有利息吗”,这个问题其实触及了消费金融产品的核心概念之一——资金成本。当您使用花呗进行购物或支付时,实际上是提前预支了一笔资金,而花呗的运营方会按照一定的利率向用户收取相应的费用作为服务...