鹿优选先享卡套现点数波动解析
鹿优选先享卡的套现比例始终处于动态平衡中,其核心取决于资金链的流动性与商户端的议价能力。当市场出现短期资金过剩时,套现点数可能因竞争加剧而压缩,但这种压缩往往伴随风险溢价的转移。例如部分商户会通过延长账期或附加服务费来平衡套现成本,这种隐性成本最终会通过价格机制传导至终端消费者。值得注意的是,套现点数并非固定数值,而是随着市场供需关系的波动呈现周期性调整特征。
资金流转的路径选择直接影响套现效率,不同渠道的手续费率差异可达3-5个百分点。高频交易者常通过分拆订单规避单笔交易限额,这种操作在提升套现规模的同时也放大了合规风险。技术手段的迭代正在重塑套现模式,区块链存证与智能合约的应用使得交易可追溯性提升,但同时也催生了更隐蔽的套现手法。这种技术博弈本质上是资本在监管边界内寻找最优解的持续过程。
套现行为对金融市场具有双重影响,短期看可能加剧资金空转,长期则可能倒逼支付体系改革。部分机构通过套现获得的流动性,最终会转化为对实体产业的资本投入,这种转化效率取决于市场环境与政策导向。当前监管层对套现行为的界定已从简单禁止转向分类管理,这种政策调整正在重塑套现市场的生态格局。
套现点数的波动往往预示着市场预期的变化,当点数持续走低时可能意味着资金成本下降,但这种下降通常伴随监管趋严的隐性压力。市场参与者需要建立动态的风险评估模型,将套现收益与合规成本纳入综合考量。随着支付技术的演进,套现模式正在从传统的现金兑换向数字资产置换过渡,这种转型正在重塑整个金融生态的价值链条。
相关文章

白条套取现金风险解析:揭秘所谓秒到账背后的真相
电商平台信用支付工具的合规使用边界始终是金融监管的重点领域。所谓"白条套取现金"本质上属于违反用户协议的违规操作,其技术路径通常涉及虚构交易、虚增订单金额等手段。这类行为不仅可能导致账户被永久封禁,更...
羊小咩卡包:提现额度,藏着什么玄机?
围绕“羊小咩享花卡包额度提现”这一特定金融行为路径,我们必须首先拆解其背后的资产性质。本质上,这种“卡包额度”并非传统意义上的银行存款,它更接近于平台构建的、预付费式的生态内消费信用或虚拟权益凭证。这...
如何安全取出资金?
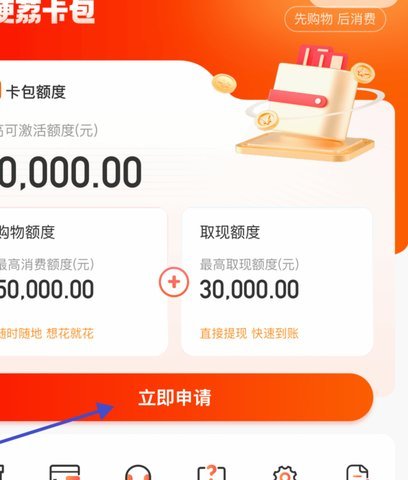
便荔卡包作为一种金融产品,其核心功能是提供便捷的消费支付和资金管理服务。对于用户来说,最关心的问题之一就是“便荔卡包可以提现吗”。答案是肯定的,但需要通过特定渠道才能实现。 首先,便荔卡包通常与银...
花呗还款全攻略:别踩坑!
花呗秒套平台的还款逻辑本质上是通过资金周转实现账单分摊,但其核心仍依赖于支付宝的账务系统。用户需明确区分平台操作与实际还款主体,所有还款行为最终必须通过支付宝账户完成。平台可能提供账单拆分工具,但无法...
京东白条提现到微信:流程与注意事项
### 京东白条支付元提现,是指用户在京东支付工具内转账功能中0元额度,常见操作。转账方式。用户可通过京东支付平台提现元转账给他人账户。操作方便快捷。操作门槛低。转账金额限制大。提现元额度限制。提...
得物余额提现:只能打支付宝吗?
随着移动支付的普及,电商平台与用户之间的资金流转日益频繁。最近有部分消费者关心一个问题:“得物余额只能提现到支付宝吗?”这涉及到用户对自身账户资金使用权益的关注和保障问题。实际上,这个问题的答案并不简...