京东便利店能用白条吗?现状与未来
京东便利店的支付方式一直是消费者关注的焦点,尤其是在白条这项颇具特色的信用消费工具的适配问题上。当前官方的说法是,京东便利店不支持直接使用白条支付,这并非一个随意决定的结果,而是策略和技术条件共同作用下的产物。最初,为了控制风险,京东便利店主要依赖微信支付、支付宝以及银行卡等大众化的支付手段,旨在保证资金流动的稳定性,以及降低运营成本。白条作为一种后付费的信用消费工具,对商户的资金流预测和处理提出了更高的要求,在京东便利店快速扩张和整合初期,增加白条支付会带来额外的运营压力。尽管如此,京东也持续评估白条在便利店场景中的潜力,尤其是在用户粘性和消费频次提升方面。
京东便利店未能开放白条支付,并非完全排除了未来适配的可能性。白条的消费场景,以及商户所需的风控支持,一直在持续演进。京东的策略是逐步放开,先在部分品类或区域试点,收集用户数据并优化风控模型。例如,部分京东便利店已支持使用“白条+”等信用消费组合支付方式,这可以看作是京东在小范围内测试白条在便利店场景的应用。这种渐进式的策略,一方面降低了风险,另一方面也为未来更广泛的白条支付铺平了道路。目前,用户在便利店内购物时,可以使用关联的银行卡(已经绑定在白条账户中)进行消费,这其实是间接使用了白条的信用额度,只是支付方式上没有直接体现。
技术角度而言,与白条支付对接需要商户系统进行相应的改造,不仅包括支付接口的适配,更涉及到商户退款流程的调整,以及对消费数据进行更精细化的分析。京东便利店在快速扩张的过程中,需要维护统一的支付标准,避免因为引入新的支付方式而导致系统不稳定。即便未来支持白条支付,也需要充分考虑与其他支付方式的兼容性,确保用户体验的一致性。目前京东便利店的支付系统是一个复杂的集成体,任何改动都需要经过严格的测试和评估,以保证系统运行的效率和安全性。这种谨慎态度,是大型零售企业普遍遵循的原则,而非京东便利店特有的现象。
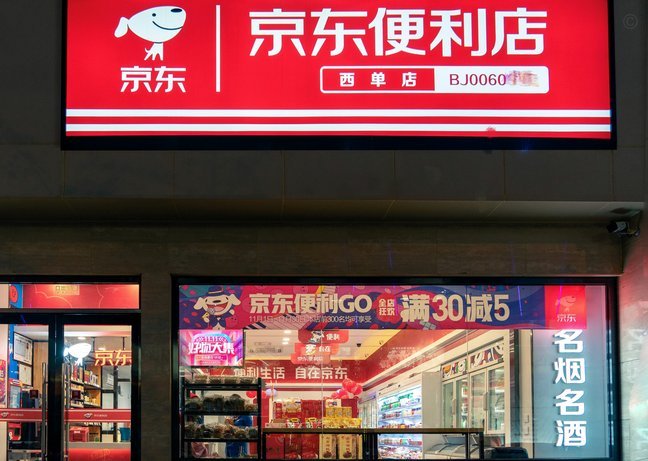
白条支付在其他零售场景,例如线上商城或部分线下专营店,已经相对普及,这反映了京东在不同业务板块对白条支付的策略并不完全一致。这可能是因为线上场景对商户风控的要求相对较低,或者线下专营店更容易进行试点和创新。京东便利店的特殊性在于其覆盖范围广、客流量大,因此对支付方式的适配需要更加谨慎。如果白条支付能够在特定品类或区域的试点中取得成功,并且能够证明其对用户消费行为的积极影响,那么全面开放白条支付的可能性将大大增加。消费者可以持续关注京东官方的公告,以及京东便利店的试运营信息,以获取最新的支付方式更新。
从用户体验的角度来看,白条支付的缺失确实降低了京东便利店的吸引力,尤其对于已经习惯使用白条进行消费的用户而言。京东可以考虑通过推出一些优惠活动,例如白条用户在便利店消费可享受折扣,来吸引用户,并在一定程度上弥补白条支付无法使用的遗憾。此外,积极听取用户反馈,将用户需求纳入到支付方式适配的考量中,也是提升用户体验的重要途径。京东便利店未来的发展,离不开用户体验的持续改进,支付方式的适配只是其中的一部分,更需要关注商品品质、服务质量以及店铺环境等多个方面,才能真正赢得用户的信任和忠诚。最终,白条支付在京东便利店的适配,将取决于风险控制、技术可行性以及用户需求之间的平衡。
相关文章
解析白条提取技巧
白条本质上并非一个可被物理工具强行拽出的实体,它更多是一种系统状态的临界点,是规则层叠与限制逻辑共同构建的抽象产物。理解“套出白条”,核心路径在于破解其背后的流转机制和信息校验端口。初学者容易误将其视...
先采购后付款新模式探索
“先采购后付款”,这个在传统商业环境中渐渐被视为“风险”的模式,实际上蕴藏着颠覆性的价值机会。长期以来,供应链的运作模式都围绕着“预付款控制风险”展开。供应商担心信用风险,买方担心商品质量、交货延迟等...
美团月付取现没了?深层原因与支付生态的变革解析
美团月付取现功能的消失折射出平台生态的深层变革。这一调整并非简单的技术故障,而是多重因素交织的结果。从金融监管视角观察,支付业务的合规边界正在收窄,现金提取作为资金流动的关键节点,必然受到更严格的审查...
美团月付提现:便捷还是风险?
美团月付提现到微信,看似简单的操作背后,隐藏着一系列需要细致考量的因素。从用户体验的角度来看,美团的这一策略无疑降低了用户体验的门槛,尤其对于那些习惯小额消费、频繁使用美团App的用户而言,无需复杂的...
白条加油包怎么用最实用
白条可用额度加油包的使用逻辑本质上是信用额度的动态分配机制。平台通过算法模型评估用户历史消费行为、还款记录及账户活跃度,将原本冻结的备用额度转化为可直接使用的临时额度。这种设计既缓解了用户短期资金周转...

秒套平台选哪款更划算?别只看利息!
获取“低利息”的诱惑,往往源于对即时现金流需求的极度焦虑。然而,深入剖析那些声称提供“秒套”服务的金融模型,无法用单纯的利息率来衡量风险和真实成本。从专业的角度看,您需要转变关注点,将核心问题从“哪个...