套现多少算犯罪?法律界限解读
套现行为的法律边界本质上是金融秩序与个人利益的博弈。当个人通过虚构交易、伪造票据等手段将资金从金融系统中非法转移时,其行为已触及刑法的保护范围。司法实践中,套现金额的认定并非简单以数字划分,而是需结合行为方式、持续时间、资金流向等要素综合判断。例如信用卡套现若伴随恶意透支,可能直接构成信用卡诈骗罪;而通过虚构贸易合同进行票据套现,则可能涉及票据诈骗罪。不同罪名的立案标准存在差异,但核心逻辑均指向对金融管理秩序的破坏。
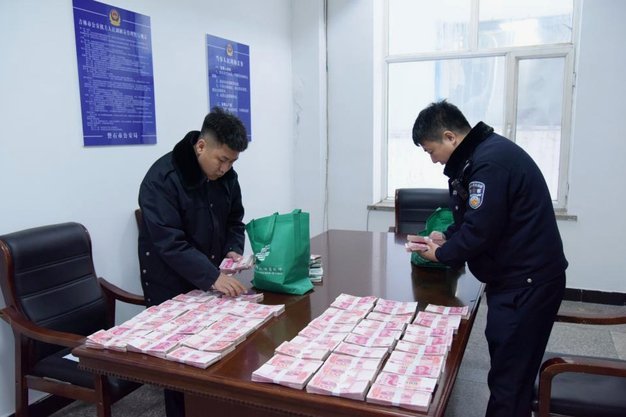
金额标准的认定呈现动态调整特征。近年来司法解释多次强调"数额较大"的认定需结合地域经济水平、行业惯例等综合评估。例如在一线城市,信用卡套现达到5万元
实际案例显示,套现金额与刑罚量呈非线性关系。某省高院2022年审理的典型案件中,被告人通过伪造贸易合同套现120万元,因具备多次作案、伪造单据等情节,最终被判处有期徒刑十年。而另一案例中,个人通过刷单方式套现300万元,因主动退赃且未造成实际损失,最终获得缓刑。这反映出司法实践中对主观恶性、社会危害性等要素的综合考量,金额虽为重要指标,但非唯一决定因素。
司法认定面临双重困境:一方面需精准区分合法融资与非法套现的灰色地带,另一方面需平衡打击犯罪与保护市场主体的边界。当前部分企业通过供应链金融等合法形式进行资金周转,与非法套现行为存在显著差异。但实践中仍存在监管套利空间,如利用跨境支付、虚拟货币等新型工具规避监管。这种技术手段的演变要求司法认定必须同步更新,既要防范新型犯罪形态,又要避免对合法商业行为的误伤。
防范体系的构建需多维度协同。金融机构应完善交易监测模型,通过大数据分析识别异常资金流动;监管部门需强化对第三方支付平台的穿透式监管;个人则应树立合规意识,理解套现行为可能引发的刑事风险。值得注意的是,部分国家已将套现行为纳入反洗钱监管框架,这种制度设计对我国具有重要参考价值。只有形成法律威慑、技术防控与道德约束的立体化机制,才能有效遏制套现行为的蔓延。
相关文章
白条获取方法解析
“白条”这个词汇,在商业和个人金融领域,往往代表着一种非正式、快速的融资方式。真正理解“白条怎么能套出来”,并非仅仅是了解银行贷款的门槛,而是要深入剖析其产生的根源和运作机制。它之所以能存在,本质上是...
携程“拿去花”:风险背后的金融套路
“携程拿去花”这一现象,早已在金融科技领域形成一种常见的风险模式,其背后的复杂性远超表面上的“借呗”或“花呗”消费。要理解“携程拿去花套出来怎么还款”,首先需要摆正心态:这绝非单纯的个人信用问题,而是...
平台围堵下的分期乐套现困局
分期乐套不出来的现象,本质上是用户行为与平台规则之间产生的结构性矛盾。当用户试图通过分期方式获取商品或服务时,平台系统往往基于风控模型进行动态评估,这种评估机制在特定场景下会触发拦截逻辑。例如用户频繁...
白条取现功能恢复,多久能回来?
很多人在白条取现功能消失后,习惯性地寻找一个明确的“天数”作为标准,试图通过等待来解决问题。然而,支付宝的风险控制系统并非依靠简单的倒计时机制运行,不存在所谓的“禁令期结束后自动重启”。功能的消失本质...
羊小咩智能额度取现
羊小咩额度取现的运作逻辑建立在动态信用评估模型之上,其核心在于通过多维度数据交叉验证用户资金需求的真实性。平台会实时抓取用户消费轨迹、还款记录及资金流向,结合行业风险指标构建评分体系。当用户触发取现请...
便荔卡包提现方法贴吧
便荔卡包作为一种流行的虚拟支付工具,近年来受到了广大用户的青睐。它不仅提供便捷的在线支付功能,还为用户提供了丰富的积分和优惠活动。然而,在使用过程中,很多用户会遇到一个问题——如何将账户中的余额提现至...