便利卡提现真的稳吗?这些因素决定一切
便利卡提现的“稳”与“不稳”,实际上涉及到一个复杂且多维度的考量体系。简单地用“是”或“否”来回答这个问题,显然是不充分的。核心在于理解便利卡的本质——它并非一个独立的金融账户,而是依托于持卡人的银行账户运作。因此,提现的稳定性与其背后的银行账户状况紧密相关,而非便利卡本身是否存在特殊保障。传统观念认为提现稳,很大程度上源于国家层面对支付结算体系的监管和银行的信用支撑。但随着移动支付的普及和科技金融的发展,这种固有认知也开始被挑战。大规模、突发的提款行为会对银行的资金流动性产生冲击,尤其是在某些特定的时期,比如市场恐慌或流动性紧缩的情况下,银行可能会暂时限制或者延缓便利卡的提现速度,甚至出现冻结账户的情况。这并非便利卡本身的问题,而是系统性的风险传递。
要评估便利卡提现的稳定性,需要具体分析几个关键因素。首先是持卡人的信用状况:如果账户关联的个人或企业存在逾期还款、负债累积等不良信用记录,银行出于风险控制的目的,可能会对提现额度进行限制甚至拒绝提款。其次,是银行自身的流动性状况:大型银行通常拥有充足的资金储备,提现速度相对较快;而一些小型银行或者地方银行,其流动性可能受到一定限制,尤其是在经济下行期,提现处理时间可能会延长,甚至出现无法及时完成提款的情况。最后也是最重要的,是提款的大小和频率:单笔大额提款更容易引起银行的风险警示,通常需要进行额外的身份验证和风控审查,因此提现速度会相对较慢;频繁的小额提款虽然不会对银行造成太大压力,但有些银行可能会出于操作效率考虑,暂时限制该卡的功能。
此外,便利卡的提现方式也直接影响着其稳定性。以日常消费支付的便利卡,通常可以实现“即时”或“次日”的提现,而一些特殊的提款功能,例如大额现金提取或者境外汇款,由于涉及更复杂的监管流程和跨行转账等环节,提现时间往往会较长,甚至可能出现无法完成的情况。尤其需要注意的是,部分银行为了防范洗钱、恐怖融资等非法活动,可能会对某些类型的提款进行严格的监控和限制。 这种“合规性”的风险控制措施也可能导致提现速度变慢,甚至出现临时冻结账户的情况。
因此,“便利卡提现中稳吗”这个问题没有绝对的答案。它取决于多种因素的综合作用,而最重要的是保持对自身财务状况的清醒认知,以及了解银行自身的政策和监管要求。对于资金需求紧急、金额较大的情况,建议提前咨询开户银行,确认其提现流程和时间限制,并做好充分的风险预案。 简单地依赖便利卡的“便捷”功能,而不考虑潜在的风险,无疑是一种不负责任的行为。 最终,便捷卡提现的稳定性更多是体现了持卡者自身的理财能力和对金融环境的理解程度。
相关文章
微信分付怎么提现
微信分付,作为一种便捷的支付方式,在社交圈内普及程度极高。然而,想要将积累的“微信分付”钱提现出来,并非像单纯的转账那么简单。核心在于理解“微信分付”的本质,它并非直接的银行账户余额,而是依托微信支付...
得物提现多久到账?看这里就懂了
在探讨得物提现的时间问题之前,我们需要了解得物的提现规则和流程。得物APP作为国内知名的二手交易平台,其提现功能为用户提供了便捷的资金流转途径。通常情况下,得物用户可以通过提现将平台内的现金余额转换为...
海鸥花呗平台即将上线?消费者热议新型消费金融创新
消费者对新型信贷工具的关注,往往折射出其消费需求升级与现有金融体系供给侧结构性矛盾的交汇点。关于“海鸥花呗平台”这类具体的命名猜测,本质上并非停留在信息搜索的层级,它反映了用户对于金融创新载体的渴望,...
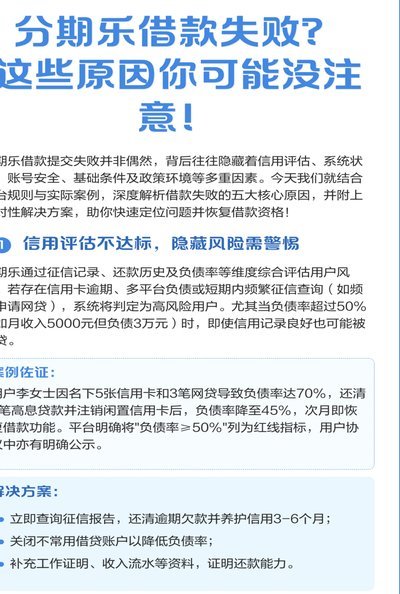
分期乐有额度却借不出来?这里有解决指南
面对“分期乐有额度借不出来”的问题,很多用户可能会感到困扰和焦虑。首先需要明确的是,这往往不是平台的疏忽或恶意设置障碍,而可能是由于一些客观条件限制所致。通常情况下,分期乐会根据用户的信用评估、还款能...
微信分付套现行为的影响与风险探讨
当前,“微信分付套现有影响吗”这一话题引起了广泛关注。微信分付作为腾讯旗下的信用支付产品,自推出以来便备受用户青睐,其背后的信用评估体系也是金融机构在数字化转型中的重要探索方向。对于“套现”的讨论,实...
鹿优选紧急联系人怎么查看?
在瞬息万变的数字时代,手机已不仅仅是通话工具,更承载着我们生活的重要信息。对于鹿优选这样的安全社交软件来说,紧急联系人功能尤为重要。它就像一根救命稻草,在危急时刻能快速联系到身边信任的人,为用户提供及...