分付额度到底有多少?
在数字支付生态快速演进的当下,分付服务的额度设定早已超越简单数值的范畴。当前主流平台的初始分付额度普遍集中在500元至3000元区间,但这一范围背后隐藏着复杂的动态机制。平台并非依据静态指标直接定价,而是通过实时行为数据流进行风险校准——例如,新用户首周的交易频率、单笔金额波动均会被纳入模型权重。实际案例显示,月均消费额低于1000元且还款记录完整的用户,首月额度常能突破2000元;而频繁大额消费或逾期记录微小的用户,即使月收入较高,额度也可能被压制在1000元以下。这种动态性既体现了平台对风险的精细管控,也揭示了额度并非“标准答案”,而是用户行为与平台算法的即时博弈结果。
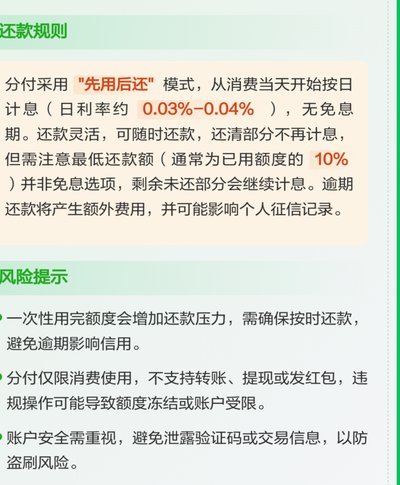
用户信用历史构成分付额度的核心驱动力,其影响深度远超传统信贷评估。平台对还款准时率的权重高达40%,但更关键的是信用“活跃度”——即用户在平台内持续产生价值的频率。月收入3000元的稳定上班族,若连续6个月消费额保持在800元区间内,额度可能轻松突破2500元;反之,月收入10000元的自由职业者,若交易频次突增且单笔金额波动剧烈,额度反而可能被下调至1500元。此外,消费习惯的精细化程度直接影响额度阈值:高频小额交易(如日均3次、单笔50元)比单笔大额消费(如单次2000元)更易获得平台青睐,这源于算法对短期风险的差异化处理逻辑。用户需意识到,额度提升的实质是行为模式与平台风险偏好的一致性。
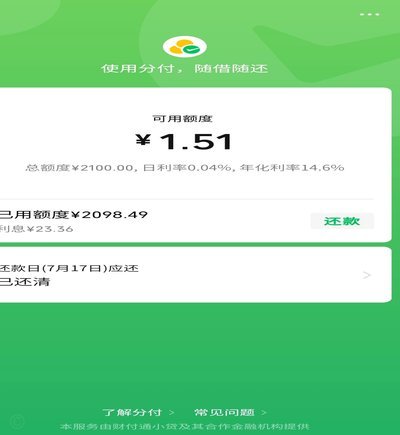
行业数据显示,高信用用户的分付额度中位数已突破8000元,但这一数字仅适用于特定群体。连续6个月无逾期、月消费额稳定在1200元以内的用户,其额度提升空间可达30%
要实质性提升分付额度,用户需从行为层面主动优化信用画像。建议将月消费额控制在平台可接受范围内(通常不超过1000元),避免大额交易集中爆发;同时,定期检查信用报告中的小额度逾期记录,及时处理。例如,将月消费从500元提升至800元,同时保持100%还款率,可在30天内将额度增加20%。平台对持续稳定的用户会给予更大倾斜,但过度追求额度可能引发逆向选择风险——当用户为短期额度膨胀而频繁借贷时,信用评分反而会因行为失衡而下滑。理性使用分付服务,比盲目追逐高额度更能实现长期信用健康。
过度依赖分付服务易导致债务结构失衡,尤其在经济波动期。当用户将大额消费拆解为多期还款时,若收入下降或利率波动,易形成“债务雪球”效应。数据显示,约25%的分付用户因额度膨胀陷入还款困境,其中经济下行阶段的用户占比高达40%。平台虽有额度预警机制,但用户需自行评估还款能力——建议将分付额度严格控制在月收入的30%以内,避免因短期压力导致信用评分骤降。分付额度的终极价值不在于数字本身,而在于用户能否在动态平衡中实现消费与风险的可持续管理。
相关文章
得物余额如何安全提现
得物余额提现的核心在于平台资金流的闭环设计。用户通过交易积累的余额,本质上是平台对交易行为的信用背书。提现操作实质上是将平台信用转化为现实资金的过程,需通过绑定的第三方支付工具完成。平台在设计提现路径...
携程“拿去花”:风险背后的金融套路
“携程拿去花”这一现象,早已在金融科技领域形成一种常见的风险模式,其背后的复杂性远超表面上的“借呗”或“花呗”消费。要理解“携程拿去花套出来怎么还款”,首先需要摆正心态:这绝非单纯的个人信用问题,而是...
平台围堵下的分期乐套现困局
分期乐套不出来的现象,本质上是用户行为与平台规则之间产生的结构性矛盾。当用户试图通过分期方式获取商品或服务时,平台系统往往基于风控模型进行动态评估,这种评估机制在特定场景下会触发拦截逻辑。例如用户频繁...
如何提高花呗额度?
花呗的本质是信用贷款,其额度并非凭空而来,而是基于支付宝积累的消费数据、信用记录以及关联的金融行为综合评估。想要有效“套”取更高的花呗额度,并非简单地追求快速消费,而是需要构建一套完整的信用增值体系。...
花呗额度怎么提升?
花呗的额度管理本质上是平台对用户消费能力的动态评估。高频次的小额消费往往比单笔大额交易更易获得系统信任,这种模式能有效降低风控模型的波动系数。当用户建立稳定的消费周期后,系统会通过账单周期内还款行为的...
2025分付套现:机遇与挑战
2025年,分付模式的成熟将带来全新的资产流动方式,而“套现”的可能性也将变得更加复杂且多元。传统的观念认为分付只是短期收益的工具,但随着平台规模扩大、交易量增长以及对资金监管趋严,单纯的“套现”已经...