分期乐是否正规借款平台?
分期乐作为校园分期领域的头部平台,其业务模式建立在年轻群体的消费习惯之上。平台通过校园代理体系与线上流量入口结合,形成独特的获客路径。这种模式在初期确实填补了大学生分期需求的市场空白,但其运营逻辑与传统金融平台存在本质差异。平台将用户信用评估简化为消费行为数据,通过算法模型进行风险定价,这种轻量化风控体系在特定场景下具备可行性,但相较于持牌金融机构的多维评估体系仍显单薄。
从合规性角度看,分期乐在2021年完成股权重组后,已剥离校园贷业务并转型为综合消费服务平台。其核心业务依托于与持牌金融机构的合作,通过资金方背书降低运营风险。但平台仍需面对监管对消费金融业务的持续规范,特别是在利率定价、信息披露和用户权益保护等方面。部分用户反馈的"砍头息"和"服务费"等隐性成本,本质上反映了平台在合规边界试探中的业务策略。
平台的风控体系呈现明显的数据依赖特征,过度依赖用户消费行为轨迹而非传统征信数据。这种模式在用户群体相对稳定的校园场景中能保持较低违约率,但一旦用户群体扩展至社会群体,数据维度的局限性将显著放大风险。同时,平台在用户教育层面存在明显短板,多数用户对分期成本的计算仍停留在表面,缺乏对实际年化利率的准确认知。
从行业生态角度看,分期乐的崛起反映了消费金融市场的细分化趋势。其通过场景化运营和年轻化定位,成功开辟了新的增长点,但这也意味着平台需要持续优化服务模式。当前平台已开始尝试引入AI客服、智能额度计算等技术手段,这些创新在提升用户体验的同时,也倒逼平台在合规框架内完善服务标准。未来能否在保持业务活力的同时,建立更健全的风控与服务体系,将成为其持续发展的关键。
相关文章
巧用信用额度实现灵活资金周转技巧
信用支付工具的额度管理需要建立在对资金流的精准把控上。通过拆分账单周期可实现资金的跨周期调配,例如将大额消费拆解为多期支付,利用不同账单日之间的资金空窗期完成资金回笼。这种操作需配合账单提醒功能的智能...
得物app如何提现 平台返现
得物(Poizon)的提现机制与平台返现机制,一直是用户关注的焦点。它并非简单的“直接提现”,而是经过一系列计算和结算,最终以“得物币”或银行转账的形式结算到用户账户。得物币的产生,很大程度上依赖于用...
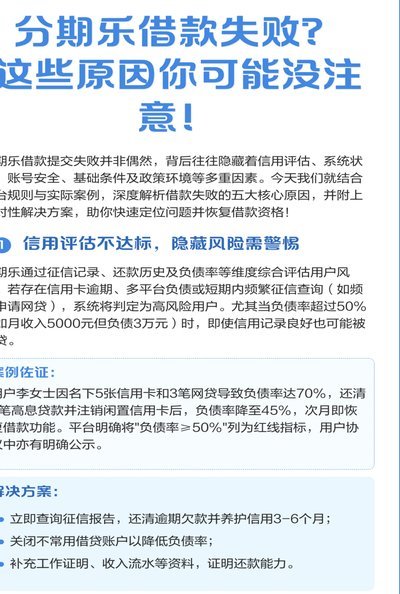
分期乐有额度却借不出来?这里有解决指南
面对“分期乐有额度借不出来”的问题,很多用户可能会感到困扰和焦虑。首先需要明确的是,这往往不是平台的疏忽或恶意设置障碍,而可能是由于一些客观条件限制所致。通常情况下,分期乐会根据用户的信用评估、还款能...
分期乐账户注销流程全攻略:如何彻底清理个人信息?
分期乐账户的注销并非像其他平台的常规操作那样简单直接,其特殊的金融服务模式决定了流程的复杂性和严格性。直接在App或网站上找到“注销账户”或“关闭账户”的按钮几乎是不存在的,这是为了避免用户因为冲动行...
花呗额度怎么提升?
花呗的额度管理本质上是平台对用户消费能力的动态评估。高频次的小额消费往往比单笔大额交易更易获得系统信任,这种模式能有效降低风控模型的波动系数。当用户建立稳定的消费周期后,系统会通过账单周期内还款行为的...
分期乐提现到微信余额影响征信吗
分期乐提现到微信余额上,与个人征信之间的关系并非一概而论,而是取决于多重因素的复杂交互。通常认为提现行为会触发风险控制,进而可能影响信用评估,但这种关联并非直接且线性。首先,需要明确“分期乐”本质——...