便荔卡包额度套现风险全解析
便荔卡包作为数字支付工具的衍生形态,其额度本质属于平台信用体系中的虚拟资产。从金融合规角度看,这类额度通常受制于平台协议中的资金使用条款,直接套现可能触及反洗钱法规与支付机构监管红线。平台通过技术手段构建的闭环生态,旨在防止资金在系统外非法流转,这种设计与央行对电子支付工具的监管要求高度契合。用户若试图通过拆分交易、虚构消费场景等方式套现,不仅面临账户冻结风险,更可能因触犯《支付结算办法》相关规定承担法律责任。
深入拆解便荔卡包的运作逻辑可见,其额度分配机制与用户信用评分、消费行为数据深度绑定。平台通过大数据分析构建的动态授信模型,本质上是对用户未来偿债能力的预判。这种信用评估体系与传统金融机构的风控逻辑存在本质差异,它更依赖实时行为数据而非静态财务指标。试图通过第三方渠道将额度变现,往往遭遇多重技术壁垒——从交易验证的生物识别到资金流向的区块链追踪,每一环节都嵌入了反套现的智能合约。
从商业伦理维度审视,将信用额度转化为现金的行为本质上是对平台信任机制的破坏。便荔卡包所承载的不仅是简单的支付功能,更是整个数字经济生态中的信用锚点。当用户试图突破系统设计的初衷,实质上是在挑战由算法、数据和规则共同构建的新型契约关系。这种行为可能引发连锁反应,导致平台不得不提高整体授信门槛,最终损害所有用户的权益。平台方对此类异常行为的监控,本质上是对数字经济中"信用货币"价值的维护。
在合规框架内探索额度转化路径,需回归金融工具的本质属性。便荔卡包的额度若具备可转让性,通常需通过平台官方渠道完成,例如定向转让给合作商户或参与平台指定的资产置换活动。这些合法途径往往伴随严格的资质审核与交易留痕,确保资金流动符合监管要求。用户若确有资金周转需求,更稳妥的方案是通过正规金融机构办理信用贷款,而非冒险触碰灰色地带。这种选择虽可能增加短期成本,却能规避长期信用受损的风险。
相关文章
微信分期付能套现吗?
近年来,随着移动支付的普及,微信分期付款作为一种便捷的消费方式逐渐走入大众视野。然而,围绕“微信分期付是否可以用于套现”的讨论从未停息。这一问题不仅涉及金融安全与合规性,更折射出用户对资金灵活性的需求...
便荔卡套现:第三方操作的复杂性与风险警示
“便荔卡套现”这一现象,在金融圈子里已经形成一种独特的市场运作模式,其复杂性也往往被忽视。简单粗暴的“最简单方法”的定义本身就存在谬误。真正简单的方法,往往伴随着高风险和潜在的法律问题。我们将探讨在保...
先用后付套现:暗语背后的金融博弈
先用后付套现店铺的暗语体系建立在信用额度与资金流的错位操作上。这类暗语往往以"白条拆单"或"账期置换"为底层逻辑,通过拆分订单金额、延长账期周期等方式,将原本用于消费的信用额度转化为可提现的现金流。暗...
分期乐更新后取现全攻略
分期乐更新后,取现机制的变化无疑给用户带来了全新的体验。不再是单纯的“刷钱”操作,取现流程更加透明化,用户可以通过平台账户实时查看可提现金额,并根据自身需求灵活选择不同的取现方式。这既体现了平台对用户...
白条取现秒回,快速到账更便捷
随着金融科技的不断发展,越来越多的人们通过互联网金融产品来满足日常的资金需求。其中,“白条取现秒回”就是一款特别引人注目的服务,它为用户提供了一种迅速便捷的方式来提取现金,并且在特定条件下实现了即时还...
京东白条提现到微信:流程与注意事项
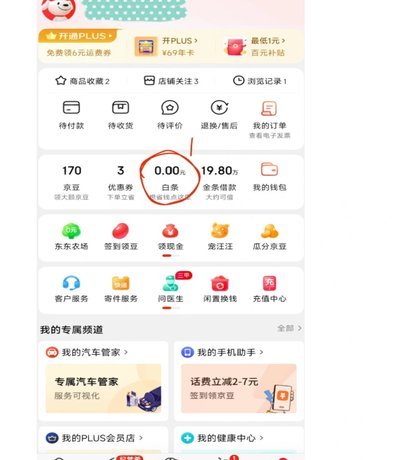
### 京东白条支付元提现,是指用户在京东支付工具内转账功能中0元额度,常见操作。转账方式。用户可通过京东支付平台提现元转账给他人账户。操作方便快捷。操作门槛低。转账金额限制大。提现元额度限制。提...