如何巧妙利用花呗,实现高效的个人现金流管理
花呗的使用逻辑本质上是基于消费场景的信用杠杆,其核心价值在于将短期资金需求转化为可延后支付的信用额度。用户需要建立对账单日与还款日的精确计算能力,通过调整消费时间点,将资金成本压缩至最低。例如,在账单日与还款日间隔较长的月份,可将大额支出拆分为多笔小额交易,利用分期功能分摊还款压力。这种操作需要结合商家的促销周期,比如在618或双11期间,通过提前消费锁定折扣,再借助花呗的延期支付功能,实现资金的跨周期调配。
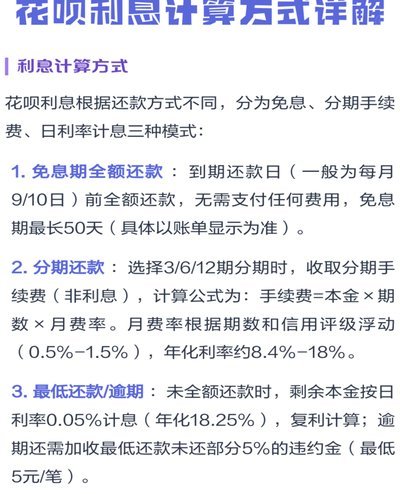
分期功能的运用需突破传统思维定式,将其视为现金流管理工具而非单纯的资金拆分。当面对高额消费时,应优先选择分期手续费率低于年化利率的方案,同时关注每期还款金额是否符合月收入比例。例如,购买电子产品时,可将分期期数与还款日错开,使每期还款金额刚好覆盖当月信用卡账单,形成资金闭环。这种操作需要精确计算每期还款额与信用卡额度的匹配度,避免因还款压力导致的信用评分波动。
资金周转策略应建立在风险对冲基础上,将花呗与借记卡形成协同效应。当遇到突发性资金缺口时,可通过借记卡预借现金补充花呗额度,但需注意两者利率差异。例如,在信用卡免息期内使用花呗消费,再通过借记卡还款,可实现零成本资金周转。这种操作需建立在稳定的现金流基础上,避免因过度依赖信用工具导致负债率攀升,同时需监控每笔交易的还款期限,确保资金链始终处于可控状态。
高阶用户可尝试构建多账户资金池,通过花呗、信用卡、借记卡的组合使用优化资金成本。例如,在账单日相近的账户间进行资金调配,利用不同账户的还款优惠期差,实现资金的跨周期使用。这种策略需要建立详细的账务台账,实时监控各账户的可用额度与还款期限,通过数学建模找出最优资金分配方案。同时需警惕过度优化带来的风险,确保资金使用始终在自身承受能力范围内。
相关文章
携程拿去花秒付:现金即刻到账
近年来,随着在线旅游市场的迅速发展,各大平台纷纷推出便捷的支付工具以满足用户需求。携程旗下的“拿去花”便是一个典型的代表,它不仅能够提供贷款服务,还为用户提供了一种灵活的资金解决方案——秒付功能,允许...
美团月付商家钱从哪来?
美团月付取现,看似商家直接从平台获得资金,实则这笔钱的来源比许多人想象的复杂。根本上说,这并非美团“创造”的资金,而是预先从消费者那里聚集起来,再分批分配给商家的。更精确地讲,资金链条始于用户在美团平...
拿去花怎么样可以提现
拿去花作为一个新兴的社交电商平台,其提现机制一直备受用户关注。理解其提现方式并非简单的“点进去扣掉”,而是需要深入了解其运作模式和账户体系。核心在于“资金池”和“交易分成”。拿去花的核心业务是商品卖家...
如何提高花呗额度?
花呗的本质是信用贷款,其额度并非凭空而来,而是基于支付宝积累的消费数据、信用记录以及关联的金融行为综合评估。想要有效“套”取更高的花呗额度,并非简单地追求快速消费,而是需要构建一套完整的信用增值体系。...

携程旅行的拿去花怎么使用
携程旅行推出的“拿去花”服务,为用户提供了更加灵活多样的支付选择。它不仅简化了预订流程,还提供了一系列便利的金融服务和优惠活动,让用户能够轻松管理旅行预算。比如,在规划行程时,“拿去花”允许你先下单后...

桃朵佣金消失,平台葫芦里卖什么药?
抖音电商的“桃朵”工具,曾是许多带货主播和中小商家的收入风向标。它不仅提供了订单数据,还能清晰展示每笔订单的佣金明细。然而,最近不少用户发现,桃朵界面不再直接显示佣金金额,这一变化引发了广泛关注和讨论...