花呗手续费:远非表面那么简单
拨开“套花呗手续费”的迷雾,首先要明确一个核心逻辑:这笔费用绝非支付宝官方定义的结算成本,而是一种由非正规渠道承担资金流动性风险后,向用户索取的“风险溢价”。市面上流传的所谓“低费率”,本质上是中介在进行资金套利。这种费率的波动性极高,它不仅取决于支付链路的复杂程度,更取决于中介对资金结算周转率及违规风险的控制能力。因此,不存在一个恒定的标准,所谓的“手续费”其实是用户为规避资金转移难度而支付的溢价成本,其透明度极低且极具欺骗性。
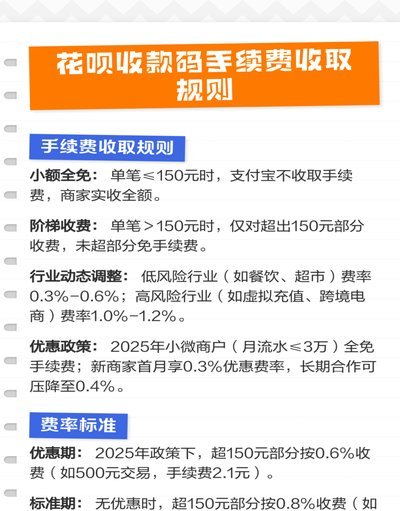
深入拆解这笔费用的构成,你会发现其背后隐藏着多层利润剥削。首先是基础的支付通道成本,即商户端支付给收单机构的结算手续费;其次是中介为了维持资金链路闭环而设立的“损耗补偿”,用于抵扣交易过程中的坏账、拒付或拒收风险;最后才是中介的核心利润空间。当你在计算成本时,往往只盯着那一个数字,却忽略了中介为了对冲资金链断裂风险,可能会在到账时间、额度限制以及二次扣费等方面设置隐蔽的陷阱。这种多层叠加的成本结构,使得实际支出往往远超用户的直观感知。
真正让用户陷入财务困境的,并非那次性扣除的“手续费”,而是隐藏在分期账单背后的高额年化利率(APR)。很多人在评估成本时,存在严重的认知偏差,仅仅计算了“套现”环节的即时损耗,却忽略了花呗本身自带的月息与分期手续费。如果将“套现”产生的即时手续费与花呗分期产生的长期利息进行复利叠加,其综合年化成本极易突破30%甚至更高。这种“表面低成本、实际高息债”的计算陷阱,正是导致许多用户陷入债务螺旋式上升、无法自拔的核心诱因,这种财务杠杆的错觉极其危险。
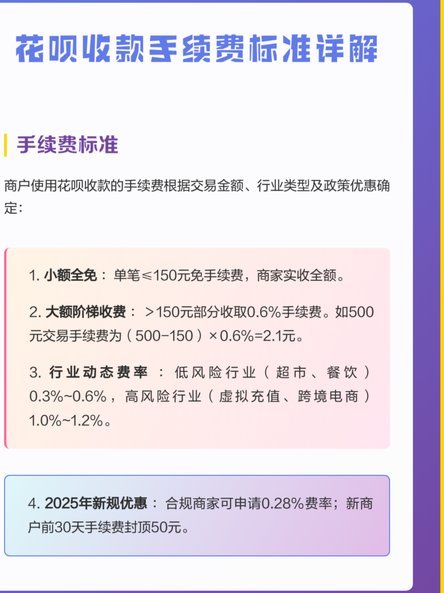
从金融风控的角度来看,这类交易的代价其实是无法用金钱衡量的。每一笔通过非正规链路转化的资金,都伴随着极高的合规风险与征信压力。中介为了降低自身的资金运营成本,往往会利用虚假交易或刷单手段完成闭环,这不仅直接导致用户面临资金被冻结、银行卡异常甚至涉嫌洗钱罪名调查的法律后果,更会对个人的征信记录造成不可逆的破坏。所谓的“手续费”,实质上是用户在用个人的信用安全、法律底线以及长期的财务稳定性,为中介的无风险套利行为支付的极其昂贵的对价。
相关文章
羊小咩借款额度详解
近期,“羊小咩取现额度”这一话题在互联网金融领域引发了广泛关注。作为一种创新型的线上金融服务,它通过移动应用为用户提供便捷的贷款服务。然而,关于其具体的取现额度问题,却引发了用户和专家们的热议。...
羊小咩临时额度怎么刷出来
在金融信用体系日益发达的今天,临时额度作为一种灵活的资金调剂手段,已成为许多借贷平台的重要功能。羊小咩作为市场中的借贷服务产品,其临时额度机制的设计初衷并非为了鼓励过度消费,而是为用户提供在特定场景下...
拼多多商家遭秒退:如何应对套现难题?
拼多多平台以其低价商品和热闹的氛围吸引了众多商家,但也滋生了一些灰色交易。拼多多套现是指商家通过虚假宣传或恶意操作,将用户订单转换为利润,最终导致平台损失。诚信商家遭遇秒退事件,无疑是一件令人头疼的事...

白条加油额度套现方法解析
关于“白条加油额度如何套出来 取现金”的探讨,首先需要明确的是,这一行为本质上是对蚂蚁金服旗下花呗产品规则的过度解读。从用户的角度出发,我们需要认识到合法合规使用金融服务的重要性。 在实际操作中,一...
如何有效提升分付的额度?
要获取“分付”的额度,首先需要理解它背后的工作原理。分付是一种信用卡分期付款服务,通常与银行或金融机构合作提供给用户。其额度的确定涉及多个因素,包括但不限于用户的信用评分、收入水平以及消费习惯等。因此...

桃朵佣金消失,平台葫芦里卖什么药?
抖音电商的“桃朵”工具,曾是许多带货主播和中小商家的收入风向标。它不仅提供了订单数据,还能清晰展示每笔订单的佣金明细。然而,最近不少用户发现,桃朵界面不再直接显示佣金金额,这一变化引发了广泛关注和讨论...