花呗套现:风险与陷阱
套现花呗平台的运作逻辑建立在虚拟交易闭环中,通过伪造消费场景实现资金流转。这类平台往往利用商家对支付接口的依赖性,以低费率交易为诱饵吸引商户入驻。实际操作中,资金流与货物流的错位导致平台需承担信用风险,部分平台通过设置保证金池或引入第三方担保机构缓解压力。但这种模式本质上是金融杠杆的滥用,当交易规模扩大时,系统性风险会迅速累积,最终可能引发资金链断裂。
资金安全与手续费率的博弈是平台生存的核心命题。多数平台采用阶梯式费率结构,初期以0.6%的低费率吸引用户,随着交易量增长逐步上调至1.5%-2.5%区间。但用户往往忽视隐藏成本,如提现手续费、账户冻结风险及资金周转周期带来的机会成本。部分平台通过绑定信用卡还款功能,将用户转化为双重负债主体,这种设计在提升资金利用率的同时,也埋下了债务滚雪球的隐患。

法律灰色地带的游走使平台面临持续监管压力。尽管《支付结算办法》明确禁止虚构交易套现行为,但部分平台通过技术手段规避监管,如拆分交易金额、伪造消费凭证等。这种行为不仅违反《反不正当竞争法》,更可能触犯《刑法》中的非法经营罪。监管层近年加强了对支付接口的穿透式监管,导致部分平台被迫转型或退出市场,反映出该模式的不可持续性。
道德风险的扩散正在侵蚀平台生态。当套现行为成为常态,商家可能因追求短期收益而忽视服务质量,最终损害消费者权益。部分平台为维持流量规模,默许商户进行虚假宣传,这种恶性循环导致市场信任体系崩塌。更有甚者,部分平台将用户信用数据用于高利贷业务,将原本用于消费的信用额度异化为金融工具,这种操作已触及金融监管的红线。
合规化转型成为行业突围的关键路径。部分平台开始探索与金融机构合作,通过正规贷款产品替代套现服务,既满足用户资金需求,又规避法律风险。这种模式要求平台重构业务逻辑,将用户从套现工具转变为金融服务对象。但转型过程中仍需平衡商业利益与合规要求,如何在风险控制与用户体验间找到平衡点,将是决定平台未来的关键因素。
相关文章
携程“拿去花”:风险背后的金融套路
“携程拿去花”这一现象,早已在金融科技领域形成一种常见的风险模式,其背后的复杂性远超表面上的“借呗”或“花呗”消费。要理解“携程拿去花套出来怎么还款”,首先需要摆正心态:这绝非单纯的个人信用问题,而是...
得物app如何提现 平台返现
得物(Poizon)的提现机制与平台返现机制,一直是用户关注的焦点。它并非简单的“直接提现”,而是经过一系列计算和结算,最终以“得物币”或银行转账的形式结算到用户账户。得物币的产生,很大程度上依赖于用...
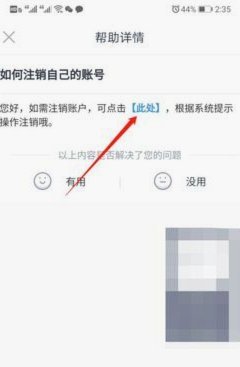
分期乐账户注销流程全攻略:如何彻底清理个人信息?
分期乐账户的注销并非像其他平台的常规操作那样简单直接,其特殊的金融服务模式决定了流程的复杂性和严格性。直接在App或网站上找到“注销账户”或“关闭账户”的按钮几乎是不存在的,这是为了避免用户因为冲动行...
如何有效提升分付的额度?
要获取“分付”的额度,首先需要理解它背后的工作原理。分付是一种信用卡分期付款服务,通常与银行或金融机构合作提供给用户。其额度的确定涉及多个因素,包括但不限于用户的信用评分、收入水平以及消费习惯等。因此...

送花的智慧何处适用
当人们谈论“拿去花哪里可以套”,表面上是在探寻赠送花朵的场合,但更深层的是一种人际关系的微妙平衡,以及社会文化对情感表达的规制。并非所有场合都适合赠送鲜花,即使是表达爱意,也需要考虑接收者的性格、社会...