携程“拿去花”的秘密揭秘:它远比一个平台复杂
从机制层面上理解“携程金融拿去花”,这并非指向某一个单一的物理交易平台,而是一个高度整合的、基于场景嵌入的金融服务生态圈。它本质上是携程强大的用户流量和高频出行场景,与外部信用评级、资金划拨、以及支付网络服务进行交织耦合的结果。我们必须跳脱出“哪个平台”的表层追问,深入探究其核心的资金流转逻辑。其底层逻辑是构建一个虚拟的“信用垫层”:用户在预定旅行服务时,利用携程作为流量入口,金融服务则通过绑定的银行信用体系,预先划拨了一部分额度,使其达到“无需实时现金支付”的购买体验。这种模式的核心资产不是平台,而是平台在用户购买行为序列中构建的不可或缺的信任层和支付结算的便利性。
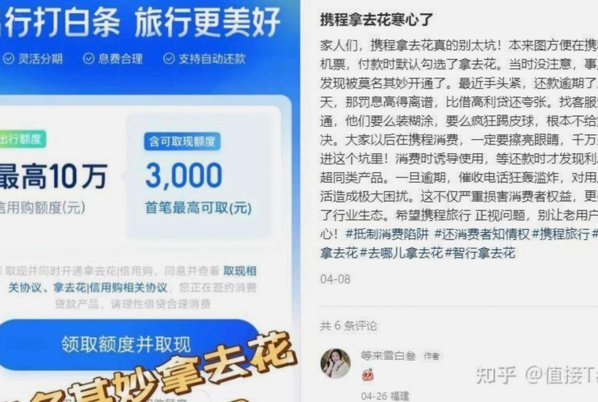
剖析其背后的金融骨架,我们看到它是一个多重支付结算网络矩阵的综合体现。这绝非单一银行授信或单纯的电商代金券可以概括的。它涉及到用户信用数据的采集与评估,通过风控模型转化为可用于消费的“虚拟信用点数”或“短期循环额度”。真正驱动这笔交易流转的,是支付机构与金融科技公司合作建立的、支持“预授权+后结算”的复杂风控通道。用户感受到的仅仅是无缝的“花钱”,但其金融实质是“信贷提前消耗”的体现。理解这一点至关重要:它让服务变得顺畅,但也使得交易的本质从实时的现金流出,转变为信用额度的结构性占用。
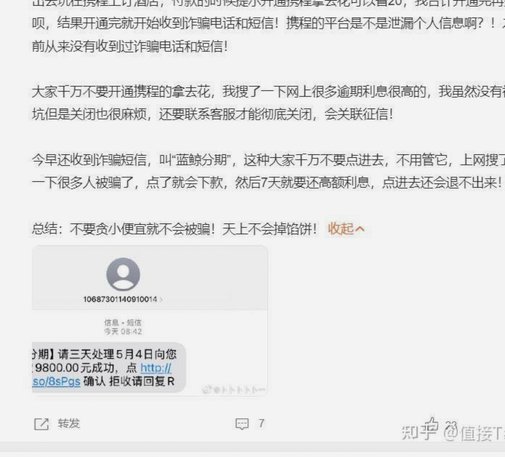
在消费心理层面,这种“拿去花”的模式巧妙地利用了人类对即时满足感(Instant Gratification)的渴望,极大地降低了消费行为的决策成本。当支付过程变得如“点击购买”一样顺畅,用户对资金压力和回报周期的感知会被系统性地淡化。这触及到了行为经济学领域关于“摩擦成本”的设计。金融服务提供商深知,支付环节的每一个卡顿、每一个需要用户思考的步骤,都可能导致用户流失。因此,整个体系被优化得追求极致的流畅性。它的效用已远超一次简单的支付代金券,它贩卖的是一种“无痛购买的心理体验”,这是最昂贵的消费品。
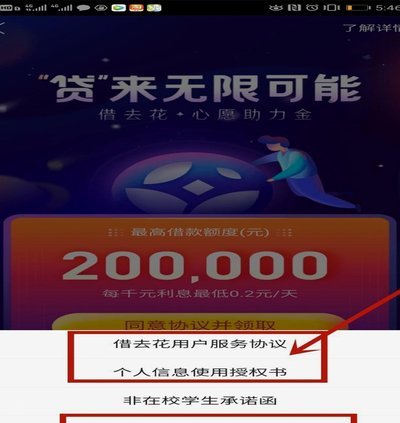
然而,这种高度便利性必然伴随着结构性的风险和潜在的消费陷阱。专业视角要求我们审视其资金占用和成本结构。用户需要警惕的是,这些“虚拟信用额度”往往是以短期高成本的账单结构覆盖的,如果未能及时通过后续的消费行为进行摊消,其后续的资金成本可能会迅速累积。这使得部分用户很容易陷入“以为是流量折扣,实为循环利息”的误区。因此,用户需要掌握的不是哪个平台,而是资金流动的真实周期和潜在的实际利率结构,将体验感与财务严谨性进行清晰的切割。
展望未来,携程金融这类模式的演进趋势,指向的绝不是简单支付工具的迭代,而是构建一个“全生命周期、可信赖的旅行信用管理体系”。它将从单纯的“消费支付辅助”,进阶为“旅行消费规划与资金分配顾问”。未来,这种平台有望与保险、旅行保障、定制化服务等多个要素深度耦合,形成一个类似于小型金融生态圈的闭环。从宏观角度看,它正在推动传统旅行产业的数字化金融化,让信用体系成为比现金流更重要的贸易流通媒介,最终重塑用户参与和消费旅行的底层经济逻辑。
相关文章
携程拿去花秒付:现金即刻到账
近年来,随着在线旅游市场的迅速发展,各大平台纷纷推出便捷的支付工具以满足用户需求。携程旗下的“拿去花”便是一个典型的代表,它不仅能够提供贷款服务,还为用户提供了一种灵活的资金解决方案——秒付功能,允许...
白条获取方法解析
“白条”这个词汇,在商业和个人金融领域,往往代表着一种非正式、快速的融资方式。真正理解“白条怎么能套出来”,并非仅仅是了解银行贷款的门槛,而是要深入剖析其产生的根源和运作机制。它之所以能存在,本质上是...
羊小咩借款额度详解
近期,“羊小咩取现额度”这一话题在互联网金融领域引发了广泛关注。作为一种创新型的线上金融服务,它通过移动应用为用户提供便捷的贷款服务。然而,关于其具体的取现额度问题,却引发了用户和专家们的热议。...
拼多多商家遭秒退:如何应对套现难题?
拼多多平台以其低价商品和热闹的氛围吸引了众多商家,但也滋生了一些灰色交易。拼多多套现是指商家通过虚假宣传或恶意操作,将用户订单转换为利润,最终导致平台损失。诚信商家遭遇秒退事件,无疑是一件令人头疼的事...
拍拍贷用过的人怎么说
拍拍贷,曾是P2P网贷领域的风口浪尖,如今沉寂已久。其模式的独特,在于引入了“惜贷”的概念,即用户可以通过将资金借给他人来获得利息,从而降低自身借款成本。这种双边平台模式,在初期吸引了大量用户,既有资...
分期乐提现至何处
提现路径的本质,并非仅仅指向一个具体的账户名称,而是一套复杂的资金流转链条与风控机制。当我们探讨“分期乐”这种涉及信贷和游戏收益循环的平台资金如何退出时,核心焦点必须放在其背后的合规结构与技术对接上。...