花呗套现风险全解析
近年来,花呗作为一种便捷的信用消费工具,在中国互联网金融领域占据重要地位。然而,围绕"花呗给别人套现有什么风险 现象"这一话题,我们发现一个不容忽视的问题:越来越多的人开始利用花呗进行套现操作,这种行为不仅违背了平台的使用规则,还隐藏着巨大的法律和信用风险。
从表面上看,花呗套现似乎是一种互帮互助的行为。但实际上,这种做法实质上是在滥用金融工具,破坏了信贷市场的秩序。当一个人将花呗额度转借给他人使用时,看似是为对方提供便利,实则是将自己的信用额度作为担保。这种行为不仅增加了自身逾期还款的风险,还可能因被借方的违约而承担连带责任。
更值得注意的是,套现行为往往伴随着信息不对称和道德风险。在实际操作中,借用人可能会故意隐瞒真实的还款能力,或者在使用花呗额度时进行恶意透支。这种情况下,最终受损的往往是最初的授信人。一旦出现逾期情况,平台首先追责的对象必然是原账户 holder,这将严重影响个人的信用记录。
从法律角度来看,花呗套现行为存在较大的合规风险。根据《中华人民共和国合同法》和相关金融监管规定,未经允许的资金借贷行为可能被视为非法融资。如果情节严重,甚至可能触及刑法中的"非法吸收公众存款罪"或"集资诈骗罪"等罪名。此外,平台方也会通过技术手段严厉打击套现行为,一旦被发现,账户可能会面临封禁或其他限制措施。
对于这种现象的根源分析,我们不难发现其背后折射出的信用文化缺失问题。在当前互联网金融快速发展的背景下,部分用户对自身责任和风险缺乏正确认识,盲目追求短期利益,忽视了长期信用积累的重要性。这种短视行为不仅损害个人信用,还可能对整个社会的金融生态造成负面影响。
面对这一现象,我们应当重新审视自己的消费观和信用观。花呗作为一款信用支付工具,其本质是帮助用户建立良好的信用记录,而不是一个可以随意支配的资金池。正确使用花呗,应当基于真实的消费需求,避免因不当操作而陷入不必要的风险。同时,平台方也需要进一步加强风险管控,通过技术手段和规则约束,遏制套现行为的蔓延。
总之,"花呗给别人套现有什么风险 现象"提醒我们,在享受互联网金融便利的同时,必须保持理性和克制。只有树立正确的信用观念,合理使用金融工具,才能真正维护个人和社会的金融安全。
相关文章
得物余额的多种玩法
### 得物余额的妙用:从基础到进阶的全解析 在得物这个充满活力的二手交易平台中,余额不仅仅是资金的象征,更是一种灵活的交易工具。许多用户对余额的理解还停留在“支付购买”的层面,但实际上,它的应用场...
美团月付取现:餐饮商家的资金周转新路径
### 美团月付取现:重塑餐饮商家的资金流 在餐饮行业竞争日益激烈的今天,资金周转效率成为决定企业生存与发展的关键因素。美团月付取现功能的推出,不仅改变了传统商家的结算模式,更在潜移默化中重构了他们...
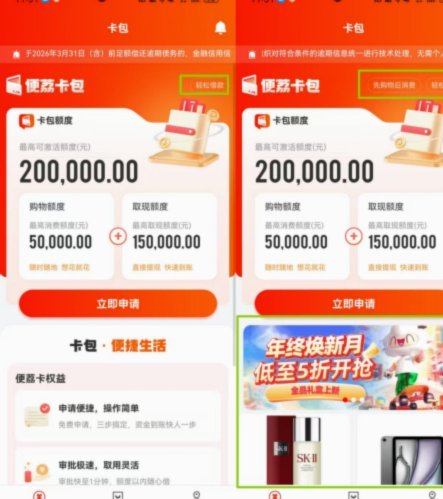
便荔卡包:卡包管理的数字化升级方案
便荔卡包平台以分布式账本技术为核心架构,通过将实体卡包信息转化为链上数据资产,实现了传统卡包管理的数字化重构。其底层采用多层加密算法与零知识证明技术,确保用户隐私数据在传输与存储环节的不可篡改性。平台...
花呗套现:风险与陷阱
套现花呗平台的运作逻辑建立在虚拟交易闭环中,通过伪造消费场景实现资金流转。这类平台往往利用商家对支付接口的依赖性,以低费率交易为诱饵吸引商户入驻。实际操作中,资金流与货物流的错位导致平台需承担信用风险...
得物秒杀背后的秘密:如何构建一个信任电商生态圈?
得物秒杀的价值并非仅仅在于“秒杀”这个词本身,而在于它构建了一个高度精细化的、基于社区信任的时尚电商生态系统。要理解“得物秒杀在哪里”,首先要认识到它所处的市场环境:中国潮流消费市场。过去,消费者在寻...
花呗套付款可靠吗?如何安全取消
花呗套付款本质上属于对支付工具的违规操作,其可靠性需从风险与合规性双重维度审视。平台设计花呗的核心逻辑是信用消费,而非资金流转通道,任何试图通过虚构交易、拆分支付或关联账户等方式实现资金转移的行为,均...