得物提现的底层逻辑:用户必知的隐藏规则与限制
得物平台的余额提现机制并非完全透明,用户在体验过程中会发现一些“套路”或说是一些规避风险的限制和操作技巧。最常见的就是提现额度的上限设置。官方通常会根据用户的账号活跃度、信誉等级以及平台风险评估结果来设定每日或每月可以提现的最高额度。对于新用户或者交易记录较少的用户,这个上限往往较低,甚至可能需要一段时间才能解锁更高的提现额度。这种策略一方面是为了控制潜在的诈骗风险,减少因账户被盗刷造成的损失,另一方面也旨在鼓励用户将余额用于平台内的消费,维持平台的活跃度和商业利益。尝试通过多个小额多次提现来绕过额度限制的行为经常无效,系统会识别并进行限制,反而可能影响账号信誉,甚至触发风控干预。
其次,得物在提现审核方面存在一定的延时和随机性。用户提交提现申请后,平台会对交易记录、账户信息等进行安全校验,这个过程并非即时完成。根据实际情况,审核时间可能会从几分钟到几个小时不等,甚至更长。尤其是在节假日或高峰期,由于交易量激增,审核速度会显著降低。这种延时机制本身就构成了一种“套路”,用户很容易产生焦虑感,担心提现是否被拒绝或者被冻结。此外,平台还会对部分提现申请进行人工复核,理由通常是需要进一步确认账户信息或交易的真实性。这在一定程度上增加了提现的不确定性,也给了平台操作空间以应对潜在风险。用户可以尝试联系客服询问具体原因,但解决问题并非总是能立即达成。
得物采用的“分级”提现机制也是一种值得关注的点。用户的等级越高,享受到的提现服务通常越好,例如更高的提现额度、更快的审核速度和更少的限制。这种等级制度鼓励用户积极参与平台的活动,完成任务并积累信誉,从而获得更多特权。然而,它也暗含了一种隐性收费逻辑:那些不愿或不能参与平台推广的用户,将被限制在较低的等级中,承受更高的提现成本,即更慢的速度和更低的额度上限。实际上,这形成了一个正向激励与负向约束的双重机制,使得用户不得不“上瘾”于平台的活动体系,以获得更好的提现体验,从而提高得物的用户粘性。

平台对于提现账户类型的限制也是一种“套路”。目前,得物主要支持银行卡提现,但对于不同银行的绑定和解冻规则有诸多限制。例如,部分银行需要较长时间才能完成账户绑定或解冻,这会延缓用户的提现速度。同时,平台也会定期对用户的银行账户进行安全校验,如果发现异常情况,可能会暂时冻结提现功能。此外,得物对同一身份证号码下的银行卡数量也有限制,避免多开小号恶意套现的行为。用户在选择提现方式时需要仔细阅读平台的条款和条件,了解不同银行的规则限制,以免不必要的麻烦,并尽量避开可能导致提现失败的敏感时段。
值得注意的是,得物平台会利用数据分析技术来识别和打击“套路”行为,例如频繁的小额提现、使用虚假身份信息等。一旦被平台判定为存在异常行为,账户很可能会受到限制甚至冻结。因此,用户在操作提现流程时需要遵守平台的规则,避免任何可能引起怀疑的行为。在尝试绕过平台限制时需要谨慎评估风险,并了解潜在的后果。得物平台会持续升级风控系统,对规避提现额度限制、频繁交易等行为进行监控和处罚,用户应当将目光更多地放在合规运营自身账户上。
最后,对于得物余额提现,用户的最佳策略并非追求“套路”本身,而是建立清晰的财务规划并尽可能利用平台内的消费功能来降低资金闲置成本。积极参与平台的活动可以提高等级,从而获得更好的提现服务,但这并非强制性的选择。更重要的是,用户要了解平台的各项规则和风险,理性地对待余额管理,避免因追求快速获利而触犯平台的红线,保障自身账户的安全和信誉。得物平台上的交易本质上是商业活动,用户的资金安全和权益保护应始终放在首位。
相关文章
教程深度解析
教程解析是一种深层次的技术内容处理方法,它不仅仅是对现有技术知识的简单梳理,更是在理解与实践中提炼出一套系统的学习路径。在快速变化的技术环境中,有效地进行教程解析变得尤为重要。首先,我们需要明确“教程...
花呗套现,背后的陷阱你清楚吗?
花呗套现,说白了就是利用蚂蚁花呗提供的信用额度,来获取等同于现金的使用价值。这事儿表面上看着像是薅羊毛,实际上背后藏着不少门道,而且风险不小。先不谈具体操作,单从动机上讲,不少人可能是因为手头一时紧,...
现金卡app官方入口安全下载
现金卡app官方入口下载,不仅仅是一个简单的下载链接获取,它代表着个人理财行为模式的转型,也反映了金融科技发展的趋势。传统的现金支付方式逐渐被数字化取代,而现金卡app正是这一转变的载体。其核心价值在...
白条加油包怎么用最实用
白条可用额度加油包的使用逻辑本质上是信用额度的动态分配机制。平台通过算法模型评估用户历史消费行为、还款记录及账户活跃度,将原本冻结的备用额度转化为可直接使用的临时额度。这种设计既缓解了用户短期资金周转...
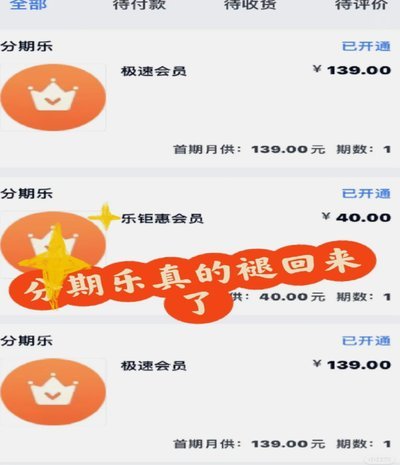
分期乐会员退款入口在哪?教你如何快速完成退款申请
分期乐会员退款流程对于很多用户来说可能是一道难题,尤其是在初次尝试时。首先需要明确的是,在使用分期乐的服务过程中,如果购买的产品或服务不符合预期或者不再需要继续享受会员权益,可以通过相应的客服渠道申请...

分付如何安全转至个人微信
在复杂的现代金融支付生态中,将源自特定平台或业务结算流程的资金流转到个人微信账户,绝非简单的“转账”动作,它涉及到多重系统层面的验证、资金归属的确认,以及底层银行账户与即时通讯支付网络的对接机制。首先...