分期乐额度有了借不出来
分期乐额度已存在,却无法借款,这绝非个案,而是一个反映了中国消费金融领域内运作机制和用户风险认知之间存在严重错位的现象。传统金融机构的审批流程通常以现金流、收入水平、征信记录等客观指标为主,而分期乐这类消费金融产品,其核心在于“预售”与“信 C”的结合。平台利用其庞大的用户数据库和对潜在需求的精准预测,提前锁定消费意愿,并通过与电商平台的深度合作,将预售款直接转入商家账户。因此,看似额度充足,实际上是平台已经确认了用户具备支付能力,并预期未来会有相应的收入产生,但核心的“支付意愿”并未真正转化为实际的资金流入。问题在于,用户往往将额度理解为“可用资金”,忽略了平台在预售环节所做的风险评估和资金流动的逻辑。
更深层次的原因在于用户对分期乐的理解存在偏差。用户常常将额度视为银行卡或信用卡一样,认为只要存在,就能够直接用于消费。然而,分期乐的运作模式与银行卡有着本质区别。银行卡主要通过用户的日常消费行为来支撑其信用,而分期乐则建立在预售和信 C 上。平台对用户的风险评估,并非单纯的收入评估,而是基于用户在预售商品上的意愿和未来的支付能力预估。当用户试图使用额度进行日常消费时,平台会发现用户并未真正展现出能够持续支付的意愿,因此拒绝提供额度下的贷款,这并非“拒绝借款”,而是“确认风险”的表现。用户需要明白,分期乐额度代表的是平台对未来收入的预期,而非立即可用的资金。
此外,平台自身的风险控制机制也至关重要。在市场竞争压力下,部分分期乐平台为了吸引用户,可能会降低审批标准,甚至放宽对用户收入的限制。然而,过低的风险标准最终会导致不良贷款的增加,并引发平台自身的经营风险。为了维护自身利益,平台会通过严格的信用评估和资金流动监控来控制风险,避免过度放贷。因此,额度虽存在,但其价值仅限于平台对未来支付意愿的判断,而非可直接使用的资金池。用户应将其理解为预付已获得的消费机会,而非充当短期贷款来源。
最后,用户自身的风险认知也至关重要。部分用户对消费金融产品缺乏了解,将其视为一种便捷的支付方式,而忽略了其潜在的风险。这种认知偏差导致用户对分期乐额度的理解存在偏差,从而在借款时遇到困难。提升用户的金融素养,帮助用户正确理解分期乐的运作模式和风险特征,是解决这一问题的根本途径。用户应理性看待分期乐,将其作为一种消费工具而非投资工具,同时关注自身的财务状况和风险承受能力,避免过度依赖消费金融产品。
相关文章
美团月付额度如何最大化利用?深度透析信用消费技巧
**段落1:** 美团月付作为一种消费信贷工具,其额度本身是平台基于用户信用评估后提供的短期信用支持。试图“套现”其额度,本质上是在探索如何更高效地利用这笔信用额度来优化个人或家庭的现金流。这并非简...
花呗套现,背后的陷阱你清楚吗?
花呗套现,说白了就是利用蚂蚁花呗提供的信用额度,来获取等同于现金的使用价值。这事儿表面上看着像是薅羊毛,实际上背后藏着不少门道,而且风险不小。先不谈具体操作,单从动机上讲,不少人可能是因为手头一时紧,...
白条取现秒回,快速到账更便捷
随着金融科技的不断发展,越来越多的人们通过互联网金融产品来满足日常的资金需求。其中,“白条取现秒回”就是一款特别引人注目的服务,它为用户提供了一种迅速便捷的方式来提取现金,并且在特定条件下实现了即时还...
佳物分期额度查询指南
了解自己的佳物分期额度是享受购物分期付款服务的第一步。很多人可能只知道有这项服务,但不清楚如何查看自己当前的可用额度。实际上,查询额度的过程非常简便且直观,只需登录相关平台或应用即可轻松获得所需信息。...
拿去花能套现吗?正确购买指南
最近,“拿去花”似乎成为了互联网金融领域的一个新宠。许多用户在社交媒体上讨论如何“套现”或“套现套出来”,但实际上,“拿去花”是一种消费信贷产品,主要是为了满足用户的日常消费需求,而不是用来进行套现的...
美团月付取现遇阻?原因解析及解决方案
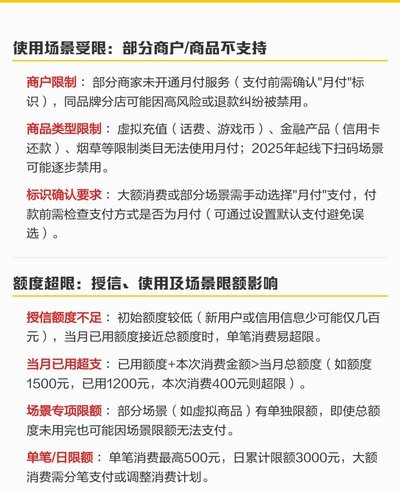
最近,有用户反映美团月付的取现功能存在无法正常使用的情况。针对这一现象,我们需要从多个角度进行深入分析。 首先,从技术角度来看,这可能是由于系统维护或升级导致的暂时性问题。通常,金融支付平台在更新系...