消费贷款上征信吗?揭秘花呗、借呗的信用影响
近期,“去哪拿去花上征信吗”的话题引起了不少关注。实际上,去花即借呗和花呗的联合体,属于蚂蚁集团旗下的消费金融服务平台。与大多数借贷产品一样,用户在使用服务时会产生信贷记录,这些记录会同步到个人信用报告中,影响用户的信用评分。
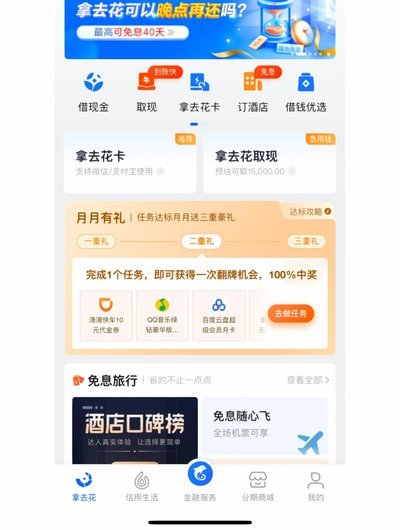
首先需要明确的是,并不是所有的“去哪拿”都能直接上征信。在中国,只有中国人民银行认可的商业银行和部分持牌金融机构提供的贷款服务才会被纳入个人信用报告。然而,蚂蚁集团旗下的借呗、花呗等产品实际上已经与央行征信系统对接,这意味着用户的还款记录将直接影响其信用评分。
值得注意的是,“去哪拿”上征信的过程并非用户主动选择的结果。一旦用户申请了借款或透支服务并产生了实际的借贷行为(如未能按时还款),这些信息就会被上传至个人信用报告中。因此,在使用这类消费金融服务时,用户应当保持良好的还款习惯以维护自己的信用记录。
此外,“去哪拿”上征信还涉及到隐私保护问题。金融机构在收集和处理个人信息的过程中必须遵循《中华人民共和国网络安全法》等相关法律法规的要求,确保用户的个人信息安全不被滥用。对于消费者而言,则应提高自我保护意识,在使用任何信贷服务前了解清楚相关条款,并选择信誉良好的平台进行交易。
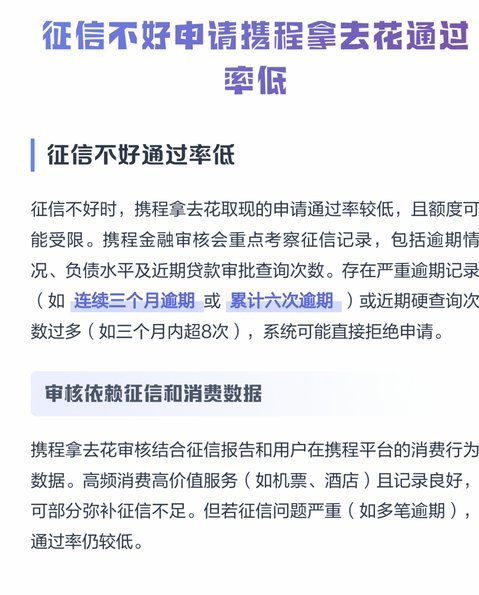
综上所述,“去哪拿”是否会上征信取决于多个因素,但大多数情况下这类金融服务都会影响到个人的信用记录。因此,在享受便捷的同时也需注意维护好自己的信用状况,合理借贷、按时还款是关键所在。
相关文章
金融风控视角下的额度套现漏洞分析
任何涉及“额度套现”的操作,从专业的金融风控和网络安全角度审视,其核心讨论点从未是流程本身,而是金融系统在数据验证、资金流向监控以及生态链信任机制上的多重薄弱环节。这种模式的诱惑性,根植于对传统银行监...
白条取现是网贷吗?看完别再混淆了
白条取现的本质是消费金融场景下的即时资金流转,其底层逻辑与传统网贷存在本质差异。当用户通过花呗或借呗提现时,系统会从绑定的银行卡或信用卡账户划转资金,这种操作本质上属于消费分期的提前结清行为。与网贷平...
羊小咩智能额度取现
羊小咩额度取现的运作逻辑建立在动态信用评估模型之上,其核心在于通过多维度数据交叉验证用户资金需求的真实性。平台会实时抓取用户消费轨迹、还款记录及资金流向,结合行业风险指标构建评分体系。当用户触发取现请...
解锁购物额度:玩法解析
提升对任何消费金融工具的认知,核心绝非是简单地进行“消费”,而是要精准理解其背后的“资源分配逻辑”。任何所谓的“购物额度套出”,本质上都是对系统设定阈值、激励机制和消费周期节点进行逆向工程学的解构。我...
鹿优选紧急联系人怎么查看?
在瞬息万变的数字时代,手机已不仅仅是通话工具,更承载着我们生活的重要信息。对于鹿优选这样的安全社交软件来说,紧急联系人功能尤为重要。它就像一根救命稻草,在危急时刻能快速联系到身边信任的人,为用户提供及...
携程拿去花支付范围全解析
携程“拿去花”服务,作为一种灵活的支付解决方案,旨在简化用户的出行和旅游消费体验。对于许多用户来说,最关心的问题之一莫过于“拿去花”能覆盖哪些支付场景。它并非简单的充值卡或代金券,而更像是一个基于信用...