花呗扫码提现?小心背后的陷阱
花呗的核心机制定位是消费信贷,其设计的本源是为了支付和周转现金流向的商品或服务,而非直接作为提现的工具。任何声称通过扫描特定二维码即可将花呗额度进行“提现”的行为模式,在金融产品逻辑上都是存在巨大漏洞和极高风险误区的。我们必须理解,信用卡的本质是用信用的额度和期限来覆盖实际消费需求,其支付行为记录的是虚拟商品的流通或账单的结算,而不是资金实时的跨界转账,因此直接将其与ATM取款或内部代发工资流程混淆,是造成信息误解的首要原因。真正合规、正规的平台在处理类目资金流出时,都会要求绑定明确的消费场景证明或法律文件指引,任何绕过这些环节,试图通过一个神秘二维码实现“额度变现”的做法,都应当引起极度的警惕与质疑。

当用户实际面临确实需要将信用额度转化为现金流动性时,理论上可行的路径不会是简单的扫描操作,而是必须经过官方指定的、具有法律和风控流程的正式借款产品。这类正规资金周转通常涉及到花呗背后的合作金融机构,通过申请小额循环贷或者特定目的消费贷的方式进行对接。这些操作早已脱离了普通支付二维码的范畴,它们需要用户在应用内走完完整的身份验证、风险评估和合同签署流程,形成一套类似于银行贷款发放机制的严谨闭环。任何号称只需扫描一个简单的“提现二维码”,就能绕过多层风控体系直接到账的方案,极大可能触碰了金融监管红线,其背后往往隐藏着非正规的垫资行为或诈骗陷阱。
综观当前市场流通的信息流和资金需求点,最常见的“扫码提现”场景诱导用户进入的是高风险的套利或骗局路径。这些利用民众对信贷便利性过度期望的技术欺诈手段,往往会伪造官方二维码、设置虚假的到账提醒,其核心目的并非提供合法的短期资金周转服务,而是通过让用户陷入“支付更多手续费”和“激活更高额度”的循环,持续消耗用户的保证金与信任。判断一个扫码提现行为是否安全,唯一可靠的标准是确认该流程:第一,有国家级监管机构背书;第二,交易路径清晰可见,且所有的费用结构、还款周期都在合同中详细列明。一旦发现模糊不清的“激活通道”或需要支付不可预期的额外费用的二维码,应立即切断连接,远离风险。
从专业的财务规划视角来看待此问题,核心诉求并非仅仅是扫出一个代码实现提现,而是如何利用手中的信贷资源,以最低成本、最安全的方式满足临时的现金周转缺口。用户应该将焦点放在完善个人信用记录和结构化管理消费周期上。如果当前面临的是真实的流动性压力,最佳的解决思路永远是从收入侧改善而非从负债侧变现。任何过度依赖信贷额度进行资金挪用的行为,都可能造成“以贷养贷”的恶性循环,最终导致逾期和信用评分的不可逆下滑。真正的金融管理高手,首先关注的是现金流的良性循环,其次才是优化现有信贷产品的利用节奏与提前规划还款节点,视这一点而言,所有的二维码代码不过是冰冷的数字界面,无法取代严谨的财务逻辑指导。
相关文章
现货黄金:驱动、走势与未来
### 金价走势背后的驱动因素 分析现货黄金价格走势图,需要从供需关系和宏观经济两个维度入手。供需法则在贵金属市场中起着决定性作用,当投资者对经济前景持悲观态度时,避险需求增加,会推高金价;而全球经...
鹿优选先享卡套现点数波动解析
鹿优选先享卡的套现比例始终处于动态平衡中,其核心取决于资金链的流动性与商户端的议价能力。当市场出现短期资金过剩时,套现点数可能因竞争加剧而压缩,但这种压缩往往伴随风险溢价的转移。例如部分商户会通过延长...
花呗合规安全吗?真相揭秘
花呗,作为一个广泛使用的信用支付工具,自其诞生以来便受到了诸多消费者的喜爱和质疑。一方面,它为消费者提供了便利快捷的购物体验;另一方面,关于它的合法性、安全性等问题也一直存在争议。然而,在深入探讨这个...
分期乐提现攻略:揭秘复杂流程与合规要点
分期乐的“提现”机制本质上并非一个简单的资金转账操作,它更是一个涉及平台风控、KYC(了解你的客户)验证,以及用户资金流向合规性评估的复合过程。用户若想顺利完成资金的提取,首先必须深刻理解其虚拟收益与...
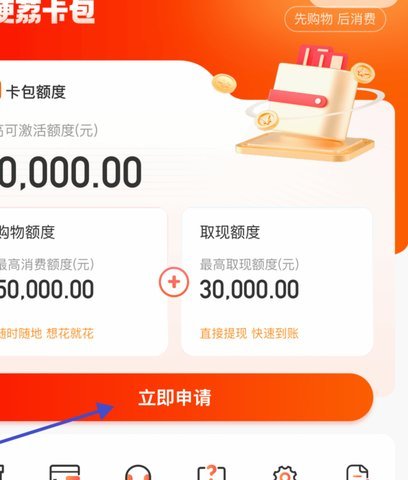
如何安全取出资金?
便荔卡包作为一种金融产品,其核心功能是提供便捷的消费支付和资金管理服务。对于用户来说,最关心的问题之一就是“便荔卡包可以提现吗”。答案是肯定的,但需要通过特定渠道才能实现。 首先,便荔卡包通常与银...
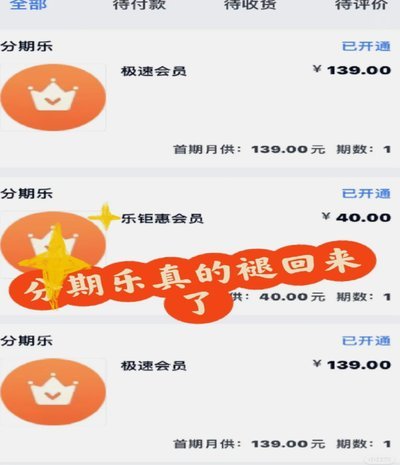
分期乐会员退款入口在哪?教你如何快速完成退款申请
分期乐会员退款流程对于很多用户来说可能是一道难题,尤其是在初次尝试时。首先需要明确的是,在使用分期乐的服务过程中,如果购买的产品或服务不符合预期或者不再需要继续享受会员权益,可以通过相应的客服渠道申请...