微信分期付能套现吗?
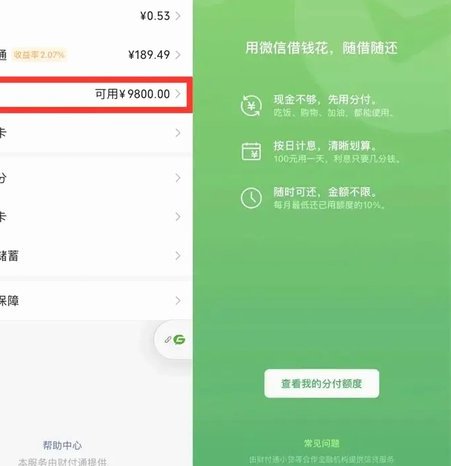
近年来,随着移动支付的普及,微信分期付款作为一种便捷的消费方式逐渐走入大众视野。然而,围绕“微信分期付是否可以用于套现”的讨论从未停息。这一问题不仅涉及金融安全与合规性,更折射出用户对资金灵活性的需求与平台规则之间的矛盾。
从技术角度来看,微信分期付的本质是将消费者的一次性支付需求分解为多期小额支出。这种模式类似于信用卡分期付款,表面上看似增加了消费者的财务弹性,实则与信用消费密切相关。然而,套现行为的本质是利用信用额度进行资金周转,这在微信分期付的规则框架内通常是被严格禁止的。
平台层面来看,微信作为国内领先的支付工具,在风控系统上投入了巨大资源。通过大数据分析和人工智能技术,平台能够敏锐识别异常交易模式。一旦发现疑似套现的行为,相关账户可能会面临额度限制甚至封禁处理。这种严格的监管机制实际上形成了对套现行为的有效震慑。
从法律角度剖析,套现涉及的资金流动往往游离于正规金融渠道之外。这不仅可能导致个人信用记录受损,还可能引发法律纠纷。根据《支付机构条例》等相关法规,利用支付工具进行不当资金运作属于违规行为,相关主体将面临监管部门的查处。

面对这种需求与规则的博弈,消费者应当树立理性的消费观念。合理使用微信分期付功能,避免陷入不必要的金融风险。同时,平台也应在用户体验和风险管理之间寻求平衡,通过产品创新满足用户的真实需求,而不是简单地采取“堵”的方式。只有这样,才能构建一个既安全又高效的移动支付生态体系。
相关文章
得物分期:真的能“套现”吗?
得物的分期服务本质是信用消费的延伸,其底层逻辑依赖于用户信用评估与资金流转的闭环。平台通过绑定第三方支付机构,将商品价值拆解为多期付款,同时建立动态风控模型监控资金流向。这种设计初衷是优化消费体验,但...
花呗正规吗 申请攻略在这里
花呗作为阿里巴巴集团旗下的消费信贷产品,其运营主体已获得中国人民银行颁发的支付业务许可证。该平台通过严格的金融合规审查,具备合法开展互联网消费金融业务的资质。从技术架构层面看,花呗依托蚂蚁集团自研的风...
得物余额提现:只能打支付宝吗?
随着移动支付的普及,电商平台与用户之间的资金流转日益频繁。最近有部分消费者关心一个问题:“得物余额只能提现到支付宝吗?”这涉及到用户对自身账户资金使用权益的关注和保障问题。实际上,这个问题的答案并不简...
规避花呗风控的黑产剖析
此类所谓“在线套花呗软件”的泛滥,本质上折射出当前消费信贷生态链中几个高度复杂的系统性脆弱点。探讨这些工具的出现,绝非简单的技术讨论,而是一场涉及金融心理学、信息安全架构和监管合规三维度的结构性风险分...

秒用花是否上征信?快速审批背后的隐患
“秒用花”的兴起,伴随着“秒查征信”的标签,迅速在金融圈引发关注。它承诺简化信用审批流程,为用户提供即时借贷服务。然而,这种模式是否能真正实现高效便捷,又是否会带来潜在的风险,需要更深入的探讨。快速获...

秒提秒到账,花呗新体验
在当今快速发展的数字金融时代,支付工具不断创新,为用户提供了更多便利。花呗,作为一种信用消费产品,在线购物和日常消费中日益普及。而“秒提秒到账花呗”这一概念,则进一步提升了用户体验,让资金周转更加灵活...