花呗转现平台现隐患
花呗转现平台的异常,不仅仅是一个技术故障,它往往预示着一个更深层次的问题——资金安全风险。从消费者的角度来看,转现指的就是“刷脸支付”,通过人脸识别和第三方平台授权直接向商户付款,避免了银行卡直接扣款的痕迹。这种模式的便捷性正日益受到欢迎,但同时,也为恶意攻击者提供了新的途径。观察近期出现的异常现象,发现其背后并非单一技术原因导致,而更可能是针对转现流程中的漏洞、验证机制的削弱以及甚至商户资质上的问题共同作用的结果。平台本身的安全防护体系虽然不断升级,但它始终处于一个动态对抗的过程:攻击者会不断尝试寻找新的突破口,而平台则需要及时调整防御策略。因此,花呗转现平台的异常,首先反映了消费者的支付安全意识增强,也暗示了平台自身在风险防范上的不足。值得注意的是,“异常”的定义本身就具有模糊性,可能包括交易金额异常、识别率下降、账户关联风险等等,需要平台和监管部门进行全面、细致地分析才能找到根本原因。

更深层次的原因在于,转现模式的商业模式本身就存在一定的风险挑战。它依赖于第三方平台的信任关系,而这些平台的数据安全措施并非一视同仁。有些平台可能缺乏足够的合规资质审核,或在数据存储和传输环节存在漏洞。同时,由于转现流程相对简化,对于用户个人信息保护也容易松懈。如果攻击者成功入侵这些第三方平台,不仅可以窃取用户的支付密码、人脸识别数据,甚至可以冒用花呗的身份进行欺诈行为。从技术层面来说,对人脸识别技术的滥用会导致“刷脸”事件频发,从而削弱用户对转现模式的信任感。因此,花呗平台需要加强与第三方平台的合作监管,建立更严格的数据安全标准和信息验证机制,确保每一笔转现交易都经过多重验证,降低被恶意利用的可能性。
从平台的运营角度来看,花呗转现异常的处理也暴露了其在风险预警和应急响应上的瓶颈。早期阶段,平台对异常交易的识别能力相对薄弱,导致一些欺诈行为未能及时拦截。随着用户数量的增加,风险的复杂性也在不断提升。平台需要建立一套更完善的风险监控体系,包括实时监测交易数据、分析用户行为模式、以及构建基于大数据和人工智能的风险预警模型。此外,应急响应机制也至关重要:一旦发现异常,平台必须能够迅速定位问题、隔离受影响账户、并及时通知相关方。仅仅依靠“技术修复”是远远不够的,还需要建立健全的法律法规保障,明确各方的责任主体,以确保在风险发生时能够快速有效地采取行动。
最终,花呗转现平台的异常不仅是花呗自身的问题,更是整个数字支付生态面临的挑战。监管部门也在不断加强对数字支付行业的监管力度,强调平台需要承担更多的社会责任。未来的发展趋势将是构建一个更加安全、可信赖的数字支付环境。这意味着平台需要从技术创新、风险管理、合规运营等多个维度进行全面提升,同时也要积极与监管部门和行业协会合作,共同推动数字支付行业的健康发展。消费者作为这个生态系统的重要组成部分,也应该提高自身的风险防范意识,谨慎使用转现功能,并及时关注平台的安全提示,形成全方位的风险防控机制。
相关文章
便荔卡包:卡包管理的数字化升级方案
便荔卡包平台以分布式账本技术为核心架构,通过将实体卡包信息转化为链上数据资产,实现了传统卡包管理的数字化重构。其底层采用多层加密算法与零知识证明技术,确保用户隐私数据在传输与存储环节的不可篡改性。平台...
金融额度提升的底层逻辑:如何提高你的信用额度?
额度提升的本质是信用评估模型的动态博弈,羊小咩作为金融产品的核心机制依赖于多维数据的交叉验证。用户行为轨迹中的还款频率、资金流向、消费场景等维度,构成算法识别的底层逻辑。高频次的稳定还款记录能强化信用...
便荔卡包提现周期揭秘:资金到账到底需要多久?
提现时间并非一个固定数值,它是一个由多个技术、监管和金融系统交织构成的复杂结算过程。理解其周期性,绝不能只关注用户提交请求这一时间点。我们必须将提现行为拆解为三个阶段:首先是平台内部的指令确认与审核;...
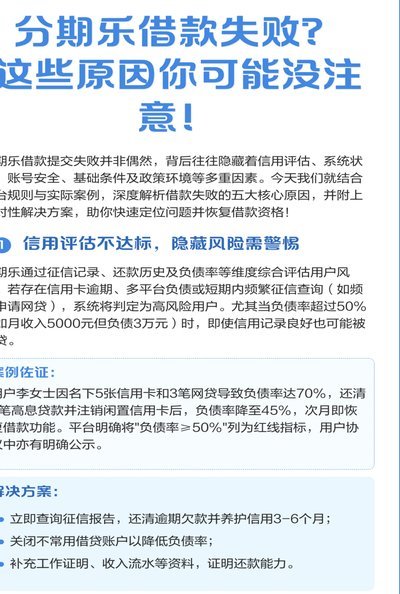
分期乐有额度却借不出来?这里有解决指南
面对“分期乐有额度借不出来”的问题,很多用户可能会感到困扰和焦虑。首先需要明确的是,这往往不是平台的疏忽或恶意设置障碍,而可能是由于一些客观条件限制所致。通常情况下,分期乐会根据用户的信用评估、还款能...

微信群“分付”钱,如何拿回?
微信群内“分付”机制的本质,远比单纯的转账更像是一种复杂的社会信用系统,也是平台利用用户行为进行精细化运营的手段。其核心在于,频繁的“打赏”或“红包”活动,实际上在积累着用户的“信用金”,并会根据用户...

潮流鞋的“炒鞋”经济:一场资本游戏
在当前消费文化语境下,将潮流鞋类视为一种可供变现的金融资产,其本质已远远脱离了单纯的穿着需求。所谓“得物买鞋套现”的行为模式,并非简单的买卖交易,而更像是一种基于品牌声量和稀缺性锚定效应的二级市场资本...