便荔卡包:卡包管理的数字化升级方案
便荔卡包平台以分布式账本技术为核心架构,通过将实体卡包信息转化为链上数据资产,实现了传统卡包管理的数字化重构。其底层采用多层加密算法与零知识证明技术,确保用户隐私数据在传输与存储环节的不可篡改性。平台特有的动态权限分配机制,允许企业根据用户行为轨迹实时调整数据访问范围,这种灵活性在金融支付、会员体系等场景中展现出显著优势。与传统中心化系统相比,便荔卡包的跨链交互能力使不同生态间的卡包资产能够实现无缝流转,为用户提供更广泛的场景适配性。
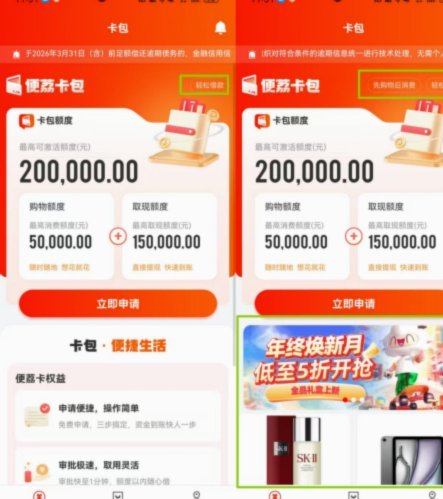
在应用场景层面,便荔卡包突破了传统卡包的物理边界,将数字凭证的管理权从机构端转移到用户端。通过智能合约自动触发的条件支付机制,平台成功解决了跨机构协作中的信任难题。例如在跨境支付场景中,用户可将多币种卡包直接嵌入智能合约,系统根据预设规则自动完成汇率换算与资金划转。这种去中介化的模式不仅降低了交易成本,更通过透明化流程增强了用户对资金流向的掌控力。平台特有的链上审计功能,使所有交易记录均可追溯,为合规性管理提供了技术保障。

数据安全层面,便荔卡包构建了三重防护体系:首先是基于同态加密的实时数据处理方案,确保敏感信息在计算过程中保持加密状态;其次是动态密钥分片技术,将用户私钥拆分为多个碎片分布式存储,任何单一节点都无法获取完整密钥;最后是零知识证明驱动的身份验证机制,用户无需披露真实身份即可完成身份核验。这种安全架构在保护用户隐私的同时,也满足了金融监管对数据可追溯性的要求,为合规化运营奠定了技术基础。

平台生态正在形成独特的价值网络,通过开放API接口吸引开发者构建DApp应用层。当前已接入超过200家机构,涵盖支付、物流、医疗等多个领域。这种去中心化的协作模式使卡包资产具备了跨场景复用能力,用户持有的数字凭证可被不同服务方直接调用。平台特有的激励机制设计,通过代币经济模型促进生态内价值流转,使用户参与度与平台活跃度持续提升。这种生态自洽的特性,正在重塑传统卡包服务的价值创造逻辑。
未来发展方向将聚焦于AI与区块链的深度融合,通过机器学习算法优化卡包资产的智能分配策略。平台正在研发的预测性风控系统,可基于历史交易数据预判潜在风险,实现动态调整。同时,元宇宙场景的拓展正在加速,虚拟卡包与现实资产的映射关系将通过NFT技术实现确权。这种技术演进不仅拓展了卡包的使用边界,更在深层次上重构了数字资产的管理范式,为行业带来持续创新动能。
相关文章
鹿优选额度提取靠谱吗?
近年来,随着互联网金融的迅猛发展,各种信用消费平台如雨后春笋般涌现。其中,“鹿优选”作为一个金融产品,逐渐吸引了众多用户的关注。然而,关于其额度套现手段的可靠性问题,引起了广泛的讨论。本文将从几个方面...
花呗套现:风险与陷阱
套现花呗平台的运作逻辑建立在虚拟交易闭环中,通过伪造消费场景实现资金流转。这类平台往往利用商家对支付接口的依赖性,以低费率交易为诱饵吸引商户入驻。实际操作中,资金流与货物流的错位导致平台需承担信用风险...
支付宝套现:原理、风险与真相
### 支付宝帮别人套现:背后的逻辑与风险 #### 一、套现的本质:资金流转的灰色地带 在支付宝的支付生态中,“帮别人套现”并非一个官方定义的概念,而是指通过支付宝平台将他人信用卡或借记卡的资金...
海鸥花呗平台即将上线?消费者热议新型消费金融创新
消费者对新型信贷工具的关注,往往折射出其消费需求升级与现有金融体系供给侧结构性矛盾的交汇点。关于“海鸥花呗平台”这类具体的命名猜测,本质上并非停留在信息搜索的层级,它反映了用户对于金融创新载体的渴望,...
如何提高花呗额度?
花呗的本质是信用贷款,其额度并非凭空而来,而是基于支付宝积累的消费数据、信用记录以及关联的金融行为综合评估。想要有效“套”取更高的花呗额度,并非简单地追求快速消费,而是需要构建一套完整的信用增值体系。...
得物app如何提现 平台返现
得物(Poizon)的提现机制与平台返现机制,一直是用户关注的焦点。它并非简单的“直接提现”,而是经过一系列计算和结算,最终以“得物币”或银行转账的形式结算到用户账户。得物币的产生,很大程度上依赖于用...