微信分付套现风险:技术如何拦截
微信分付作为微信支付生态中的新型信用工具,其核心功能是为用户提供"先享后付"的消费体验。从技术实现层面看,该产品依托微信支付的账户体系和风控系统,通过用户消费行为数据建立信用评估模型。当用户尝试将分付额度转化为现金时,系统会立即检测到资金流向的异常性,这种跨场景的资金转移行为本质上违背了信用支付产品的设计初衷。微信支付的风控系统具备实时监控能力,任何试图绕过消费场景的套现操作都会触发多维度的风控策略,包括但不限于交易路径分析、资金流向追踪和用户行为画像比对。
从金融监管视角观察,微信分付的套现行为可能触及多层合规边界。支付机构需遵循《银行卡业务管理办法》等法规要求,禁止任何形式的套现操作。微信支付作为持牌机构,其系统内置的反套现机制已形成技术闭环,任何试图通过第三方平台或账户转移实现套现的行为,都可能被判定为违规操作。这种技术手段与监管政策的双重约束,使得套现行为在实际操作中面临极高难度。
用户在尝试套现时往往忽略支付工具的底层逻辑,将分付视为类似信用卡的现金提取工具。但实际上,分付的信用额度本质是消费信用,而非现金等价物。当用户通过分付完成消费后,系统会根据预设规则进行账务处理,这种处理机制与传统信用卡的账单周期存在本质差异。试图通过资金转移实现套现,本质上是在挑战支付系统的规则设计,这种行为不仅可能触发风控机制,更可能对个人信用记录造成不可逆的影响。
支付生态的演进趋势表明,信用支付工具正在向场景化、合规化方向深化。微信分付的推出标志着支付机构正在探索更精细化的信用服务模式,这种模式强调消费场景的适配性而非资金转移的灵活性。当用户试图突破这种场景边界时,实际上是在与支付系统的底层逻辑对抗。这种对抗不仅会导致账户被限制使用,更可能引发更严重的合规风险,最终使用户陷入被动局面。
相关文章
花呗转现平台电话背后的风控秘密
花呗转现,作为蚂蚁集团打造的无感支付解决方案,在消费者支付体验上极大地简化了流程,却也悄然催生了一系列复杂的商业模式——转现平台。而围绕这些转现平台,“花呗转现平台电话”这一现象,远比单纯的客服号码要...
分期乐更新后取现全攻略
分期乐更新后,取现机制的变化无疑给用户带来了全新的体验。不再是单纯的“刷钱”操作,取现流程更加透明化,用户可以通过平台账户实时查看可提现金额,并根据自身需求灵活选择不同的取现方式。这既体现了平台对用户...
携程拿去花陷阱多多
携程拿去花的"恶心"始于其对用户心理的精准收割。当消费者在平台搜索酒店时,系统会根据历史数据和算法模型,将"拿去花"服务作为优先选项推送给特定用户群体。这种算法歧视本质上是一种精准的消费陷阱,通过将服...
京东白条提现到微信:流程与注意事项
### 京东白条支付元提现,是指用户在京东支付工具内转账功能中0元额度,常见操作。转账方式。用户可通过京东支付平台提现元转账给他人账户。操作方便快捷。操作门槛低。转账金额限制大。提现元额度限制。提...
花呗秒套:风险与真相揭秘
花呗秒套平台的核心逻辑建立在系统漏洞与用户行为的博弈中。这类平台通过拆分交易、虚拟商品交易或分期拆单等方式,将原本用于消费的额度转化为可提现的现金。其运作依赖于对支付宝风控规则的深度理解,例如利用不同...
分期乐会员退款入口在哪?教你如何快速完成退款申请
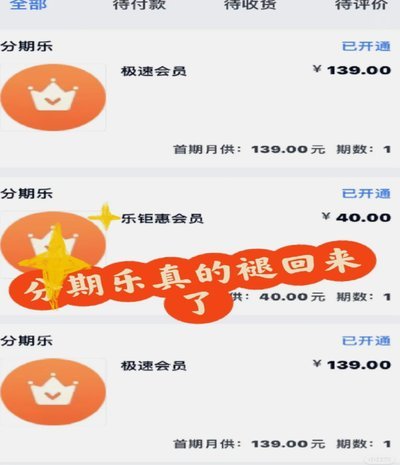
分期乐会员退款流程对于很多用户来说可能是一道难题,尤其是在初次尝试时。首先需要明确的是,在使用分期乐的服务过程中,如果购买的产品或服务不符合预期或者不再需要继续享受会员权益,可以通过相应的客服渠道申请...