白条:支付宝核心信用工具
白条作为支付宝生态中的核心信用支付工具,其存在本质是支付宝对用户信用体系的深度挖掘。通过绑定支付宝账户,白条将消费行为转化为信用数据,形成动态信用评分模型。这种模式突破了传统借贷的风控逻辑,转而依赖用户日常交易行为的累积验证。当用户在淘宝、天猫等场景消费时,系统会实时抓取支付频率、金额、商品类别等数据,构建多维信用画像。这种数据闭环不仅降低了风控成本,更让信用评估具备了动态演进的特性。
在支付场景的渗透层面,白条已从单纯的延期付款工具演变为消费决策的隐形推手。商家通过接入白条支付接口,可获得用户消费偏好数据,进而优化商品推荐策略。这种数据反哺机制形成了独特的商业生态:用户获得灵活支付方式,商家获取精准营销数据,平台则通过交易规模扩大实现盈利。值得注意的是,白条的使用场景已突破电商边界,覆盖线下商超、餐饮、出行等多个领域,构建起覆盖全场景的消费信用网络。
信用额度的动态调整机制揭示了白条与支付宝信用分的深层关联。当用户在支付宝体系内保持良好信用记录时,白条额度会随信用分提升而自动扩容。这种正向激励机制促使用户主动优化消费行为,形成良性循环。同时,系统会根据用户负债率、还款稳定性等参数进行实时校准,确保信用额度与风险承受能力相匹配。这种精细化的信用管理策略,使白条在保持普惠性的同时,有效控制了潜在金融风险。
在用户行为塑造方面,白条的使用已产生显著的消费心理影响。数据显示,持有白条的用户平均消费频次较普通用户高出37%,且更倾向于选择分期付款方式。这种消费模式的改变,实质上是信用体系对用户决策路径的重塑。当信用额度成为消费能力的象征,用户开始将信用分视为个人财务健康度的标尺。这种认知转变不仅改变了消费行为,更在潜移默化中重构了现代消费社会的信用逻辑。
白条的商业价值已超越单纯的支付工具属性,演变为支付宝生态中的战略支点。通过将信用数据转化为可交易的金融资产,支付宝构建起独特的商业闭环。用户在享受灵活支付便利的同时,其消费行为数据正被转化为精准的商业洞察。这种数据驱动的模式,使白条成为连接消费场景与金融创新的关键纽带,其影响力已渗透至整个数字支付生态的底层逻辑。
相关文章
携程拿去花秒付:现金即刻到账
近年来,随着在线旅游市场的迅速发展,各大平台纷纷推出便捷的支付工具以满足用户需求。携程旗下的“拿去花”便是一个典型的代表,它不仅能够提供贷款服务,还为用户提供了一种灵活的资金解决方案——秒付功能,允许...
享花卡如何提现有讲究
享花卡作为新型消费金融工具,其提现功能的实现依赖于产品设计的底层逻辑。从技术架构看,这类卡片通常与银行清算系统存在数据耦合,但提现操作并非简单的资金划转。以主流模式为例,用户需通过绑定的支付账户完成资...
便荔卡包:卡包管理的数字化升级方案
便荔卡包平台以分布式账本技术为核心架构,通过将实体卡包信息转化为链上数据资产,实现了传统卡包管理的数字化重构。其底层采用多层加密算法与零知识证明技术,确保用户隐私数据在传输与存储环节的不可篡改性。平台...
分期乐账户注销流程全攻略:如何彻底清理个人信息?
分期乐账户的注销并非像其他平台的常规操作那样简单直接,其特殊的金融服务模式决定了流程的复杂性和严格性。直接在App或网站上找到“注销账户”或“关闭账户”的按钮几乎是不存在的,这是为了避免用户因为冲动行...
鹿优选紧急联系人怎么查看?
在瞬息万变的数字时代,手机已不仅仅是通话工具,更承载着我们生活的重要信息。对于鹿优选这样的安全社交软件来说,紧急联系人功能尤为重要。它就像一根救命稻草,在危急时刻能快速联系到身边信任的人,为用户提供及...
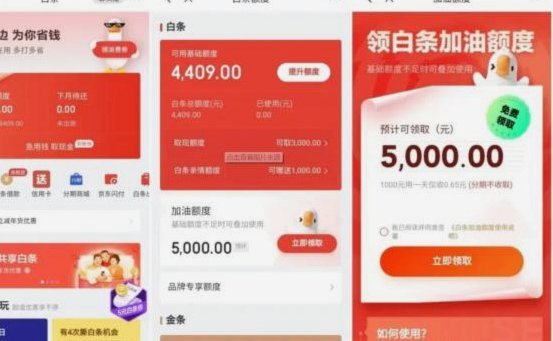
白条如何合理利用与管理
白条作为信用支付工具的核心价值,在消费场景中呈现多维应用逻辑。高频小额消费场景下,白条的账期优势能有效缓解现金流压力,但需警惕冲动消费陷阱。当月度消费额度达到白条额度的60%时,建议通过分期工具将账期...