分期乐购物额度取现方法2024
分期乐作为国内颇具影响力的消费分期服务商,其购物额度取现功能一直备受用户关注。2024年,随着金融科技的不断发展和监管政策的调整,分期乐的取现方式也在经历着细微但重要的变化。过去依赖银行卡直接取现的方式受到银联风控的限制越来越大,导致用户取现成功率下降,以及取现限额降低。目前,用户若要将分期乐购物额度变现,最常见的途径仍然是进行转账,但直接转账到个人账户的难度显著提升,银行卡实名认证信息越趋严格。这意味着用户需要积极寻找新的变现渠道,或者重新评估分期乐额度的使用方式。除了直接转账,部分第三方平台也提供分期乐额度交易服务,但需格外注意其安全性与合规性。
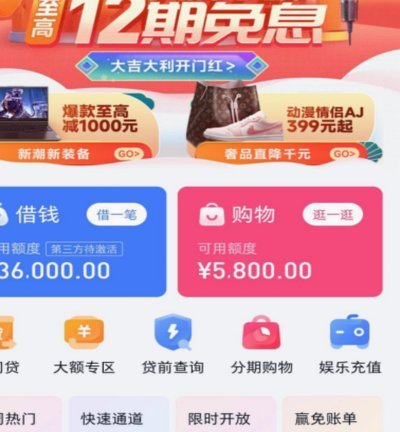
分期乐额度转账的变通方式,可以考虑通过某些数字货币交易所的U本位借贷功能,将分期乐额度以人民币形式存入交易所,然后以U进行借贷,再换算成人民币提现。虽然此方法在一定程度上规避了银行卡风控,但涉及数字货币交易,存在币价波动和平台风险。更稳妥的选择是寻找个人间的额度转让,但这需要用户具备一定的风险意识。在进行转让时,务必选择信誉良好、有口碑的转让人,并约定好具体的转让价格和时间。考虑到分期乐平台的风控以及转账可能涉及的风险,尽可能选择小额度转让,降低潜在损失。此外,务必在平台允许的范围内进行操作,避免触发平台封号或法律风险,并保留好转账记录作为凭证。
影响2024年分期乐额度取现效率的关键因素之一是个人信用评分。分期乐会定期评估用户的信用状况,信用评分越低,取现的成功率和限额通常越低。如果用户之前有过逾期还款、不良信用记录等情况,那么其取现额度可能会受到限制。因此,即使采取了变通的取现方式,信用评分仍然是一个重要的制约因素。用户可以通过积极还款、维护良好的信用记录来提升信用评分,从而增加取现额度和成功率。此外,分期乐平台的风控策略也在持续调整,用户需要密切关注平台的官方通知,及时了解最新的取现政策和限制。了解平台的风险提示和操作指南,有助于用户规避潜在的风险。
分期乐自身也在探索新的取现解决方案。一方面,平台在优化风控系统,试图在满足用户需求的同时,降低风险。另一方面,平台也在尝试与更多金融机构合作,探索更安全、便捷的取现渠道。然而,这些改变往往需要时间来落地,并且最终能否惠及所有用户仍存在不确定性。考虑到分期乐平台的商业模式,其核心业务依然是消费分期,而非现金贷款,因此,用户对取现功能的期望不应过高。如果用户急需现金,可以通过正规的贷款渠道寻求帮助,避免过度依赖分期乐额度转现,特别是通过非官方渠道进行转现。
关于分期乐额度转现的法律风险,需要特别重视。尽管平台本身并未明确禁止额度转让,但用户通过非官方渠道进行转让行为,可能涉及非法集资、传销等风险。如果转让人以高额回报为诱饵,吸引用户参与额度转让,则很可能是一种变相的非法集资行为。用户在参与转让时,务必谨慎辨别,切勿轻信高息承诺。另外,如果分期乐平台发现用户存在恶意利用额度转让进行非法活动的嫌疑,可能会采取限制额度、冻结账户等措施,甚至可能触及法律层面。因此,用户在使用分期乐额度时,应遵守平台的规则,避免参与任何有风险的转让活动,并保留相关证据,以维护自身权益。
未来,分期乐额度取现的趋势将更加趋于规范化和多元化。平台或将推出更多官方的取现渠道,并加强对用户信用状况的评估。同时,非官方的转让渠道也将面临更严格的监管,用户需要更加谨慎地选择变现方式。从长远来看,用户应该理性看待分期乐额度,将其作为一种消费分期工具,而非主要的现金来源。如果对资金流动性有较高需求,建议用户选择更加稳健的投资理财方式,或者通过正规的金融服务获取资金。最终,用户自身负责任地使用分期乐服务,才是保障自身权益的关键所在。
相关文章
享花卡如何提现有讲究
享花卡作为新型消费金融工具,其提现功能的实现依赖于产品设计的底层逻辑。从技术架构看,这类卡片通常与银行清算系统存在数据耦合,但提现操作并非简单的资金划转。以主流模式为例,用户需通过绑定的支付账户完成资...
便荔卡包:卡包管理的数字化升级方案
便荔卡包平台以分布式账本技术为核心架构,通过将实体卡包信息转化为链上数据资产,实现了传统卡包管理的数字化重构。其底层采用多层加密算法与零知识证明技术,确保用户隐私数据在传输与存储环节的不可篡改性。平台...
金融额度提升的底层逻辑:如何提高你的信用额度?
额度提升的本质是信用评估模型的动态博弈,羊小咩作为金融产品的核心机制依赖于多维数据的交叉验证。用户行为轨迹中的还款频率、资金流向、消费场景等维度,构成算法识别的底层逻辑。高频次的稳定还款记录能强化信用...
花呗套付款可靠吗?如何安全取消
花呗套付款本质上属于对支付工具的违规操作,其可靠性需从风险与合规性双重维度审视。平台设计花呗的核心逻辑是信用消费,而非资金流转通道,任何试图通过虚构交易、拆分支付或关联账户等方式实现资金转移的行为,均...
拍拍贷用过的人怎么说
拍拍贷,曾是P2P网贷领域的风口浪尖,如今沉寂已久。其模式的独特,在于引入了“惜贷”的概念,即用户可以通过将资金借给他人来获得利息,从而降低自身借款成本。这种双边平台模式,在初期吸引了大量用户,既有资...
微信群“分付”钱,如何拿回?
微信群内“分付”机制的本质,远比单纯的转账更像是一种复杂的社会信用系统,也是平台利用用户行为进行精细化运营的手段。其核心在于,频繁的“打赏”或“红包”活动,实际上在积累着用户的“信用金”,并会根据用户...