警惕“先用后付”三大隐形陷阱
在现代消费模式中,“先用后付”以其灵活便捷的特点赢得了消费者的青睐。然而,这一模式背后却暗藏着不少陷阱。最怕的三个套路分别是:隐性费用、信用评估陷阱和过度消费诱惑。
首先,隐性费用是许多消费者遇到的“先用后付”套路之一。商家在提供服务或商品时,往往会在合约中隐藏额外费用,如滞纳金、服务费等,这些费用在使用初期不易察觉,但在后续使用中却会对消费者的预算产生较大影响。因此,消费者在使用“先用后付”模式时,务必仔细阅读合同条款,避免被隐形费用坑害。
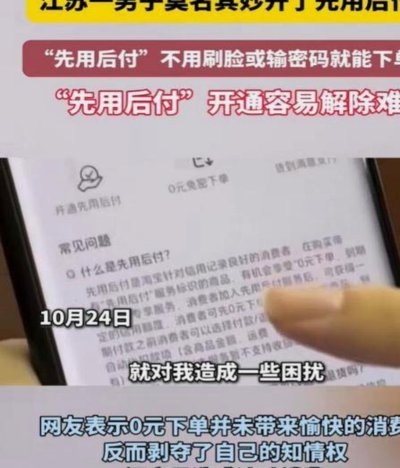
其次,信用评估陷阱也是“先用后付”模式中常见的一环。部分平台在提供服务前会对消费者的信用进行评估,但这种评估往往过于宽松,导致消费者在不知情的情况下被标记为不良信用记录。一旦被标记,不仅可能影响个人信用评分,还可能导致后续借款、信用卡申请等受到限制。因此,在使用“先用后付”模式时,消费者应谨慎选择平台,了解其信用评估标准和可能的影响。
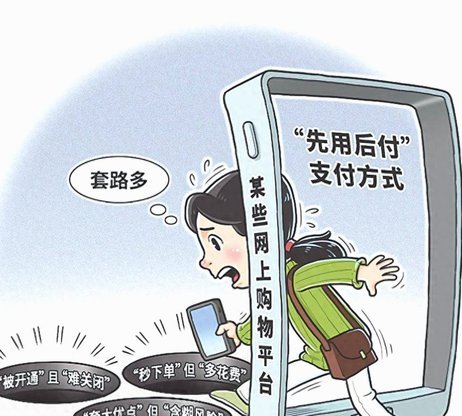
最后,过度消费诱惑是“先用后付”模式下最易被忽视的风险。许多平台通过分期付款的形式降低了单次支付的压力,从而激发消费者的购买欲望,导致过度消费。长期来看,这不仅可能导致财务压力,还会对消费者的消费习惯产生不良影响。因此,在享受“先用后付”带来的便利时,消费者应树立正确的消费观,避免盲目消费。
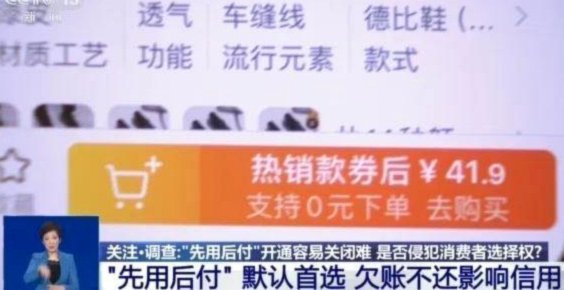
综上所述,虽然“先用后付”模式为消费者带来了极大的便利,但其背后的隐形费用、信用评估陷阱和过度消费诱惑等问题也不容忽视。消费者在选择使用这一模式时,应提高警惕,了解并规避这些潜在风险。
相关文章
白条取现功能恢复,多久能回来?
很多人在白条取现功能消失后,习惯性地寻找一个明确的“天数”作为标准,试图通过等待来解决问题。然而,支付宝的风险控制系统并非依靠简单的倒计时机制运行,不存在所谓的“禁令期结束后自动重启”。功能的消失本质...
分期乐有额度却借不出来?这里有解决指南
面对“分期乐有额度借不出来”的问题,很多用户可能会感到困扰和焦虑。首先需要明确的是,这往往不是平台的疏忽或恶意设置障碍,而可能是由于一些客观条件限制所致。通常情况下,分期乐会根据用户的信用评估、还款能...
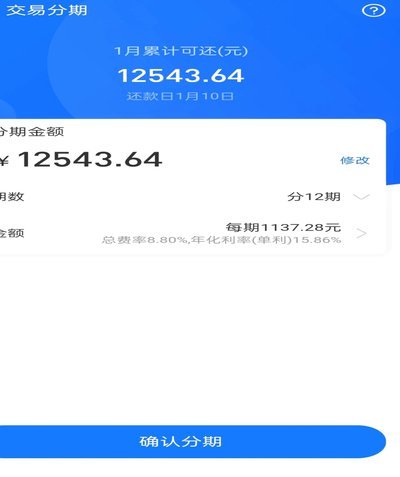
花呗利息收取规则
关于“花呗取现有利息吗”,这个问题其实触及了消费金融产品的核心概念之一——资金成本。当您使用花呗进行购物或支付时,实际上是提前预支了一笔资金,而花呗的运营方会按照一定的利率向用户收取相应的费用作为服务...
拍拍贷用过的人怎么说
拍拍贷,曾是P2P网贷领域的风口浪尖,如今沉寂已久。其模式的独特,在于引入了“惜贷”的概念,即用户可以通过将资金借给他人来获得利息,从而降低自身借款成本。这种双边平台模式,在初期吸引了大量用户,既有资...
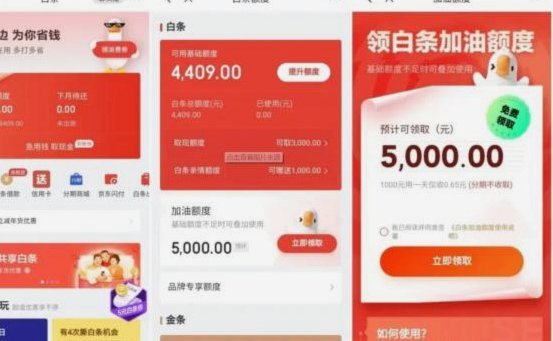
白条如何合理利用与管理
白条作为信用支付工具的核心价值,在消费场景中呈现多维应用逻辑。高频小额消费场景下,白条的账期优势能有效缓解现金流压力,但需警惕冲动消费陷阱。当月度消费额度达到白条额度的60%时,建议通过分期工具将账期...

携程“拿去花”的秘密揭秘:它远比一个平台复杂
从机制层面上理解“携程金融拿去花”,这并非指向某一个单一的物理交易平台,而是一个高度整合的、基于场景嵌入的金融服务生态圈。它本质上是携程强大的用户流量和高频出行场景,与外部信用评级、资金划拨、以及支付...