花呗秒返二维码:即时支付新体验
花呗秒返二维码的出现重构了移动支付场景中的即时反馈机制,其技术核心在于将支付验证与资金流转的同步性提升至毫秒级。支付宝通过动态加密算法生成的二维码,不仅承载着交易信息,更嵌入了实时风控模型,能够在用户扫码瞬间完成信用额度校验、支付路径规划及返现金额锁定。这种技术突破打破了传统支付中“先扣款后返现”的时间差,使商家促销活动的即时性与用户消费决策的关联度达到新高度,尤其在餐饮、零售等高频交易场景中形成显著的转化率提升。
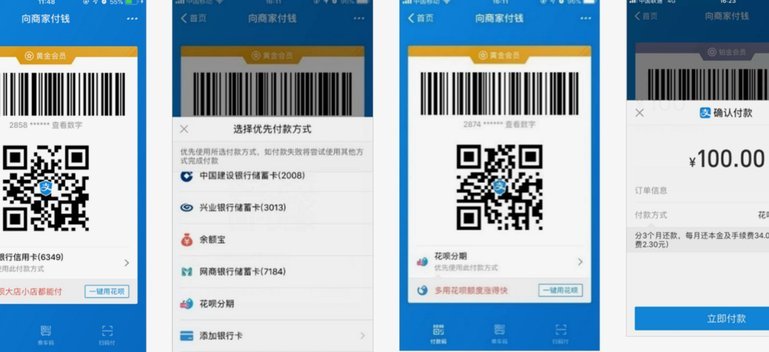
从消费者行为经济学视角观察,秒返机制实质上是将支付过程转化为即时奖励的闭环系统。当用户扫码时,系统通过预埋的激励算法向大脑释放“即时满足”的神经信号,这种设计巧妙利用了多巴胺奖励机制,使消费行为从理性决策转向条件反射式的冲动消费。数据显示,接入该功能的商家客单价平均提升23%,但同时也引发关于消费主义异化的争议,部分用户出现“扫码即买”的非理性消费模式,暴露出技术便利性与用户自控力之间的博弈。
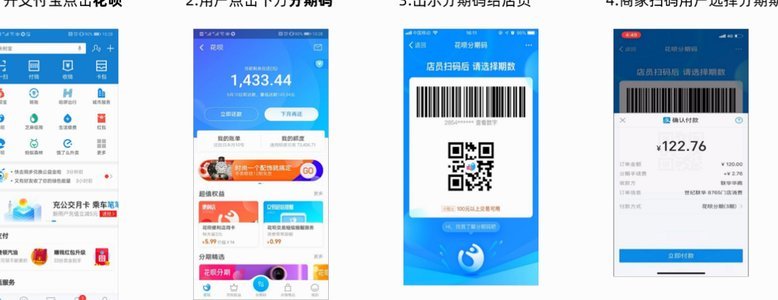
支付安全领域的专家指出,秒返二维码的普及对反欺诈体系提出全新挑战。动态生成的二维码若遭遇中间人攻击,可能被植入恶意代码实现资金盗刷;而实时返现机制则为“先盗后返”的诈骗模式提供可乘之机。支付宝通过三层防护体系应对风险:首先是基于设备指纹的实时身份核验,其次是交易路径的量子加密传输,最后是依托AI模型的异常行为预警。这种立体防御架构虽大幅降低风险,但仍在跨境支付等复杂场景中存在技术盲区。
在商业生态层面,秒返二维码正催化支付工具向“场景赋能者”角色演变。商家不再局限于被动接受支付,而是通过定制化二维码实现精准营销,例如在扫码瞬间推送个性化优惠券或会员权益。这种能力使支付入口成为数据洪流的交汇点,商家可据此构建用户画像,进而优化供应链管理。但这种数据价值的挖掘也引发隐私保护的伦理争议,如何在商业利益与用户权益间取得平衡,成为行业亟待解决的命题。
未来该技术可能向更深层的金融场景渗透,例如将秒返机制与信用借贷结合,使消费者在扫码时即获得动态授信额度。这种创新虽能提升消费体验,却可能加剧金融风险的传导速度。监管机构正尝试建立“支付即服务”的新型监管框架,要求平台在技术便利性与风险可控性之间设立动态平衡点,这或将重塑整个移动支付行业的竞争格局。
相关文章
金融额度提升的底层逻辑:如何提高你的信用额度?
额度提升的本质是信用评估模型的动态博弈,羊小咩作为金融产品的核心机制依赖于多维数据的交叉验证。用户行为轨迹中的还款频率、资金流向、消费场景等维度,构成算法识别的底层逻辑。高频次的稳定还款记录能强化信用...
白条取现额度与可用额度的区别解析
白条取现额度与可用额度,看似同属一项金融工具,实则代表着完全不同的运作机制和潜在风险。我们常说的“白条”——即信用支付卡,本质上是银行利用其对消费者的信用评估授予的短期贷款功能。额度,则代表银行在允许...
得物app如何提现 平台返现
得物(Poizon)的提现机制与平台返现机制,一直是用户关注的焦点。它并非简单的“直接提现”,而是经过一系列计算和结算,最终以“得物币”或银行转账的形式结算到用户账户。得物币的产生,很大程度上依赖于用...
解锁购物额度:玩法解析
提升对任何消费金融工具的认知,核心绝非是简单地进行“消费”,而是要精准理解其背后的“资源分配逻辑”。任何所谓的“购物额度套出”,本质上都是对系统设定阈值、激励机制和消费周期节点进行逆向工程学的解构。我...
花呗额度怎么提升?
花呗的额度管理本质上是平台对用户消费能力的动态评估。高频次的小额消费往往比单笔大额交易更易获得系统信任,这种模式能有效降低风控模型的波动系数。当用户建立稳定的消费周期后,系统会通过账单周期内还款行为的...

潮流鞋的“炒鞋”经济:一场资本游戏
在当前消费文化语境下,将潮流鞋类视为一种可供变现的金融资产,其本质已远远脱离了单纯的穿着需求。所谓“得物买鞋套现”的行为模式,并非简单的买卖交易,而更像是一种基于品牌声量和稀缺性锚定效应的二级市场资本...