分期乐是否正规借款平台?
分期乐作为校园分期领域的头部平台,其业务模式建立在年轻群体的消费习惯之上。平台通过校园代理体系与线上流量入口结合,形成独特的获客路径。这种模式在初期确实填补了大学生分期需求的市场空白,但其运营逻辑与传...
分付额度如何高效提现
分付额度提现的核心在于对资金流动的精准把控。用户在操作时需明确区分额度类型与提现通道的匹配性,例如消费额度与转账提现存在本质差异。系统通过多维度数据建模评估用户信用画像,将提现额度拆解为可拆分的子账户...
京东闪付使用指南:一步搞定支付难题
京东闪付,作为京东金融推出的一种便捷支付方式,其使用流程简洁明了。首先,用户需确保已经安装并注册京东App或京东金融App,并完成实名认证。在设置中选择添加银行卡,将绑定的银行账户信息填写完整并保存。...
微信分付套现:6种方法及原理详解
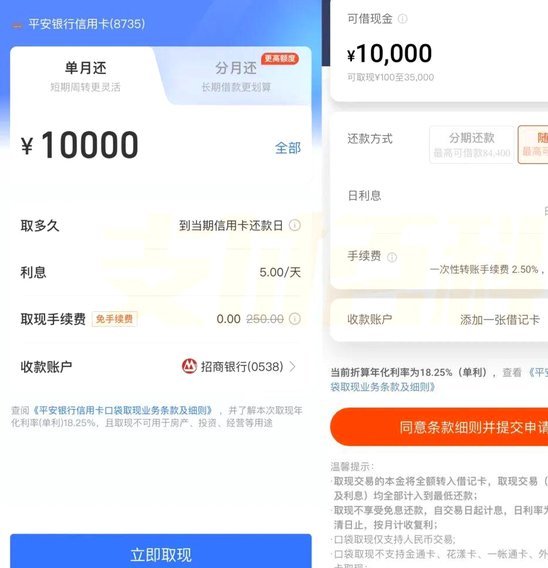
**分付套现的6个方法 取现是什么** 在移动支付时代,微信分付作为一种便捷的付款方式,逐渐受到用户的青睐。然而,围绕“分付套现”的话题也引发了广泛讨论。所谓“分付套现”,是指通过特定的操作手段,将分...
携程旅行秘籍:如何涨额度?
提升在携程平台上的“可支配额度”,本质上并非简单的积分叠加,而是一个由用户行为、平台生态系统和个人信用数据共同构建的、不断升级的信任模型。我们必须将视角从“如何用完积分”转移到“如何通过高质量的消费行...
告别美团广告推送:轻松关闭小技巧
随着科技的发展和人们生活方式的改变,智能手机和应用程序已经成为我们日常生活中不可或缺的一部分。然而,随之而来的问题之一就是不断接收广告推送,这不仅影响用户体验,还可能泄露个人信息。以美团为例,这款集餐...
警惕“先用后付”三大隐形陷阱
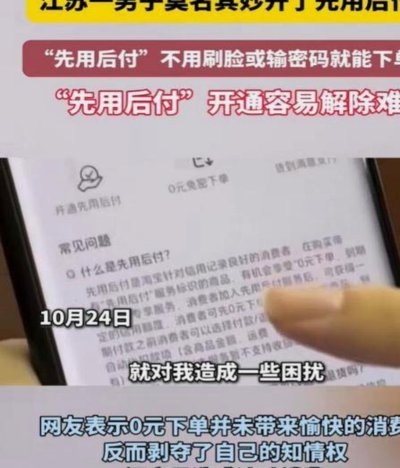
在现代消费模式中,“先用后付”以其灵活便捷的特点赢得了消费者的青睐。然而,这一模式背后却暗藏着不少陷阱。最怕的三个套路分别是:隐性费用、信用评估陷阱和过度消费诱惑。 首先,隐性费用是许多消费者遇到的“...
佳物分期账户余额如何正确提现
理解资金属性是处理提现的核心前提,在佳物分期这类信贷场景中尤为关键。账户内的余额性质决定了操作权限,若是借款额度,通常仅支持支付给合作商户或用于消费抵扣,不支持直接提取现金转入个人银行账户;若是存款或...
套现花呗的代价:征信受损、额度冻结与法律风险
花呗的额度体系本质上是信用评估模型的产物,其核心逻辑依赖于用户消费行为的稳定性与还款能力的可预测性。当用户通过虚构交易或拆分订单等方式套取资金时,实际上是在破坏这套模型的基础假设。平台通过AI算法持续...
花呗能转账吗怎么操作
花呗作为支付宝信用支付体系的核心组件,其转账功能存在显著限制。用户常误以为花呗余额可直接用于跨账户资金转移,但平台设计上严格隔离了花呗与外部转账渠道。花呗本质是信用借贷账户,资金流动受制于风险控制机制...