重构信用支付的新模式
分付套现工具的本质是重构信用支付链条的中间环节,通过算法模型将消费行为转化为可量化的金融资产。这类工具的核心逻辑在于利用用户信用评分体系,将分期付款转化为可拆分的现金流,形成类似债券的资产凭证。这种模式突破了传统分期服务的封闭性,使个人消费信用具备了可交易属性。技术实现上依赖于区块链的智能合约机制,通过预设的条件触发自动清算,确保资金流转的透明性与不可篡改性。值得注意的是,这种模式正在模糊消费金融与证券化产品的边界,为信用资产的流动性创造新的可能性。

当套现工具嵌入消费场景时,其对资金链的重构效应开始显现。商家端通过分付工具获得的预付资金,实质上是将消费者的未来支付能力提前变现。这种资金池的形成改变了传统供应链金融的运作逻辑,使企业能够以较低成本获取运营资金。但这种模式也带来了新的风险敞口,当用户还款能力出现波动时,资金池的稳定性将面临考验。数据表明,部分平台通过分付工具撬动的杠杆率已超过3倍,这种高杠杆运作模式正在重塑消费金融的风险结构。

在用户端,分付套现工具正在重塑消费决策的神经中枢。当分期付款转化为可拆分的金融资产后,消费者开始具备主动管理个人信用资本的能力。这种转变催生出新的消费行为模式,比如通过组合不同平台的分付工具优化资金成本,或利用套现收益进行再投资。但这种行为背后隐藏着复杂的财务风险,当用户过度依赖工具进行资金周转时,可能陷入类似庞氏结构的债务循环。数据显示,部分用户群体的分付负债率已突破警戒线,这种风险正在从个体层面向系统层面扩散。

监管科技的介入正在重塑分付套现工具的生态边界。通过引入实时信用监测系统和资金流向追踪技术,监管机构能够精准识别异常交易模式。这种技术手段的运用,使分付工具的套现行为从地下转移到了合规轨道。但技术监管的局限性同样显著,当套现工具与加密资产结合后,资金流转的匿名性再次挑战监管效能。当前监管框架正在经历从被动应对到主动防控的转型,这种转型将直接影响分付工具的商业模式和技术路径。
未来分付套现工具的发展将取决于两个维度的平衡:一方面需要构建更精细的信用评估模型,另一方面要建立更完善的资金安全机制。技术创新正在推动工具向智能化方向演进,比如通过机器学习预测用户的还款意愿,或利用分布式账本确保资金流转的可追溯性。但技术进步必须与制度建设同步,只有形成技术监管与行业自律的双重保障体系,才能避免分付工具演变为系统性金融风险的导火索。这种平衡的达成,将决定分付套现工具最终是金融创新的催化剂还是风险隐患的放大器。
相关文章
携程拿去花:灵活提现攻略指南
近年来,携程旗下的“拿去花”因其便捷的金融服务和良好的用户口碑,在旅游出行行业中备受关注。了解如何高效使用并合理提现“拿去花”,不仅能够帮助用户灵活管理资金,还能有效提升理财水平。本文将深入探讨“拿去...
得物变现有多快?
得物平台的变现效率与其核心交易模式密不可分。平台通过拍卖、一口价、秒杀等多元渠道实现商品流通,但不同模式对变现速度的影响存在显著差异。以拍卖为例,用户需等待竞拍结束才能确认成交,而秒杀模式则依赖实时竞...
羊小咩借款额度详解
近期,“羊小咩取现额度”这一话题在互联网金融领域引发了广泛关注。作为一种创新型的线上金融服务,它通过移动应用为用户提供便捷的贷款服务。然而,关于其具体的取现额度问题,却引发了用户和专家们的热议。...
便荔卡包提现周期揭秘:资金到账到底需要多久?
提现时间并非一个固定数值,它是一个由多个技术、监管和金融系统交织构成的复杂结算过程。理解其周期性,绝不能只关注用户提交请求这一时间点。我们必须将提现行为拆解为三个阶段:首先是平台内部的指令确认与审核;...
白条取现是网贷吗?看完别再混淆了
白条取现的本质是消费金融场景下的即时资金流转,其底层逻辑与传统网贷存在本质差异。当用户通过花呗或借呗提现时,系统会从绑定的银行卡或信用卡账户划转资金,这种操作本质上属于消费分期的提前结清行为。与网贷平...
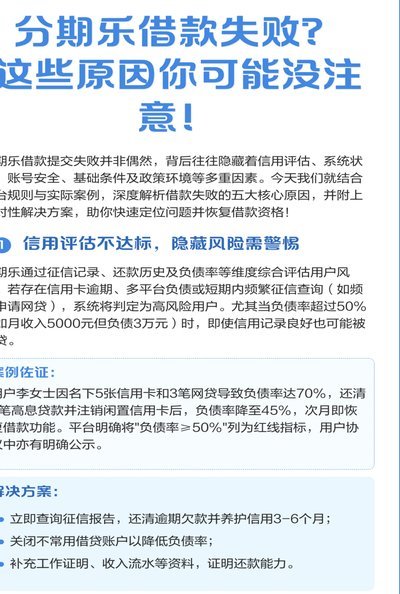
分期乐有额度却借不出来?这里有解决指南
面对“分期乐有额度借不出来”的问题,很多用户可能会感到困扰和焦虑。首先需要明确的是,这往往不是平台的疏忽或恶意设置障碍,而可能是由于一些客观条件限制所致。通常情况下,分期乐会根据用户的信用评估、还款能...