2021年巧用花呗提升额度技巧
花呗的额度管理本质上是支付宝基于用户消费行为与信用评分的动态调整机制。高频小额交易能有效提升账户活跃度,但需注意避免单日消费金额突破系统阈值。例如,将月度消费拆分为3-5笔,每笔控制在300-500元区间,可降低单笔交易被标记为异常的概率。同时,结合信用卡账单日与还款日的错峰操作,能优化资金周转效率。值得注意的是,部分用户通过设置固定还款日期,配合花呗账单日的周期性调整,实现资金利用率的最大化。

商家端的运营策略往往涉及更复杂的博弈。部分商家会通过设置阶梯式优惠券,诱导用户产生连带消费,进而提升账户的综合评分。例如,某奶茶店推出"满200减30"的活动,实际通过花呗支付时,系统会将优惠金额计入账单,从而稀释实际消费金额,降低异常检测率。这种策略需要精准把握优惠力度与用户消费心理的平衡点,避免因过度诱导导致账户被降级。
风控系统的算法逻辑逐渐从单一的交易频率转向多维度的行为分析。除基础的消费频次与金额外,系统还会监测用户设备指纹、地理位置变动轨迹等隐性数据。某案例显示,用户通过更换不同设备在不同城市进行小额支付,反而触发了异常行为识别。这种跨维度的风控模型要求用户在操作时需保持行为模式的连贯性,避免因过度刻意规划而暴露风险。

资金周转效率的提升往往依赖于对账期的精准把控。部分用户通过将花呗账单日与信用卡还款日错开,利用资金的时间价值优化现金流。例如,将花呗账单日设置为每月5号,信用卡还款日设置为15号,可在10天内完成资金周转。这种策略需结合个人财务状况,避免因过度依赖账期差异而产生额外负债。同时,部分用户通过分期付款的组合操作,实现资金使用效率的阶梯式提升。
未来花呗的运营逻辑将更趋近于金融工具的属性,其核心价值在于构建用户信用画像的动态模型。随着AI风控技术的迭代,系统对异常行为的识别精度将显著提升,用户需在合规框架内进行策略性操作。值得注意的是,部分用户通过建立多账户体系进行分散操作,但此类行为已触及平台风控规则的灰色地带,存在被强制降级的风险。因此,任何策略都需在确保账户安全的前提下进行。
相关文章
鹿优选先享卡套现点数波动解析
鹿优选先享卡的套现比例始终处于动态平衡中,其核心取决于资金链的流动性与商户端的议价能力。当市场出现短期资金过剩时,套现点数可能因竞争加剧而压缩,但这种压缩往往伴随风险溢价的转移。例如部分商户会通过延长...
羊小咩享花卡购物额度使用全解析
近年来,许多电商平台纷纷推出类似“享花卡”这样的金融服务产品,旨在为用户提供便捷的购物体验和灵活的资金支持。以羊小咩为例,“享花卡”的购物额度套现问题,实际上涉及到金融产品的本质与用户权益保护两个关键...
聪明用“拿去花额度”技巧解锁隐藏福利
许多人对“拿去花额度”这个概念存在误解,认为它仅仅是一种银行卡消费的标签,甚至带有一种负面含义。实际上,理解其本质,并合理利用,可以优化个人财务规划,甚至在特定情况下获得额外收益。 “拿去花额度”指的...
美团月付提现:便捷还是风险?
美团月付提现到微信,看似简单的操作背后,隐藏着一系列需要细致考量的因素。从用户体验的角度来看,美团的这一策略无疑降低了用户体验的门槛,尤其对于那些习惯小额消费、频繁使用美团App的用户而言,无需复杂的...
得物余额提现:只能打支付宝吗?
随着移动支付的普及,电商平台与用户之间的资金流转日益频繁。最近有部分消费者关心一个问题:“得物余额只能提现到支付宝吗?”这涉及到用户对自身账户资金使用权益的关注和保障问题。实际上,这个问题的答案并不简...
分期乐会员退款入口在哪?教你如何快速完成退款申请
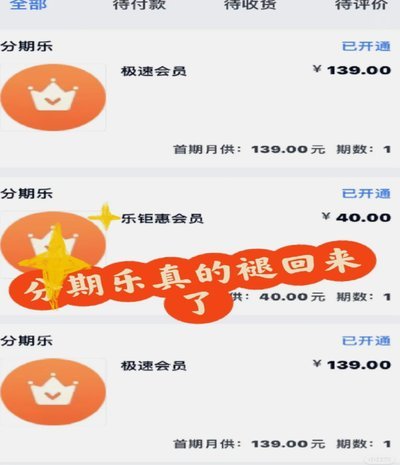
分期乐会员退款流程对于很多用户来说可能是一道难题,尤其是在初次尝试时。首先需要明确的是,在使用分期乐的服务过程中,如果购买的产品或服务不符合预期或者不再需要继续享受会员权益,可以通过相应的客服渠道申请...