分付:家庭财务协同平台
分付,作为一种新兴的金融科技解决方案,正在重塑个人财务管理与家庭财务共享的模式。它并非简单地将支出记录数字化,而是构建了一个以数据驱动、权限可控的实时财务协同平台。核心在于,分付打破了传统财务管理的孤岛效应,允许家庭成员或信任伙伴共同参与、追踪和管理资金流向。这与传统银行账户的个体化特性截然不同,后者更侧重于个人资产的封闭管理。分付的价值不在于发现“钱花哪了”,而是通过透明化的流程,提前预警潜在的财务风险,并鼓励成员共同制定和执行预算目标。这种“集体智慧”的应用,大幅提升了家庭财务规划的有效性,并赋予用户更强的财务掌控感,使其不再被动地面对账单和支出。
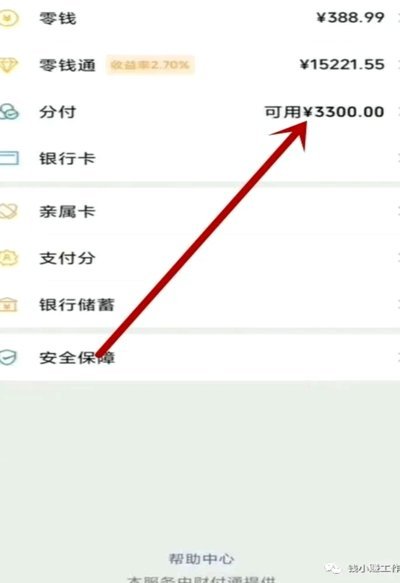
分付的底层逻辑,在于对传统财务数据处理方式的彻底革新。过去,财务数据分散在各个银行账户、信用卡账单、消费记录中,需要人工整理和分析才能获得初步的财务洞察。分付通过API接口与各类金融机构连接,实现数据的自动同步和实时更新。更进一步,它运用机器学习算法对这些数据进行深度挖掘,识别消费模式、预测未来支出、并提供个性化的理财建议。这不仅简化了财务管理的复杂性,更将用户从繁琐的记账工作中解放出来。相较于传统的财务软件,分付强调“实时性”和“协同性”,将财务管理从“事后分析”转变为“事前预警”和“共同决策”,从而最大程度地提升财务效率和安全性。
分付平台的核心竞争力,在于其灵活的权限管理机制和多维度的财务分析能力。不同于简单的家庭记账软件,分付允许用户精细化地设置成员权限,例如,父母可以全面查看所有账单,而子女则可能只允许查看自己的消费记录。这种权限控制,有效保障了个人隐私和财务安全,并避免了因信息泄露带来的风险。同时,分付提供的财务分析报告远不止简单的收支明细,它能够深入剖析消费结构、识别潜在的浪费支出、并提供更合理的预算建议。此外,分付还支持多币种管理、账单分摊、债务追踪等功能,满足不同家庭或群体的复杂财务需求,使其在个人及小型团队理财方面具有独特的优势。
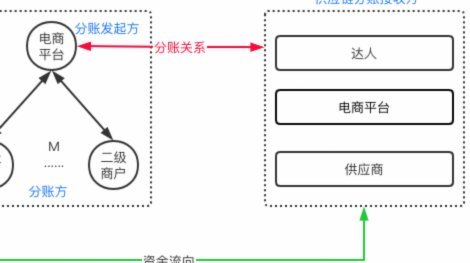
分付平台的商业模式,并非单纯的软件销售或广告收入,而是着眼于构建一个开放的金融生态系统。它与银行、保险公司、理财机构等金融服务提供商合作,为用户提供一站式的金融服务。例如,用户可以在分付平台上直接购买保险、申请贷款、进行投资,并享受更优惠的利率和更便捷的服务。这种“平台+服务”的模式,不仅提高了用户粘性,也为分付带来了可观的营收。未来,分付有望通过数据分析和用户行为洞察,为金融机构提供更精准的营销和风险控制方案,从而实现多方共赢。这预示着分付不仅仅是一款财务管理工具,更是一个连接个人与金融机构的桥梁。
相关文章
鹿优选先享卡套现点数波动解析
鹿优选先享卡的套现比例始终处于动态平衡中,其核心取决于资金链的流动性与商户端的议价能力。当市场出现短期资金过剩时,套现点数可能因竞争加剧而压缩,但这种压缩往往伴随风险溢价的转移。例如部分商户会通过延长...
羊小咩如何提高信用额度
随着网络金融的蓬勃发展,“羊小咩”这类在线贷款平台正逐渐成为人们解决短期资金需求的重要渠道。然而,对于大多数用户而言,初次接触这类平台时面临的最大挑战便是如何提高信用额度以获得更大的借款空间。本文将从...
白条取现秒回,快速到账更便捷
随着金融科技的不断发展,越来越多的人们通过互联网金融产品来满足日常的资金需求。其中,“白条取现秒回”就是一款特别引人注目的服务,它为用户提供了一种迅速便捷的方式来提取现金,并且在特定条件下实现了即时还...
分期乐额度有却借不出?原因解析与应对策略
分期乐的授信额度,对于用户而言,是获取消费信贷的重要入口。当额度显示存在,却无法实际借款时,常见原因并非简单的系统故障,而是多重因素交织的结果。首先,需要明确的是,分期乐采用的是动态授信机制,这意味着...

白条借款额度管理与还款指南
白条作为消费金融场景下的信用工具,其借款逻辑本质上是基于用户信用画像的动态授信。平台通过整合用户消费数据、还款记录、身份验证等多维信息,构建信用评分模型。当用户发起借款申请时,系统会实时评估风险权重,...
规避花呗风控的黑产剖析
此类所谓“在线套花呗软件”的泛滥,本质上折射出当前消费信贷生态链中几个高度复杂的系统性脆弱点。探讨这些工具的出现,绝非简单的技术讨论,而是一场涉及金融心理学、信息安全架构和监管合规三维度的结构性风险分...