如何防止货物被恶意退回?
白条出库的本质,是从货物流转角度切入,绕过了传统应收账款计提的现金结算节点。这并非一个单纯的“能否退货”的问题,而是一个关于权责对等与风险时间点错位的问题。当白条出库发生,意味着货物的实际控制权在物理层面已经转移给接收方,这极大地扩大了卖方潜在的风险敞口。因此,仅仅依靠白条这一凭证的行为,根本无法排除未来在质量、数量或用途上的纠纷。核心痛点在于,交易的完整履约链条被切断,仅剩下货物和一张承诺付款的纸面凭证,法律上的定性便开始变得模糊和脆弱。
要系统化规避“白条出库”带来的退货风险,必须将关注点从“白条本身”转移到“事前机制”和“合同的限定范围”上。单纯的白条只是支付的记录依据,它无法替代一份严密、具有可执行力的《收货与查验确认单》或《出库交接协议》。这份协议必须明确界定货物的接收状态、双方的验收流程(是否允许开箱查验)、瑕疵的判定标准,以及最关键的:明确货物离开仓库的时间节点,即构成“最终交付时刻”的标准。如果合同条款只是笼统地规定了付款周期,而没有对接收时的检验环节做出强制性约束,那么任何后续提出的“货物不符合约定”的理由,在法律和商业争议中都将占据上风。
更深层次的风险对冲,需要引入“三点制衡”的协同机制。首先,从**质量与数量的共识点**建立防火墙,要求在货物离库前,双方必须共同完成一次全程视频记录的验收(包含开箱、清点、外观瑕疵拍照),并将这些记录作为一个补充证据嵌入到交接文件中。其次,从**付款的递进性**进行控制,不宜让所有货物在一次白条出库中全部释放,而是采用分批次、分阶段的放货机制,与阶段性的里程碑付款挂钩,确保一旦发现瑕疵,付款方仍有资金和主动权进行追责或要求返退。最后,从**权责的归集点**确认,一旦白条出库,所有关于运输损耗、仓储不当或验收不通过的责任主体(承运方、接收方、或操作方)必须在协议上得到明确的签字确认。
从实务风控和金融操作层面来看,白条出库背后的交易主体关系,往往是信用和信任的集合体。对于高风险、高额度的交易,简单的白条出库往往是跨越了“信用额度”的红线。成熟的供应链管理模式会要求将风险敞口切割成更小、更可控的单元。例如,引入履约保函(Performance Bond)或更高级别的信用证(LC)体系,让支付环节从“凭白条付款”升级到“基于第三方银行信用确认”的模式。只有当货物的流转与资金的流转,能够通过第三方的、不可更改的审计机制进行同步确认时,所谓的“退货风险”才能被最小化到可接受的商业范围。
总结而言,解决“白条出库能否抵御退货风险”的问题,其本质不是寻找一个万能的法律条款,而是构建一个具备冗余机制、多方参与、证据链完备的流程闭环。单凭一张白条的支付凭证来定义交易的终结,是站不住脚的。真正具备防御力的,是那些在货物离开物理边界前,就完成了跨越专业领域(法律、物流、金融)协作,并留下了一系列可查验、相互印证的证据文件的交易体系。这才是从商业信赖到法律确定性的跃迁过程。
相关文章
信用卡套现:安全渠道怎么找?
在当今数字化金融时代,信用卡已成为人们日常消费的重要工具。然而,在某些特殊情况下,持卡人可能需要通过套现来解决资金周转问题。当面对“便荔卡套现找谁最安全”的疑问时,首要考虑的是选择正规的金融机构或金融...
花呗套现,背后的陷阱你清楚吗?
花呗套现,说白了就是利用蚂蚁花呗提供的信用额度,来获取等同于现金的使用价值。这事儿表面上看着像是薅羊毛,实际上背后藏着不少门道,而且风险不小。先不谈具体操作,单从动机上讲,不少人可能是因为手头一时紧,...
得物余额提现多久到账 还款攻略看这里
当讨论得物App余额提现的到账时间以及还款相关的操作时,我们需要从平台规则和用户实际体验两个层面进行深入分析。首先,在理解提现机制之前,明确账户中的余额是通过各种消费活动积累起来的一种虚拟货币形式,它...
便荔卡套现:第三方操作的复杂性与风险警示
“便荔卡套现”这一现象,在金融圈子里已经形成一种独特的市场运作模式,其复杂性也往往被忽视。简单粗暴的“最简单方法”的定义本身就存在谬误。真正简单的方法,往往伴随着高风险和潜在的法律问题。我们将探讨在保...
分期乐更新后取现全攻略
分期乐更新后,取现机制的变化无疑给用户带来了全新的体验。不再是单纯的“刷钱”操作,取现流程更加透明化,用户可以通过平台账户实时查看可提现金额,并根据自身需求灵活选择不同的取现方式。这既体现了平台对用户...
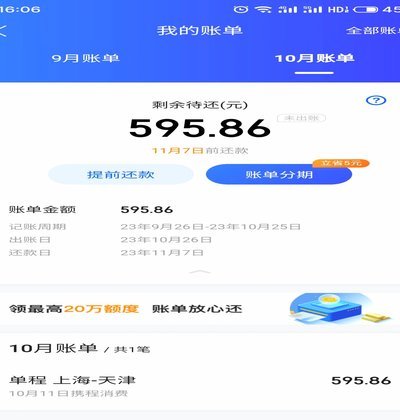
携程拿去花陷阱多多
携程拿去花的"恶心"始于其对用户心理的精准收割。当消费者在平台搜索酒店时,系统会根据历史数据和算法模型,将"拿去花"服务作为优先选项推送给特定用户群体。这种算法歧视本质上是一种精准的消费陷阱,通过将服...